Le miscanthus dans le plan climat d’une entreprise : quotas évités, crédits carbone et allégements fiscaux en Europe
Un hectare de miscanthus stocke du carbone dans ses racines et ses rhizomes et produit chaque année, sur des terres dégradées, 12–18 tonnes de matière sèche, qu’une entreprise peut brûler, transformer en biochar, utiliser dans la construction ou vendre. Cet article, destiné aux directions du développement durable, de l’énergie et des finances, indique ce que vaut chacun de ces usages selon les règles européennes en vigueur en octobre 2026. Il présente d’abord le carbone contenu dans un hectare et un tableau de toutes les voies de valorisation, puis traite du remplacement du gaz dans une chaudière, du biochar, des matériaux de construction, du captage du carbone, du carbone du sol, des carburants et des fibres, des terres éligibles, de ce qu’une entreprise peut déclarer et revendiquer, des allégements fiscaux et des aides, et enfin de la mise en place d’un programme.
Toutes les voies de valorisation dans un tableau : chapitre 03 · Chaudières, cendres et autorisations : la série « Le miscanthus comme combustible » · Plantation : l’article sur la plantation
Les points essentiels pour les émissions, les coûts énergétiques et la fiscalité d’une entreprise
Les affirmations ci-dessous répondent, dans l’ordre des chapitres, aux principales questions qu’une entreprise se pose sur le miscanthus et le carbone. Chacune est expliquée, avec ses sources et ses calculs, dans le chapitre indiqué entre parenthèses à la fin.
-
Rien de ce que produit le miscanthus ne peut être vendu dans le SEQE-UE, et aucun crédit carbone n’y est pris en compte.
Depuis 2021, aucun crédit de compensation ou d’absorption, de quelque nature que ce soit, n’est admis pour satisfaire aux obligations du SEQE-UE. Le miscanthus n’intervient dans le système que par les quotas à restituer : une installation soumise au SEQE-UE en restitue moins lorsqu’elle brûle du miscanthus certifié à la place du gaz ou du charbon, car la biomasse durable est comptée avec un facteur d’émission nul. -
Dans une installation soumise au SEQE-UE, une tonne de balles brûlée à la place du gaz économise environ 62 € de quotas.
Au prix moyen du quota en 2026, 78 €, une tonne de balles qui remplace le gaz dans une chaudière industrielle évite 0,79 t de CO₂, soit environ 62 €, à peu près la moitié du prix bord de champ des balles. Un hectare qui produit 15 t de matière sèche évite environ 14 t de CO₂ par an, soit environ 1 100 €. Hors SEQE-UE, le même changement de combustible évite aujourd’hui de payer le prix national du carbone en Allemagne et, à partir de 2028, celui du second marché européen du carbone. Il s’agit de la valeur carbone la plus élevée et la plus sûre de cette culture (chapitre 04). -
La combustion du miscanthus ne donne droit à aucun crédit carbone.
L’économie correspond à un coût que l’utilisateur du combustible n’a plus à payer, et elle apparaît sous la forme d’une baisse des émissions dans son propre inventaire. Si la même tonne était aussi vendue comme crédit, elle serait comptée deux fois. -
Le biochar de miscanthus donne droit à des crédits d’absorption selon certains standards, et ces crédits reviennent à l’installation de pyrolyse.
La méthode biochar de Verra et celle d’Isometric excluent les cultures dédiées ; Puro.earth et Carbon Standards International acceptent le miscanthus. Le cadre de certification de l’Union ne l’accepte que dans une installation où le biochar représente moins de la moitié de l’énergie exportée. Avec l’indice biochar de Puro.earth à 124 € la tonne en septembre 2026, la récolte d’un hectare rapporte 750–1 900 € de crédits par an. Aux prix actuels, une installation de 10 MW qui achète son miscanthus ne couvre pas ses coûts (chapitre 05). -
Le carbone stocké dans les matériaux de construction n’est crédité que par des standards de moindre envergure, au titre d’un stockage temporaire.
Puro.earth n’a pas de méthode pour les produits de construction biosourcés, et Verra a archivé son projet de méthode. Les crédits de Carbon Standards International et des standards néerlandais se vendent environ 85–110 € la tonne de CO₂ stockée (Rainbow ne publie pas de prix), et l’État néerlandais paie d’avance 95–110 € la tonne dans le module destiné aux transformateurs de son fonds 2026, pour de la fibre cultivée aux Pays-Bas et utilisée dans des bâtiments néerlandais. Un béton de miscanthus riche en ciment émet plus de CO₂ que n’en stocke son miscanthus ; un produit qui stocke du carbone doit donc contenir peu de liant, comme un bloc à la chaux ou à l’argile (chapitre 06). -
Le captage et le stockage du CO₂ issu de la combustion du miscanthus ne sont envisageables que dans de grandes installations proches d’un site de stockage.
Les règles de certification de l’UE pour ces absorptions s’appliquent depuis mai 2026. Ces absorptions n’ont aujourd’hui aucune valeur dans le SEQE-UE ; selon une proposition de la Commission de juillet 2026, l’UE en achèterait jusqu’à 250 Mt en 2031–2040, mais ce texte n’a pas force de loi. Nous n’avons trouvé en Europe aucune installation de ce type alimentée au miscanthus (chapitre 07). -
Le gain durable de carbone dans le sol est faible, et peu de dispositifs le rémunèrent.
Les racines et les rhizomes contiennent environ 7–14 t de carbone par hectare dès les premières années et le conservent pendant toute la durée de vie de la plantation. Le gain net durable de carbone du sol est de 0,3–1,5 t de carbone par hectare et par an sur d’anciennes terres arables, et il est nul ou négatif sur une prairie ancienne. Au 10 novembre 2026, aucun dispositif de carbone du sol n’avait été reconnu au titre du cadre européen (chapitre 08). -
Le droit de l’UE classe le miscanthus parmi les matières premières des biocarburants avancés, mais aucune usine européenne n’en achète aujourd’hui pour produire du carburant.
Le carburant qui en est tiré est pris en compte au titre des obligations des fournisseurs de carburants et ne donne droit à aucun crédit carbone. L’usine d’éthanol cellulosique de Clariant en Roumanie a fermé en décembre 2023, et la compagnie pétrolière croate INA n’avait pas décidé, en octobre 2026, de construire l’usine qu’elle avait prévue autour du miscanthus (chapitre 09). -
Les règles de l’UE excluent le défrichement d’une forêt pour planter du miscanthus.
Une récolte issue de terres qui étaient des forêts en janvier 2008, ou qui ont été à un moment quelconque depuis lors une forêt primaire ou une forêt très riche en biodiversité, ne respecte pas les critères de l’UE relatifs aux terres. Elle n’ouvre droit à aucune aide ni à aucune unité d’absorption certifiée, et une installation soumise au SEQE-UE qui la brûle doit la compter comme combustible fossile (chapitre 10). -
Aucun pays de l’UE n’exonère une entreprise d’impôt sur les bénéfices parce qu’elle investit dans un projet vert.
Il existe trois allégements plus ciblés : des déductions supplémentaires pour les actifs inscrits sur des listes nationales fermées, l’amortissement accéléré et des exonérations fiscales régionales pour les nouvelles usines. Pour une grande entreprise bénéficiaire, ils représentent une économie d’impôt d’environ 2–17 % de l’investissement éligible, obtenue une seule fois. Dans aucun des pays que nous avons examinés, le matériel de plantation n’ouvre droit à un allégement fiscal (chapitre 12).
Les usages classés par valeur pour une entreprise, en octobre 2026
Le premier usage à examiner est une chaudière ou une installation de cogénération dans laquelle le miscanthus remplace un combustible déjà soumis à un prix du carbone, que l’installation relève ou non du SEQE-UE. La valeur correspond alors aux quotas ou aux taxes que l’entreprise ne paie plus, et elle est acquise dès la première livraison de balles.
Si l’entreprise n’a pas elle-même de besoins de chaleur, la récolte peut être transformée en biochar dans une installation qui vend sa chaleur à un client toute l’année, ou en matériaux de construction dont le carbone stocké est payé par un acheteur. Ces deux voies donnent droit à des crédits d’absorption, mais leur marché est étroit et dépend de quelques acheteurs. Le carbone du sol peut s’ajouter à chacune de ces voies, mais il rapporte peu. Le captage et le stockage du carbone, ainsi que les absorptions dans le SEQE-UE, sont des options pour de très grandes installations dans les années 2030. Le chapitre 13 décrit la mise en place d’un programme par une entreprise et ce que nous fournissons pour ce programme.
Une tonne n’est utilisée et revendiquée qu’une fois
Une tonne de récolte ne peut être brûlée, carbonisée ou incorporée à un produit qu’une seule fois, et chaque tonne de CO₂ ne peut être revendiquée que par une seule partie (chapitre 11).
Prix et règles retenus dans cet article
Les prix des quotas sont arrêtés au 13 octobre 2026, et chaque règle est présentée telle qu’elle s’appliquait le 14 octobre 2026. Les décisions encore en attente à cette date ont été vérifiées de nouveau le 10 novembre 2026, et la date est indiquée pour chacune. L’Allemagne sert d’exemple pour les prix ; les autres pays sont cités lorsqu’ils diffèrent. Nos propres calculs sont signalés comme tels.
Le carbone d’un hectare de miscanthus et la durée de son stockage selon l’usage de la récolte
Le miscanthus est une graminée pérenne que l’on plante une seule fois, à raison de 20 000 rhizomes par hectare, et que l’on récolte à la fin de chaque hiver pendant une vingtaine d’années, à partir de la deuxième ou de la troisième année après la plantation. Son carbone se trouve à deux endroits. Sous terre, les racines et les rhizomes constituent un stock de carbone en place, et le sol s’enrichit lentement en carbone grâce aux feuilles tombées et aux racines mortes. Au-dessus du sol, chaque récolte contient du carbone que la plante a prélevé dans l’air pendant la saison de végétation, et le devenir de ce carbone dépend de l’usage de la récolte.
Le stock des racines et des rhizomes et le gain net de carbone du sol
Les racines et les rhizomes se développent au cours des premières années qui suivent la plantation, puis leur masse reste à peu près constante. Ils forment un stock important, mais temporaire, car la majeure partie du carbone des rhizomes situé dans la couche labourée se décompose lorsque la plantation est détruite. La méthode européenne d’agrostockage et la méthode de Verra pour les sols ne comptent pas ce réservoir, et parmi les dispositifs que nous avons recensés, seul le dispositif néerlandais ONCRA le prend en compte.
Le gain net durable de carbone du sol est bien inférieur à la quantité de carbone que la plante apporte chaque année au sol, car l’ancien carbone du sol continue de se décomposer pendant que le nouveau s’accumule. Sur une prairie ancienne, il est en général nul. Le chapitre 08 présente les résultats selon l’usage antérieur des terres et les dispositifs qui rémunèrent ce gain.
Base de calcul : le carbone contenu dans la récolte
La matière sèche est le poids de la récolte sans son eau. La matière sèche du miscanthus contient 47–49 % de carbone, et une tonne de carbone correspond à 3,67 t de CO₂ ; une tonne de matière sèche contient donc environ 1,75 t de CO₂, et les travaux que nous avons utilisés donnent 1,73 et 1,79 selon les échantillons. Les balles sont récoltées à environ 14–15 % d’humidité et pèsent 18 % de plus que leur matière sèche ; une tonne de balles contient donc 0,85 t de matière sèche et environ 1,5 t de CO₂. Sur des terres dégradées, une plantation adulte produit 12–18 t de matière sèche par hectare, et 18–26 t sur de bons sols.
Durée pendant laquelle le carbone de la récolte reste hors de l’atmosphère, selon l’usage
Lorsque la récolte est brûlée, son carbone retourne dans l’atmosphère en quelques heures, et le bénéfice climatique vient du gaz, du fioul ou du charbon que les balles remplacent. Chacun des autres usages retient le carbone pendant la durée indiquée sur le graphique. Pour le biochar, cette durée vaut pour l’essentiel de son carbone, et le stockage géologique désigne le CO₂ capté sur une chaudière puis injecté dans une formation géologique profonde.
Le cadre de certification de l’Union ne compte le carbone stocké dans un produit que si ce produit dure au moins aussi longtemps, comme un bâtiment. Le papier, les emballages, la litière et les pièces automobiles durent moins longtemps et ne donnent droit à aucun crédit de stockage ; leur valeur tient au prix du produit et à la matière fossile qu’ils remplacent.
Quotas et taxes carbone évités
Lorsque le miscanthus remplace le gaz, le fioul ou le charbon dans une installation soumise à un prix du carbone, la valeur correspond aux quotas ou aux taxes que l’exploitant n’a plus à payer. Elle revient à l’utilisateur du combustible (chapitre 04).
Crédits d’absorption
Lorsque le carbone de la récolte ou de la parcelle est stocké, un standard peut le certifier comme absorption et délivrer des crédits qu’un acheteur paie (chapitres 05–08).
Valeur du produit
La valeur du produit est le prix qu’un acheteur paie pour la récolte en tant que combustible, fibre, litière ou matière première. Pour la plupart des producteurs, c’est le revenu principal, et les valeurs carbone décrites ci-dessus s’y ajoutent ou y sont intégrées (chapitre 09).
Termes employés dans cet article
| Terme | Définition | Application au miscanthus |
|---|---|---|
| Quota | Autorisation d’émettre une tonne de CO₂ dans le système d’échange de quotas d’émission de l’UE (SEQE-UE). Chaque année, une installation restitue un quota pour chaque tonne de CO₂ fossile qu’elle a émise, et elle achète aux enchères ou sur le marché les quotas qui lui manquent. | Le miscanthus certifié est compté avec un facteur d’émission nul ; une installation qui le brûle à la place du gaz restitue donc moins de quotas (chapitre 04). |
| Émission évitée | CO₂ fossile qui n’est pas émis parce qu’un combustible ou un matériau a été remplacé. Il apparaît comme une réduction dans l’inventaire de l’entreprise qui a opéré le changement. | C’est la principale valeur climatique du miscanthus utilisé comme combustible. Dans l’UE, elle ne peut pas être vendue sous forme de crédit, car la réduction est déjà comptée dans l’inventaire de l’utilisateur et dans le SEQE-UE. |
| Absorption | CO₂ retiré de l’atmosphère et stocké dans le sol, dans la biomasse végétale, dans un produit à longue durée de vie, dans du biochar ou dans une formation géologique. Une absorption est déclarée séparément des émissions, et le carbone peut être de nouveau rejeté dans l’atmosphère, ce que le droit de l’UE appelle une inversion. | Le biochar, les matériaux de construction, le stockage géologique du CO₂ capté et le carbone du sol sous la plantation comptent comme des absorptions (chapitres 05–08) ; la combustion de la récolte n’en est pas une. |
| Crédit carbone | Certificat correspondant à une tonne de CO₂ évitée ou absorbée, délivré selon un standard tel que Puro.earth, Verra ou Carbon Standards International et vendu à un acheteur. L’acheteur le déclare séparément de ses émissions (chapitre 11). | Des crédits sont délivrés pour une partie des absorptions de la ligne précédente, selon les standards cités aux chapitres 05–08. |
| Unité CRCF | Unité certifiée au titre du règlement (UE) 2024/3012, qui établit le cadre de certification de l’Union relatif aux absorptions permanentes de carbone, à l’agrostockage de carbone et au stockage de carbone dans des produits (CRCF). Les unités d’absorption permanente couvrent un stockage de plusieurs siècles ; les unités de séquestration du carbone par agrostockage et les unités de stockage du carbone dans des produits sont temporaires et expirent à la fin de la période de surveillance. | Des méthodes existent pour le biochar et pour le captage et le stockage du CO₂ biogénique. Au 10 novembre 2026, aucun système de certification n’avait été reconnu, si bien qu’aucune unité ne pouvait être achetée. |
Les voies de valorisation de la récolte et de la parcelle comparées par valeur, bénéficiaire et état d’avancement
Dans le tableau ci-dessous, les voies de valorisation figurent côte à côte. Chaque tonne de récolte ne peut servir qu’à un seul usage, si bien que les valeurs par hectare ne s’additionnent pas, à deux exceptions près : le carbone du sol s’ajoute à n’importe quelle voie, et le captage et le stockage s’ajoutent à l’économie de chaleur de l’installation qui brûle la récolte (chapitre 07). Les valeurs sont brutes : la chaudière, l’installation de pyrolyse, l’unité de captage ou l’usine doivent être financées sur ces montants.
Toutes les voies de valorisation dans un tableau, octobre 2026
| Voie | Ce qu’elle rapporte | Bénéficiaire | t CO₂ par ha et par an | € par ha et par an | Taille nécessaire | État d’avancement |
|---|---|---|---|---|---|---|
| Chaleur dans une installation soumise au SEQE-UE, en remplacement du gaz | Quotas évités ; ce n’est pas un crédit | L’exploitant de l’installation | 11–17 | 870–1 300 € à 78 € la tonne | Une installation de combustion d’une puissance calorifique totale de combustion supérieure à 20 MW ; environ 83 ha par MW de puissance thermique de combustion de la chaudière | Filière mature. Le combustible doit être certifié au titre de la directive sur les énergies renouvelables (chapitre 04). |
| Chaleur hors SEQE-UE, en remplacement du gaz | Prix national du carbone évité : aujourd’hui le prix allemand du CO₂, à partir de 2028 le second système d’échange de l’UE (SEQE-UE 2) | L’entreprise qui achète le combustible | 11–17 | 610–1 090 € au prix allemand de 55–65 € la tonne | Une chaudière conçue pour les combustibles de type paille ; combustible certifié à partir de 7,5 MW | Filière mature en Allemagne, en Suède, en Suisse et en France ; SEQE-UE 2 à partir du 1er janvier 2028. |
| Biochar | Crédits d’absorption de Puro.earth ou de Carbon Standards International, et vente de chaleur | L’exploitant de l’installation de pyrolyse, sauf si le contrat d’approvisionnement prévoit un partage des crédits | 6–9 ; 13–15 sur de bons sols | 750–1 900 € de crédits à 124 € la tonne | Une installation de pyrolyse avec un client qui achète sa chaleur toute l’année ; une installation de 10 MW a besoin de 1 100–1 400 ha | Début de la phase commerciale. Verra et Isometric excluent le miscanthus ; le cadre européen ne l’accepte que dans les installations qui fournissent principalement de la chaleur (chapitre 05). |
| Matériaux de construction | Crédits de stockage temporaire délivrés par des standards de moindre envergure, à 85–110 € la tonne ; paiement anticipé de l’État néerlandais, 95–110 € la tonne dans son module destiné aux transformateurs, pour de la fibre néerlandaise utilisée dans des bâtiments néerlandais | Le fabricant du produit ou le constructeur, selon le standard | 7–22, selon le mode de calcul du standard | 600–2 500 € | Un fabricant de blocs ou de panneaux situé à 25–50 km au plus ; une ligne de blocs utilise la récolte de 100–200 ha | Blocs en vente en France chez Alkern depuis 2022 ; Vicat a lancé son bloc en mars 2026 ; la Commission prévoyait de publier la méthode européenne pour les bâtiments d’ici fin 2026 et ne l’avait pas fait au 10 novembre 2026 (chapitre 06). |
| Captage et stockage du CO₂ (BECCS) | Unités d’absorption permanente ; soutien public en Suède et au Danemark ; achats dans le cadre du SEQE-UE à partir de 2031 selon une proposition | L’installation de captage | 18–27 ; 39 sur de bons sols | 2 800–4 300 € à 158 € la tonne, notre calcul de l’aide suédoise par tonne ; l’essentiel de cette somme finance le captage, le transport et le stockage | Une installation de 20 MW ou plus sur 1 400–2 100 ha, avec accès à un site de stockage de CO₂ | Règles de certification de l’UE depuis mai 2026 ; aucune installation au miscanthus en Europe (chapitre 07). |
| Carbone du sol et des rhizomes | Crédits temporaires d’agrostockage | L’agriculteur, ou l’entreprise qui finance la plantation | 1–5,5 sur d’anciennes terres arables ; nul ou négatif sur prairie ancienne | 35–190 € à 35 € la tonne | Toute surface, avec des prélèvements de sol avant la plantation puis tous les cinq ans | Un dispositif néerlandais certifie le miscanthus ; aucun dispositif reconnu au titre du cadre européen (chapitre 08). |
| Carburants pour les transports | Valeur de conformité pour les fournisseurs de carburants soumis à des quotas de réduction des émissions et à des obligations d’incorporation ; pas de crédits | Le fournisseur de carburant soumis à l’obligation | 5,8 en éthanol ; 8,7 en biométhane (15 t de matière sèche) | 870–1 970 € pour l’éthanol au titre du quota allemand de réduction des émissions, aux prix observés | Une usine d’éthanol de 25 000 t par an a besoin d’environ 8 300 ha | Aucune usine européenne n’achète de miscanthus pour produire du carburant (chapitre 09). |
| Papier, litière, paillis, emballages et pièces automobiles | Le prix du produit ; aucun crédit de stockage pour les produits dont la durée de vie est inférieure à 35 ans | Le producteur, par le prix de la fibre | Aucune tonne créditée | Le prix du produit uniquement ; la litière se vend 120–180 € la tonne en France | Une papeterie ou une usine de transformation à moins de 80 km environ | Le papier d’hygiène, la litière, le paillis et les substrats sont commercialisés ; les emballages, les pièces automobiles et les produits chimiques ne sont pas encore fabriqués à partir de miscanthus à l’échelle commerciale (chapitre 09). |
| Crédits pour la combustion de la récolte | Rien | – | – | 0 € | – | Impossible : l’économie est déjà comptée dans le SEQE-UE et dans l’inventaire de l’utilisateur. |
Valeur carbone par tonne de balles, comparée au prix des balles
Lorsque le miscanthus remplace le gaz dans une installation soumise au SEQE-UE, les quotas économisés valent, aux prix de 2026, environ la moitié du prix des balles, et lorsqu’il remplace le charbon, à peu près la totalité de ce prix. Ces économies ne nécessitent aucun acheteur de crédits.
Les recettes de crédits reviennent à l’installation de pyrolyse, au fabricant du produit ou à l’installation de captage, et non au producteur. Par tonne de balles, elles sont du même ordre que l’économie de quotas. Le captage et le stockage présentent la valeur brute la plus élevée du graphique (chapitre 07). Le carbone du sol ajoute quelques euros par tonne.
Pour une entreprise qui brûle déjà du gaz soumis à un prix du carbone, le passage au miscanthus est donc la première voie à examiner, et le chapitre 04 en présente le calcul pour deux chaudières.
Brûler du miscanthus certifié à la place du gaz permet d’économiser des quotas européens ou de ne plus payer le prix national du carbone
Le SEQE-UE couvre les installations de combustion dont la puissance calorifique totale de combustion dépasse 20 MW. Le CO₂ issu de la biomasse y est compté comme nul, mais seulement si l’exploitant démontre que le combustible respecte les critères de durabilité et de réduction des émissions de gaz à effet de serre de la directive sur les énergies renouvelables (RED, article 29) ; à défaut de cette preuve, la biomasse est comptée comme un combustible fossile. La valeur du changement de combustible correspond aux quotas que l’installation n’a plus à restituer pour le gaz qu’elle cesse de brûler. En dessous de 20 MW, le même changement permet de ne plus payer le prix national du carbone sur le gaz là où il en existe un, comme en Allemagne, et, à partir de 2028, celui du second système d’échange de quotas de l’UE (SEQE-UE 2), qui couvre les combustibles de chauffage dans tous les États membres. Les chaudières, les cendres et les autorisations sont traitées dans la série « Le miscanthus comme combustible », et la chaleur de procédé dans sa partie consacrée au séchage du grain.
Une certification du champ à la chaudière
Chaque maillon de la chaîne, champ compris, doit être couvert par un système de certification reconnu au titre de la RED, tel que SURE ou ISCC. L’exploitant inscrit la biomasse à facteur d’émission nul dans son plan de surveillance au titre du SEQE-UE, et le vérificateur contrôle les certificats chaque année. Hors SEQE-UE, les critères s’appliquent aux installations de production de chaleur de 7,5 MW ou plus, et les États membres peuvent fixer un seuil plus bas.
Le statut des terres en janvier 2008
Chaque exploitation doit démontrer que ses parcelles n’étaient pas des forêts, des zones humides ou des tourbières en janvier 2008, et qu’elles n’ont été à aucun moment depuis des prairies présentant une grande valeur sur le plan de la biodiversité, des forêts primaires ou des landes. Si une parcelle ne satisfait pas à ces conditions, ses balles ne peuvent pas être comptées avec un facteur d’émission nul. Le chapitre 10 explique cette règle et ce qu’un tel combustible coûte à une installation soumise au SEQE-UE.
Une réduction des émissions de gaz à effet de serre d’au moins 80 %
Une installation de chaleur mise en service après le 20 novembre 2023 doit réduire d’au moins 80 % les émissions de gaz à effet de serre par rapport au combustible fossile de référence. La directive ne donne pas de valeur par défaut pour le miscanthus ; l’exploitant calcule donc des valeurs réelles. Le miscanthus cultivé et brûlé dans un rayon de quelques centaines de kilomètres atteint ce seuil (voir le chiffre en cycle de vie donné plus loin dans ce chapitre).
Base de calcul : ce que remplace une tonne de balles
Une tonne de balles contient 4,08 MWh, soit 4,80 MWh par tonne de matière sèche. Une chaudière industrielle au miscanthus en convertit 88 % en chaleur, soit 3,59 MWh, et une chaudière à gaz d’un rendement de 92 % aurait besoin de 3,90 MWh de gaz pour fournir la même chaleur. Le gaz émet 0,202 t de CO₂ par MWh ; une tonne de balles évite donc 0,79 t de CO₂, soit 0,93 t par tonne de matière sèche. Avec une chaudière plus petite d’un rendement de 82 %, ce chiffre est de 0,74 t ; par rapport au charbon, il atteint 1,44 t par tonne de balles. Un hectare évite 11,1, 13,9, 16,7 et 20,4 t de CO₂ par an pour des rendements de 12, 15, 18 et 22 t de matière sèche.
Les deux bases de calcul de l’économie : le SEQE-UE et le cycle de vie
Le SEQE-UE et les prix nationaux du carbone ne comptent que le CO₂ du gaz qui n’est plus brûlé, et tous les chiffres de ce chapitre reposent sur cette base. Notre article sur le combustible donne environ 0,9 t par tonne en cycle de vie, par rapport au combustible fossile de référence de la directive, 288 g de CO₂ par kWh de chaleur ; sur cette base, la chaleur du miscanthus permet une réduction de 91–92 %. Les deux chiffres sont exacts chacun sur sa base, mais seul le premier réduit une facture de quotas ou de taxe carbone.
Prix du carbone sur la chaleur produite au gaz en Europe, 2026
| Prix du carbone | Par t de CO₂ | € par MWh de chaleur au gaz | € par t de balles | Remarque |
|---|---|---|---|---|
| Quota SEQE-UE, moyenne 2024 | 64,75 € | 14,2 | 51 | Enchères primaires de l’EEX |
| Quota SEQE-UE, moyenne 2025 | 73,45 € | 16,1 | 58 | Enchères primaires de l’EEX |
| Quota SEQE-UE, moyenne 2026 au 13 octobre | 78,17 € | 17,2 | 62 | Prix de référence retenu dans cet article, arrondi à 78 € |
| Quota SEQE-UE, 13 octobre 2026 | 87,04 € | 19,1 | 69 | Dernière enchère relevée pour cet article |
| Allemagne, prix national du CO₂ sur les combustibles de chauffage | 55–65 € | 12,1–14,3 | 43–51 | Fourchette de prix 2026 ; la première enchère, le 1er juillet 2026, a été adjugée à 65 €. Le 15 octobre 2026, le Bundestag a adopté une loi qui maintient la même fourchette pour 2027 ; au 10 novembre 2026, le texte était encore devant le Bundesrat |
| SEQE-UE 2, bâtiments, transport routier et petite industrie | à partir de 2028 | – | – | Démarre le 1er janvier 2028 ; des quotas supplémentaires sont mis sur le marché si le prix dépasse 45 € aux prix de 2020 |
| Suède, taxe sur le CO₂ pour l’industrie hors SEQE-UE | environ 135 € | 29,7 | 107 | 1 520 SEK la tonne en 2026 |
| Suisse, taxe sur le CO₂ prélevée sur les combustibles | environ 130 € | 28,5 | 102 | 120 CHF la tonne |
| France, composante carbone de l’accise sur le gaz naturel | 44,6 € | 9,8 | 35 | Gelée depuis 2018 |
| Danemark, taxe sur le CO₂ des installations soumises au SEQE-UE | environ 21 € | 4,6 | 16 | Payée en plus du quota, 154,9 DKK la tonne en 2026 |
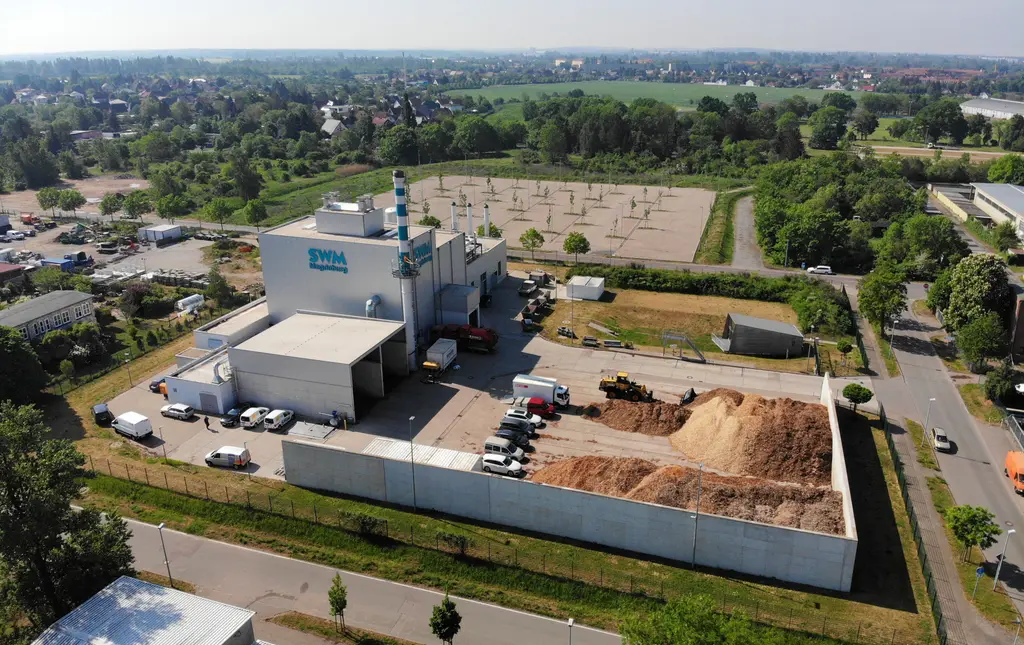
Une chaudière de 10 MW hors SEQE-UE et une chaudière de 30 MW soumise au SEQE-UE, en Allemagne
| Chaleur fournie en 6 000 heures à pleine charge | 52 800 MWh |
|---|---|
| Balles par an | 14 700 t |
| Surface à 15 t de matière sèche par hectare | 830 ha |
| Matériel de plantation à notre prix catalogue, 16,6 millions de rhizomes | 2,5–3,0 M€ |
| CO₂ évité par an | 11 600 t |
| Prix du carbone économisé par an, à 65 € | environ 0,75 M€ |
| Chaudière installée | environ 8,8 M€ |
| Balles livrées par jour | environ 40 t |
| Économie nette par an, chaudière et frais de fonctionnement déduits | environ 0,62 M€ |
| Temps de retour simple de la chaudière | environ 6 ans |
| Chaleur fournie en 6 000 heures à pleine charge | 158 400 MWh |
|---|---|
| Balles par an | 44 100 t |
| Surface à 15 t de matière sèche par hectare | 2 500 ha |
| Matériel de plantation à notre prix catalogue, 50 millions de rhizomes | 7,5–9,0 M€ |
| CO₂ évité par an | 34 800 t |
| Quotas économisés par an, à 78 € | environ 2,71 M€ |
| Chaudière installée | environ 23,8 M€ |
| Balles livrées par jour | environ 120 t |
| Économie nette par an, chaudière et frais de fonctionnement déduits | environ 2,8 M€ |
| Temps de retour simple de la chaudière | environ 4,7 ans |
Notre calcul pour un site agroalimentaire, papetier ou chimique en Allemagne, avec le gaz au prix industriel hors taxes du premier semestre 2026 (44,1 € par MWh PCS), majoré de la taxe sur l’énergie après l’allégement accordé à l’industrie manufacturière, des balles à 125 € la tonne livrée, une chaudière d’un rendement de 88 %, chiffrée d’après les données technologiques de l’Agence danoise de l’énergie et amortie sur 20 ans à 7 %. L’exemple A est calculé avec le prix allemand du CO₂ de 2026, 65 € la tonne, que le SEQE-UE 2 remplace en 2028, et l’exemple B avec des quotas à 78 €, la moyenne de 2026. La chaudière à gaz existante reste en secours. Six mois de stock représentent 37 000–49 000 m³ de balles pour A et 110 000–147 000 m³ pour B.
Coût d’un MWh de chaleur, Allemagne, premier semestre 2026
L’économie provient du prix du carbone sur le gaz
Chaudière comprise, la chaleur du miscanthus coûte 59–62 € par MWh, à peu près autant que la chaleur au gaz hors prix du carbone, 59 €. Le prix du carbone ajoute environ 14–17 € par MWh à la chaleur au gaz, et ce montant constitue l’économie. Dans l’exemple B, le changement de combustible permettrait d’économiser environ 0,1 M€ par an sans aucun prix du carbone.
Le résultat dépend avant tout du prix du gaz, puis du nombre d’heures à pleine charge, du prix du carbone, du prix des balles et du coût de la chaudière. Si le prix du gaz baissait de 30 %, il faudrait un prix du carbone de 70–85 € la tonne pour couvrir les coûts du changement, et avec des prix du gaz comparables à ceux de 2020, il faudrait environ 130–145 €. Une chaudière qui ne sert qu’au chauffage des locaux, soit environ 2 000–4 000 heures par an, ne couvre généralement pas ses coûts ; à 4 000 heures, l’exemple A est légèrement déficitaire (tableau à la fin de ce chapitre).
Deux règles qui peuvent modifier le statut d’un site au regard du SEQE-UE
- Le calcul des 20 MW. Depuis la modification de la directive SEQE-UE en 2023, les chaudières qui ne brûlent que de la biomasse entrent dans le calcul du seuil de 20 MW ; les unités de moins de 3 MW ne sont pas prises en compte. Un site équipé de 15 MW de chaudières à gaz qui ajoute une chaudière au miscanthus de 10 MW et garde les chaudières à gaz en secours entre dans le SEQE-UE.
- La sortie à 95 %. Une installation dont les émissions issues de biomasse certifiée ont représenté en moyenne plus de 95 % de ses émissions totales sur la période de référence de cinq ans n’est plus couverte lors de la période d’allocation suivante, et elle perd son allocation de quotas à titre gratuit. La période 2031–2035 s’appuie sur les données de 2024–2028. Le gaz que ce site brûle encore relève alors du SEQE-UE 2.
L’allocation à titre gratuit ne change pas avec le combustible
L’allocation de quotas à titre gratuit pour la chaleur est calculée sur la chaleur produite et non sur le combustible ; une installation qui change de combustible conserve donc ses quotas gratuits tant qu’elle reste dans le SEQE-UE et peut vendre ceux dont elle n’a plus besoin. La valeur du changement est par conséquent le plein prix du quota appliqué au CO₂ évité.
Les aides à l’investissement dans la chaudière
Peu d’aides sont ouvertes à une chaudière au miscanthus de cette taille. La principale aide allemande à la chaleur de procédé l’exclut ; le chapitre 12 présente les dispositifs européens et nationaux qui restent accessibles.
La surface nécessaire et le délai avant le plein approvisionnement
La surface dont une chaudière a besoin découle de sa puissance thermique de combustion et de ses heures à pleine charge. La première récolte a lieu le deuxième ou le troisième hiver après la plantation, et le plein rendement est atteint la troisième ou la quatrième année ; comme la construction d’une chaudière prend 12–18 mois, la culture doit être plantée environ deux ans et demi à trois ans avant que la chaudière ait besoin de la totalité de son combustible. Pendant les premières années, la même chaudière peut brûler de la paille. Le chapitre 13 présente le calendrier et la plantation d’une grande surface sur plusieurs printemps.
Pour 6 000 heures à pleine charge et 15 t de matière sèche par hectare ; 69 ha à 18 t et 104 ha à 12 t.
Le détailSensibilité des deux exemples aux prix, aux heures de fonctionnement et aux coûts
| Écart par rapport au cas de base | A : économie nette par an | A : temps de retour | B : économie nette par an | B : temps de retour |
|---|---|---|---|---|
| Cas de base | 0,62 M€ | 6,0 ans | 2,81 M€ | 4,7 ans |
| Prix du carbone 55 € (A) / 60 € (B) | 0,51 M€ | 6,6 ans | 2,19 M€ | 5,4 ans |
| Prix du carbone 100 € (A) / 120 € (B) | 1,03 M€ | 4,7 ans | 4,27 M€ | 3,6 ans |
| Gaz 30 % moins cher | −0,22 M€ | 14,3 ans | 0,29 M€ | 9,4 ans |
| Gaz 30 % plus cher | 1,47 M€ | 3,8 ans | 5,34 M€ | 3,1 ans |
| Balles à 110 € la tonne livrée | 0,85 M€ | 5,2 ans | 3,48 M€ | 4,2 ans |
| Balles à 145 € la tonne livrée | 0,33 M€ | 7,6 ans | 1,93 M€ | 5,7 ans |
| 4 000 heures à pleine charge | −0,02 M€ | 10,8 ans | 0,73 M€ | 8,0 ans |
| 8 000 heures à pleine charge | 1,27 M€ | 4,2 ans | 4,90 M€ | 3,3 ans |
Le cas de base
Le cas de base repose sur les hypothèses indiquées sous les deux tableaux d’exemples et sur un coût de chaudière d’environ 1,0 M€ par MW thermique à 10 MW et 0,9 M€ à 30 MW. Avec le prix moyen du gaz dans l’UE au second semestre 2025 au lieu du prix allemand, l’exemple A économise environ 0,49 M€ par an avec un prix du carbone de 65 € (0,37 M€ à 55 €), et l’exemple B 2,39 M€ à 78 €.
L’allocation à titre gratuit dans l’exemple B
Si le secteur du site est exposé à un risque de fuite de carbone et bénéficie d’une allocation à titre gratuit de 100 %, le site reçoit environ 17 800 quotas par an selon le référentiel de chaleur de 31,2 quotas par térajoule de chaleur, et il les conserve après le changement de combustible.
Le biochar de miscanthus : les standards qui l’acceptent et la rentabilité d’une installation
Les chapitres 05–08 traitent des voies qui stockent du carbone et peuvent donner droit à des crédits d’absorption. La première est le biochar, un charbon obtenu par pyrolyse, c’est-à-dire en chauffant de la biomasse en l’absence d’air, et utilisé dans les sols, l’alimentation animale, le compost ou le béton. L’essentiel de son carbone reste stable pendant des siècles ; les standards le certifient donc comme absorption. Une installation de pyrolyse dégage aussi du gaz, qu’elle brûle pour produire de la chaleur.
Ce qu’une installation de pyrolyse produit à partir d’une tonne de matière sèche de miscanthus
- 1 tde matière sèche, contenant 4,80 MWh et environ 1,75 t de CO₂
- 0,25–0,29 tde biochar à 73–78 % de carbone, qui contient 42–44 % de l’énergie
- 0,70–0,77 tde CO₂ retenues dans le biochar avant déductions
- 0,45–0,60 tde CO₂ créditées, après prise en compte de la permanence et des émissions de la filière
- 1,5–2,3 MWhde chaleur exportée par l’installationcontreenviron 4,2 MWhpour une chaudière qui brûle la même tonne
Les standards qui acceptent le miscanthus comme matière première du biochar
| Standard | Miscanthus de culture dédiée | Situation en octobre 2026 |
|---|---|---|
| CRCF de l’UE, règlement délégué (UE) 2026/285 | Uniquement dans une installation où le biochar représente moins de la moitié de l’énergie qu’elle exporte, lot par lot | En vigueur depuis le 7 mai 2026. Au 10 novembre 2026, aucun système de certification n’avait été reconnu, si bien qu’aucune unité n’avait été délivrée. |
| Puro.earth Biochar, Edition 2025 v2 | Oui : cultures non alimentaires produites sur des terres agricoles, sous réserve des critères de Puro relatifs à l’approvisionnement en biomasse | Délivre des crédits (CORC) pour un stockage de 200 ans, sur une période de dix ans renouvelable deux fois. A demandé sa reconnaissance au titre du CRCF en juin 2026. |
| Carbon Standards International, Global Biochar C-Sink, avec l’EBC | Oui : le miscanthus figure sur la liste EBC des matières premières autorisées | Délivre des certificats C-Sink ; l’emploi d’engrais sur la parcelle doit être déclaré. Son projet de standard pour le CRCF reprend la règle des 50 %. A demandé sa reconnaissance au titre du CRCF en août 2026. |
| Rainbow | Oui, par la liste EBC, après examen des risques en matière de durabilité | A demandé sa reconnaissance au titre du CRCF en juillet 2026. |
| Verra VM0044 v1.2 | Non : biomasse résiduelle uniquement ; « les matières premières issues de cultures dédiées ne sont pas autorisées » | Une révision soumise à consultation en juillet–août 2026 porte sur d’autres matières premières nouvelles, et non sur les cultures dédiées. |
| Isometric Biochar v1.3 | Non : les cultures destinées à l’alimentation humaine ou animale, à l’énergie ou à l’absorption de carbone ne sont pas éligibles | A demandé sa reconnaissance au titre du CRCF en juin 2026. |
Le critère européen des 50 % : part du biochar dans l’énergie exportée par une installation
Une installation doit vendre plus de chaleur que n’en contient son biochar
Selon la règle européenne, un lot de biochar dont l’énergie représente 50 % ou plus de l’énergie exportée par l’installation ne peut être produit qu’à partir de déchets ou de résidus. Le miscanthus issu d’une culture dédiée n’est ni l’un ni l’autre ; une installation qui l’utilise doit donc exporter vers des utilisateurs extérieurs plus de chaleur utile que l’énergie contenue dans son biochar, soit plus de 43–44 % environ de l’énergie du combustible pour chaque lot.
Ce niveau est proche de la limite supérieure de ce qu’atteignent les installations de pyrolyse lente. Une installation conçue principalement pour le biochar ne satisfait pas à ce critère, et une installation dont un client achète la chaleur toute l’année y satisfait avec une faible marge. Si ce client n’achète pas de chaleur pendant un été, les lots produits pendant cette période ne donnent droit à aucune unité. Cette règle ne s’applique qu’à la certification au titre du CRCF ; Puro.earth et Carbon Standards International n’ont pas de règle de ce type dans leurs standards volontaires.
Les crédits par hectare et par installation
Avec environ 0,51 t de CO₂ créditée par tonne de matière sèche selon la méthode européenne, la récolte d’un hectare donne 6–9 t de crédits par an sur des terres dégradées (7–10 t avec les 0,58 t de Puro.earth), et jusqu’à 13–15 t sur de bons sols (notre calcul). Au prix de l’indice biochar de Puro.earth de septembre 2026, cela représente 750–1 900 € par hectare et par an. Ces crédits sont générés au niveau de l’installation, à partir de la récolte, et appartiennent à son exploitant, sauf si le contrat d’approvisionnement prévoit de les partager avec le producteur.
Des recettes de crédits d’un million d’euros ou plus par an ne s’obtiennent qu’à l’échelle d’une installation entière. L’installation orientée vers la chaleur présentée dans le tableau ci-dessous, d’une puissance thermique de combustion de 10 MW, utilise la récolte de 1 100–1 400 ha et perçoit environ 1,1 M€ de crédits par an au prix de l’indice. Pour chaque tonne de CO₂ créditée, l’installation vend environ 3,9 MWh de chaleur de moins qu’une chaudière qui brûle le même combustible, soit environ 180 € à 45 € le MWh (notre calcul).
Les prix proposés pour des projets individuels vont de 80 € à 200 € la tonne, et quelques contrats haut de gamme dépassent 300 €.
| Miscanthus, à 15 t de matière sèche par hectare | 16 670 t MS, 1 110 ha |
|---|---|
| Biochar | 4 390 t |
| Chaleur exportée, 47 % de l’énergie du combustible | 37 600 MWh |
| Unités CRCF | environ 8 500 t de CO₂ |
| Installation, montage compris | environ 11,7 M€ |
| Coût annuel, balles et capital compris | 5,46 M€ |
| Recettes : chaleur 1,69 M€, crédits 1,05 M€ | 2,74 M€ |
| Déficit, avec un biochar cédé gratuitement | −2,72 M€ |
Notre calcul : balles à 140 € la tonne de matière sèche livrée (119 € la tonne de balles, un peu moins que les 125 € retenus au chapitre 04), coût de l’installation d’environ 1,17 M€ par MW de puissance thermique de combustion d’après le catalogue de l’Agence danoise de l’énergie repris dans une étude de 2026, capital amorti sur 15 ans à 8 %, chaleur vendue 45 € le MWh, crédits à 124 €. Le coût d’investissement provient d’une source unique et doit être lu comme un ordre de grandeur. Une chaudière qui fournirait la même chaleur aurait besoin d’environ 8 900 t de matière sèche par an, avec le rendement de 88 % du chapitre 04, et produirait cette chaleur à environ 47–49 € le MWh.
La fourchette dépend du prix de vente du biochar lui-même. Avec des crédits à 124 €, il faudrait que le biochar se vende environ 620 € la tonne.
Les conditions dans lesquelles une installation de biochar de miscanthus couvre ses coûts
- Un utilisateur qui consomme de la chaleur toute l’année, à proximité de l’installation, par exemple pour de la vapeur de procédé, un séchoir, des serres ou un réseau de chaleur ayant des besoins en été.
- Un acheteur qui paie davantage pour des absorptions réalisées et stockées dans l’UE et certifiées au titre du CRCF.
- Un débouché rémunéré pour le biochar, comme additif en alimentation animale, dans le compost ou les substrats, ou dans le béton.
- Un soutien public, comme le budget danois d’environ 1,35 milliard d’euros consacré à la pyrolyse jusqu’en 2045.
- Une matière première moins chère que des balles achetées, provenant par exemple des terres de l’entreprise.
Les usages du biochar
En Europe, le premier usage est l’alimentation animale, qui représentait en 2025 environ les trois quarts des achats en volume selon une estimation du marché. Vendu comme amendement du sol dans l’ensemble de l’UE, le biochar doit respecter les règles applicables aux fertilisants (rapport hydrogène/carbone inférieur à 0,7, au plus 6 mg de HAP par kg) et être enregistré au titre de REACH. Le CRCF le prend en compte dans les sols, dans les aliments pour animaux qui finissent dans les effluents d’élevage, dans les substrats et dans le ciment, le béton ou l’asphalte.
Les limites d’épandage et de teneur en métaux
Le CRCF plafonne l’apport de biochar sur les sols agricoles et forestiers à 50 t par hectare au total, apports antérieurs compris. Les métaux présents dans la récolte sont trois à quatre fois plus concentrés dans le biochar, si bien que le biochar produit à partir d’une culture menée sur un sol pollué peut dépasser la limite fixée pour l’usage sur les sols, 1,5 g de cadmium par tonne de biochar ; ce biochar peut néanmoins être utilisé dans le béton ou l’asphalte. Notre article sur les sols pollués traite de la culture sur ces sites.
Les crédits biochar et le SEQE-UE
Les crédits biochar ne peuvent pas servir à remplir une obligation au titre du SEQE-UE. La proposition de la Commission de juillet 2026 n’ouvrirait le SEQE-UE aux absorptions, à partir de 2031, que pour le captage et le stockage du CO₂ et pour le captage direct dans l’air ; le biochar n’en fait pas partie. Les acheteurs, peu nombreux, interviennent sur le marché volontaire, et la plupart des crédits biochar vendus jusqu’ici provenaient d’installations situées hors d’Europe et alimentées par des résidus.
Le détailPermanence, déductions et acheteurs
| Méthode | Part du carbone comptée comme permanente | Crédité, t CO₂ par t MS | Remarque |
|---|---|---|---|
| CRCF, méthode de décroissance, sols à environ 10 °C | 0,84 | 0,51 | Modèle sur 200 ans ; la température du sol est arrondie au multiple supérieur de 5 °C |
| CRCF, méthode de décroissance, sols à environ 15 °C | 0,73 | 0,44 | Un sol à peine au-dessus de 10 °C relève de cette ligne |
| Puro.earth, sols à 10–12 °C | 0,88–0,90 | 0,57–0,60 | Modèle sur 200 ans ; la part retenue est la borne inférieure d’un intervalle de confiance à 80 % |
Base de calcul des crédits
Un biochar produit à 600 °C avec un rapport hydrogène/carbone organique de 0,25 retient 0,73 t de CO₂ par tonne de matière sèche. La filière émet 0,13–0,18 t de CO₂ par tonne : culture et récolte, transport routier, électricité de l’installation, broyage, puis transport et épandage du biochar. Nous supposons une déduction de 5 % pour incertitude. Des balles stockées à environ 14 % d’humidité ne subissent aucune déduction pour le méthane de stockage au titre du CRCF.
Les acheteurs de crédits biochar
Jusqu’à la mi-2025, Microsoft avait acheté sous contrat 46 % de toutes les absorptions par biochar, et 57 % avec Google, BCG et JPMorgan ; nous n’avons trouvé aucun fournisseur européen dans les contrats biochar de Microsoft. Sur l’ensemble des absorptions permanentes, Microsoft a acheté jusqu’ici environ 80–90 % des tonnes sous contrat, 87 % en 2025 selon CDR.fyi, et l’entreprise a fortement réduit ses nouveaux achats en 2026 : une pause a été signalée en avril, et BloombergNEF compte environ 80 % de tonnes en moins au premier semestre qu’un an plus tôt. Le club d’acheteurs de l’UE pour les absorptions certifiées, présenté en mai 2026, visait à effectuer ses premiers achats d’absorptions permanentes d’ici décembre 2026 ; nous n’avons trouvé aucun achat annoncé au 10 novembre 2026. Frontier, un groupement d’acheteurs, écarte par défaut la biomasse issue de cultures dédiées. La plupart des producteurs européens de biochar ne tirent aucun revenu des crédits et vendent le biochar comme produit.
Le carbone stocké dans les matériaux de construction au miscanthus et les crédits délivrés pour ce stockage
Dans un mur, la fibre retient pendant toute la durée de vie du bâtiment le CO₂ que la culture a prélevé dans l’air. Lorsque le bâtiment est démoli et que la fibre est brûlée ou se décompose, le CO₂ retourne dans l’atmosphère, sauf si le matériau est réemployé dans un autre produit à longue durée de vie. En pratique, les bâtiments durent 50–100 ans, au-delà du minimum de 35 ans fixé par le cadre de certification de l’Union (chapitre 02). Ce stockage est donc long, mais temporaire, et les crédits correspondants se vendent moins cher que les crédits d’absorption permanente.
Le liant détermine si le produit stocke du carbone
Selon une étude des universités d’Exeter et de Bath, un bloc de miscanthus à la chaux stocke 135 kg de CO₂e net par m³ sur 100 ans. Un béton léger de structure au miscanthus testé au Luxembourg contient par m³ 150 kg de miscanthus, 592 kg de ciment et 324 kg de chaux. Son miscanthus stocke environ 0,26 t de CO₂, alors que le ciment émet à lui seul environ 0,36–0,47 t ; ce béton émet donc plus qu’il ne stocke (notre calcul).
Le miscanthus réduit ainsi l’empreinte carbone d’un béton riche en ciment sans en faire un stock de carbone. Seuls les produits contenant peu de liant, comme les blocs à la chaux ou à l’argile, les remplissages et les isolants, stockent plus de carbone que leur fabrication n’en émet. Le biochar incorporé au béton constitue une voie distincte, traitée au chapitre 05.
Les trois quarts des émissions liées à la fabrication du bloc proviennent de son liant minéral.
Qui paie pour le carbone stocké dans les bâtiments, et combien par tonne
| Standard ou acheteur | Ce qui est crédité | Prix par t de CO₂ | Situation en octobre 2026 |
|---|---|---|---|
| Puro.earth | Aucune méthode pour les produits de construction biosourcés parmi les huit méthodes publiées | – | Vérifié le 13 octobre 2026 |
| Verra | Un projet de méthode pour le béton de chanvre | – | Archivé le 13 février 2024 |
| Carbon Standards International, Global Construction C-Sink | Carbone net stocké dans des bâtiments construits avec des matériaux biosourcés ; le miscanthus n’est ni cité ni exclu | environ 85 € net pour le constructeur | Premiers certificats en décembre 2025, pour un bâtiment suisse en béton de chanvre stockant environ 500 t de CO₂e |
| Rainbow, Biobased Construction Materials (France) | Crédits d’absorption pour des produits biosourcés, établis à partir de la déclaration environnementale du produit ; le miscanthus n’est pas cité | non publié | 20 projets, 109 491 t disponibles |
| SNK et ONCRA (Pays-Bas) | CO₂ stocké dans des matériaux de construction issus de cultures néerlandaises, après déduction des émissions de la culture et de la transformation ; SNK cite le miscanthus | vendus à l’État néerlandais, voir ci-dessous | En activité |
| État néerlandais, par l’intermédiaire du Nationaal Groenfonds | Achète des certificats SNK ou ONCRA pour de la fibre cultivée aux Pays-Bas et utilisée dans des bâtiments aux Pays-Bas | 95–110 € dans le module destiné aux transformateurs, payés d’avance | Module transformateurs du fonds 2026 : offres de 300 000 € à 2,3 M€ par transformateur, livraison au plus tard le 31 décembre 2031. Les conditions de paiement du module destiné aux producteurs peuvent être différentes |
| CRCF de l’UE, stockage de carbone dans des produits | Produits qui stockent du carbone pendant au moins 35 ans ; le projet couvre le bois massif de structure et les isolants biosourcés | – | La Commission prévoyait de publier la méthode d’ici fin 2026 ; non publiée au 10 novembre 2026 |
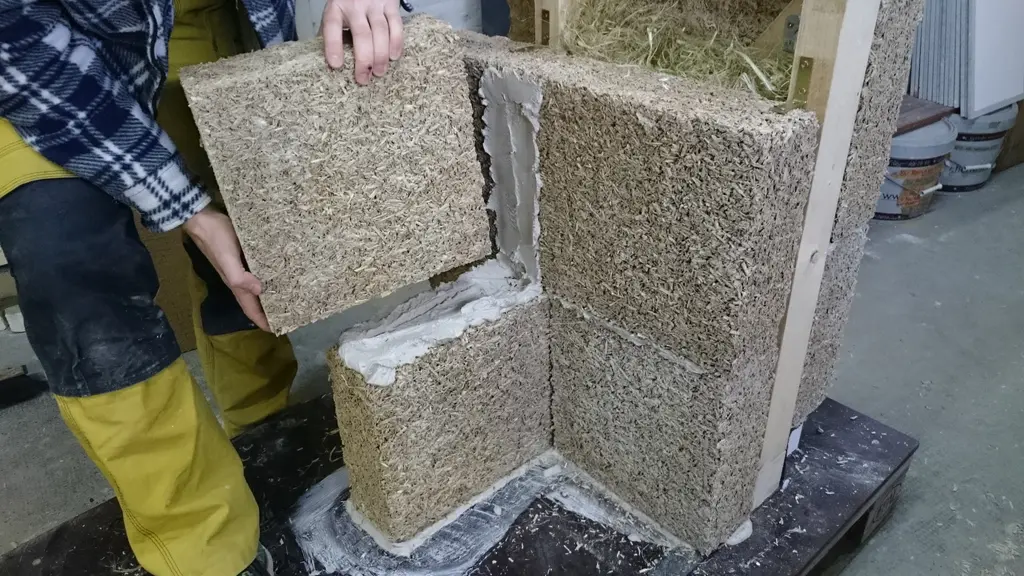
Les produits sur le marché
Le cimentier français Vicat a lancé le Miscanbloc le 3 mars 2026. Il s’agit d’un bloc non porteur en ciment naturel prompt et miscanthus, destiné aux murs de remplissage, aux cloisons et aux doublages isolants, fabriqué sur une ligne de 220 000 blocs par an à côté d’une exploitation de 200 ha de miscanthus dans les Hauts-de-France. La ligne devait démarrer à l’été 2026 ; au 10 novembre 2026, nous n’avions trouvé aucune annonce de son démarrage. Alkern a converti son usine des Andelys, en Normandie, à la fabrication de blocs contenant 30 % de miscanthus, récolté sur environ 100 ha situés à moins de 25 km ; selon la presse professionnelle, la conversion a coûté environ 8 M€, dont 2 M€ d’aides publiques. Les panneaux isolants en miscanthus en sont encore au stade de la recherche.
Les conditions à remplir avant que le carbone stocké dans un produit puisse être crédité
Avant que des crédits puissent être délivrés pour un produit, celui-ci doit porter le marquage CE, disposer en France d’une évaluation technique reconnue par les assureurs et faire l’objet d’une déclaration environnementale de produit selon la norme EN 15804+A2 qui indique le carbone biogénique stocké. Sans cette déclaration, le carbone stocké n’est pas pris en compte par la réglementation française et ne donne droit à aucun crédit auprès des standards cités plus haut.
Comment les réglementations de la construction comptent le carbone stocké dans les matériaux
| Réglementation | Exigences | Carbone biogénique stocké |
|---|---|---|
| UE, directive (UE) 2024/1275 sur la performance énergétique des bâtiments | Potentiel de réchauffement planétaire sur l’ensemble du cycle de vie calculé et indiqué sur le certificat de performance énergétique : bâtiments neufs de plus de 1 000 m² à partir du 1er janvier 2028, tous les bâtiments neufs à partir du 1er janvier 2030 ; valeurs limites nationales à partir de 2030 | Les États membres doivent traiter la question du stockage du carbone dans les bâtiments ; le certificat peut l’indiquer |
| UE, règlement délégué (UE) 2026/52 | Méthode commune de calcul sur le cycle de vie : période de 50 ans, EN 15978, en vigueur depuis le 24 mai 2026 | Le carbone stocké lors de la production est compté de nouveau comme émis en fin de vie, si bien que le stockage seul a un bilan nul ; les États membres peuvent pondérer les émissions selon leur date pour leurs propres valeurs limites |
| France, RE2020 | Seuil Ic construction pour les maisons individuelles neuves : 530 kg CO₂e par m² à partir de 2025, 475 à partir de 2028 et 415 à partir de 2031 | L’analyse de cycle de vie dynamique pondère davantage les émissions précoces que les émissions tardives, si bien que le carbone stocké la première année compte en faveur du produit |
| Danemark, réglementation de la construction | Valeur limite moyenne de 7,1 kg CO₂e par m² et par an sur 50 ans pour les bâtiments neufs à partir du 1er juillet 2025 | Le carbone stocké est compté à la production et libéré en fin de vie, si bien que son bilan est nul |
| Pays-Bas, MPG | Valeur limite de performance environnementale pour les bâtiments neufs ; le renforcement prévu pour 2025 a été reporté | Le carbone stocké est déclaré comme une émission en fin de vie et n’a en pratique aucune valeur |
Crédits par hectare et par an pour le carbone stocké dans des blocs
| Rendement, t MS par ha | CO₂ dans le produit, t | Base fibre, t | à 95–110 € | Base nette, t | à 85–110 € |
|---|---|---|---|---|---|
| 12, terres dégradées | 16,6 | 14,9 | 1 420–1 640 € | 7,3 | 620–800 € |
| 15 | 20,7 | 18,7 | 1 770–2 050 € | 9,1 | 775–1 000 € |
| 18, bonnes terres | 24,9 | 22,4 | 2 130–2 460 € | 10,9 | 930–1 200 € |
| 26, meilleurs sols profonds | 35,9 | 32,3 | 3 070–3 560 € | 15,8 | 1 340–1 740 € |
Les crédits par hectare et pour un constructeur de 100 maisons par an
Sur des terres dégradées, les crédits atteignent environ 600–2 500 € par hectare et par an, selon que le standard crédite la fibre ou le bilan net du bloc. À titre de comparaison, les balles d’un hectare qui produit 15 t de matière sèche se vendent environ 1 900–2 000 € comme combustible.
Un constructeur de maisons individuelles en France ou aux Pays-Bas qui réalise chaque année 100 maisons à ossature bois avec un remplissage en blocs de miscanthus dans les murs extérieurs, soit 36 m³ de blocs par maison, utilise 3 600 m³ de blocs contenant 648 t de matière sèche de miscanthus par an. Environ 54 ha fournissent cette fibre, avec un rendement de 15 t par hectare dont 80 % se retrouvent dans le produit. Les murs contiennent environ 1 120 t de CO₂, dont 490–1 010 t peuvent être créditées, pour une valeur de 40 000–110 000 € par an selon le standard. Rapporté à un coût de construction de 25–30 M€, cela représente 0,13–0,44 % (notre calcul). Pour un fabricant de blocs, l’intérêt principal est commercial, car le matériau facilite le respect de la RE2020 ou l’obtention de marchés de construction biosourcée. Pour un producteur, la valeur se traduit par un prix de la fibre, qui peut être supérieur au prix du combustible.
Le captage et le stockage du CO₂ issu de la combustion du miscanthus (BECCS) exigent une grande installation et un site de stockage
La combustion du miscanthus est en elle-même presque neutre pour le climat, car le CO₂ qui sort de la cheminée est celui que la culture a absorbé ; le bénéfice climatique vient du combustible fossile remplacé (chapitre 04). Si ce CO₂ est capté à la cheminée, liquéfié, transporté par bateau et injecté dans un site de stockage géologique autorisé, selon une chaîne appelée BECCS (bioénergie avec captage et stockage du carbone), le carbone de la récolte reste hors de l’atmosphère pendant des milliers d’années, plus longtemps qu’avec tout autre usage décrit dans cet article.
La méthode européenne de certification de la BECCS
Le règlement délégué (UE) 2026/285, en vigueur depuis le 7 mai 2026, fixe la méthode européenne de certification de ces absorptions. Les unités reviennent à l’installation de captage et non à l’agriculteur, et cette installation doit se trouver dans l’UE. La biomasse doit respecter les critères de la RED relatifs aux terres et à la réduction des émissions de gaz à effet de serre, même si aucune énergie renouvelable n’est revendiquée. Le CO₂ doit être un sous-produit de la production de chaleur, d’électricité ou de biens : il est interdit de brûler de la biomasse dans le seul but de produire du CO₂ à stocker. Une installation construite, ou convertie d’un combustible fossile à la biomasse, moins d’un an avant le début de l’activité doit démontrer qu’elle est rentable sans les coûts de captage ni les recettes d’absorption, et une installation existante ne peut pas augmenter sa capacité au-delà de l’énergie nécessaire au captage.
La méthode déduit l’énergie et les matériaux nécessaires au captage, au transport et au stockage, mais pas les émissions liées à la culture et au transport de la biomasse que l’installation brûlerait de toute façon. En juin 2026, neuf organisations environnementales ont demandé à la Commission de réexaminer la méthode ; l’issue de cette demande n’était pas connue en octobre 2026.
Le CO₂ biogénique capté dans le SEQE-UE aujourd’hui
Le captage du CO₂ biogénique ne fait économiser aucun quota, car les émissions de la biomasse sont déjà comptées comme nulles ; la Commission le précise dans les considérants de la méthode. Seule la part fossile du CO₂ capté dans une installation en cocombustion permet d’économiser des quotas.
La proposition de la Commission sur les absorptions dans le SEQE-UE à partir de 2031
Selon la proposition du 17 juillet 2026, la Commission achèterait jusqu’à 250 Mt d’absorptions certifiées en 2031–2040, et une installation pourrait déduire de ses émissions fossiles ses propres absorptions certifiées issues du captage, jusqu’à ramener ces émissions à zéro. Au 10 novembre 2026, ni la commission de l’environnement du Parlement européen ni le Conseil n’avaient adopté de position ; les institutions de l’UE ont fixé au premier trimestre 2027 l’achèvement de la révision.
Qui paie pour le CO₂ biogénique stocké, et combien par tonne
| Payeur | Par t de CO₂ | Conditions et situation en octobre 2026 |
|---|---|---|
| Suède, enchères inversées pour la bio-CCS | environ 158 €, notre calcul | Stockholm Exergi a obtenu 20 milliards de SEK pour plus de 11 Mt en janvier 2025 ; la décision d’attribution n’indique pas de prix à la tonne. L’aide est versée pendant 15 ans au plus à compter du début du stockage. Lors de la seconde enchère, close le 13 août 2026 avec un budget de 10,17 milliards de SEK, l’agence a attribué, le 16 octobre 2026, 9,3 milliards de SEK à Renova, SYSAV et Öresundskraft pour 5,75 Mt au total. |
| Danemark, fonds NECCS, attributions de 2024 | 130–349 € | Trois projets, 160 350 t par an sur 2026–2032. Le plus petit, 4 650 t par an, a eu besoin d’une aide par tonne 2,7 fois plus élevée que le plus grand. Aucun nouvel appel d’offres n’avait été annoncé en octobre 2026. |
| Acheteurs volontaires | 130–375 € | 150–430 $ la tonne. Au premier trimestre 2026, Microsoft détenait environ 32 des 36 Mt d’absorptions par BECCS achetées sous contrat dans le monde. |
| SEQE-UE, proposition de la Commission du 17 juillet 2026 | de 214 € à 176 € | Prix que l’analyse d’impact retient pour 2030 et 2040 pour l’achat d’absorptions décrit plus haut, qui serait financé par les recettes de 250 millions de quotas supplémentaires. La proposition n’a pas force de loi. |
| Coût du captage, du transport et du stockage | 167–261 € | Estimation de la Commission pour la BECCS en 2030. Le captage sur des flux de CO₂ presque pur, comme ceux de la fermentation, coûte environ 64–66 € la tonne. |
Taille de l’installation, absorptions et surface
| Installation | Matière sèche par an | Absorption nette par an | Surface à 18–12 t MS par ha | Projet comparable |
|---|---|---|---|---|
| Chaudière, 20 MW, 6 000 heures | 25 000 t | 37 400 t | 1 390–2 080 ha | Projets danois NECCS de 4 650–25 000 t par an |
| Cogénération, 50 MW, 6 500 heures | 67 700 t | 101 300 t | 3 760–5 640 ha | La chaudière à paille d’Avedøre, environ 150 000 t par an |
| Cogénération, 150 MW, 7 000 heures | 218 800 t | 327 300 t | 12 150–18 230 ha | Stockholm Exergi, jusqu’à 800 000 t par an à partir de résidus forestiers |
Les capacités de stockage en mer du Nord
L’installation doit aussi avoir accès à un site de stockage de CO₂. Northern Lights, en Norvège, a injecté son premier CO₂ en août 2025 et dispose d’une capacité de 1,5 Mt par an, qui doit passer à au moins 5 Mt à partir du second semestre 2028. Greensand, au Danemark, a ouvert le 18 septembre 2026 avec 0,4 Mt par an. Porthos, à Rotterdam, d’une capacité de 2,5 Mt par an, ne prévoit pas que son système soit opérationnel avant le second semestre 2027. L’objectif de l’UE est de disposer de 50 Mt par an de capacité d’injection d’ici 2030.
La taille de l’installation est le facteur qui pèse le plus sur le coût par tonne. Les plus petits projets en service stockent quelques milliers de tonnes par an et ont besoin d’une aide élevée par tonne ; les deux plus grands projets retenus pour un soutien dans les pays nordiques en 2024 et 2025, à environ 130 € et 158 € la tonne selon notre conversion et notre calcul, stockent environ 130 000 et 800 000 t par an. Nous n’avons trouvé en Europe aucune installation de captage alimentée au miscanthus.
La cocombustion dans une cogénération à la paille ou au bois équipée d’un captage
L’exemple le plus proche est la chaudière à paille d’Avedøre, qui doit capter environ 150 000 t par an dans le cadre du hub de Kalundborg d’Ørsted (environ 430 000 t par an au total) et les expédier vers Northern Lights ; selon Ørsted, les installations de captage entreront en service en 2027. La paille et le miscanthus demandent le même type de grille. Une cogénération de 150 MW qui tirerait 20 % de son énergie du miscanthus brûlerait 51 500 t de balles par an, récoltées sur environ 2 900 ha, et les absorptions attribuables au miscanthus atteindraient environ 65 500 t de CO₂ par an (notre calcul).
Les installations de biogaz et d’éthanol
La fermentation et l’épuration du biogaz rejettent un CO₂ presque pur, le moins coûteux à capter. Les aides danoises NECCS sont allées principalement à des installations de biogaz. Une usine d’éthanol alimentée au miscanthus rejetterait aussi ce type de CO₂ ; le chapitre 09 en donne la quantité par hectare.
Un bassin d’approvisionnement autour d’une nouvelle installation
Une nouvelle cogénération peut être construite près d’un port, avec un bassin d’approvisionnement planté en fonction de sa date de mise en service. La période d’activité européenne de 15 ans et les 15 ans de soutien suédois tiennent tous deux dans la durée de vie d’une plantation, environ 20 ans.
L’objection faite à la combustion de biomasse forestière, et sa portée pour le miscanthus
Les organisations qui ont contesté la méthode européenne lui reprochent de compter le carbone biogénique stocké comme une absorption sans tenir compte du carbone que les forêts perdent lorsque leur bois est brûlé. Une graminée pérenne cultivée sur des terres arables ou dégradées ne prélève pas de carbone dans une forêt, et sur d’anciennes terres arables elle enrichit généralement le sol en carbone (chapitre 08). Cette réponse ne vaut que si la culture ne déplace pas la production alimentaire ailleurs ; la question de savoir si un projet de captage au miscanthus échappe à cette critique dépend donc des terres sur lesquelles le miscanthus est cultivé (chapitre 10).
Où le carbone du sol augmente sous le miscanthus, quels dispositifs le rémunèrent et ce qu’il vaut
Le chapitre 02 donne l’ordre de grandeur du stock de carbone des racines et des rhizomes et du gain net durable de carbone du sol sur d’anciennes terres arables.
Variation nette du carbone du sol sous miscanthus selon l’usage antérieur des terres, en t C par hectare et par an
| Usage antérieur et données | Fourchette | Valeur centrale | Remarque |
|---|---|---|---|
| Anciennes terres arables, 14 comparaisons européennes | −0,26 à +3,8 | médiane 1,1 | Six comparaisons sur 14 sont significatives ; la plupart ont été échantillonnées sur une profondeur fixe de 30–150 cm, ce qui peut surestimer le gain |
| Anciennes terres arables, six plantations commerciales de 11–19 ans | −0,17 à +1,57 | moyenne 0,87 | Allemagne, Danemark, Pays-Bas et Suisse, échantillonnage jusqu’à 80 cm |
| Anciennes cultures annuelles, synthèse mondiale sur les cultures pérennes | +6 t C en 20 ans | 0,3 par an | Horizon 0–30 cm |
| Anciennes terres arables, modèle français utilisé pour les crédits | 0,37 dans le nord à 0,91 dans le sud | 0,55 en moyenne pondérée | Sur une plantation de 20 ans, année de destruction comprise |
| Anciennes prairies, quatre comparaisons | −1,2 à +0,29 | proche de zéro ou négatif | Irlande, Grande-Bretagne et Allemagne |
| Prairie marginale au pays de Galles, 12 ans | −8 t C en 12 ans | −0,67 par an | Horizon 0–30 cm ; selon le modèle, encore 4 t C de moins que la prairie après 15 ans |
Les sols qui gagnent du carbone sous le miscanthus
Les terres les plus favorables au stockage de carbone dans le sol sont des terres arables dont le stock de carbone est faible. Une synthèse de 2018 a conclu que le stock initial prédit mieux le gain que ne le fait l’usage antérieur des terres, et que les gains les plus importants sont obtenus sur des sols pauvres en carbone. Sur une prairie ancienne, le sol ne gagne en général pas de carbone pendant les 10–15 premières années, et au pays de Galles il a perdu du carbone. Les prairies abandonnées, les broussailles et les bois sont donc de mauvais choix pour des crédits de carbone du sol, et l’abattage d’arbres rend une parcelle inéligible au titre de la méthode européenne.
Le gain se concentre près de la surface. Dans des plantations de 5 et 20 ans de l’est de la France et de Suisse, le carbone issu du miscanthus représentait 69 % du carbone du sol sur les 10 premiers centimètres, mais seulement 7 % entre 70 et 100 cm. Les dispositifs mesurent les 30 premiers centimètres et exigent des méthodes d’échantillonnage qui corrigent l’effet de l’ameublissement du sol sous la culture.
La même tonne brûlée à la place du gaz évite 0,93 t (chapitre 04) ; le carbone du sol ajoute donc un dixième à un tiers à la valeur climatique de la récolte.
Les dispositifs qui rémunèrent le carbone du sol sous miscanthus
| Dispositif | Miscanthus | Ce qui est compté | Situation en octobre 2026 |
|---|---|---|---|
| CRCF de l’UE, méthode d’agrostockage C(2026) 4666 | Non cité. Possible au titre de l’amélioration de la gestion des cultures qui accroît les apports de carbone au sol (la liste des pratiques n’est pas exhaustive), si un système de certification l’accepte | Carbone du sol sur 0–30 cm ; pas les rhizomes | Adoptée le 9 juillet 2026 et rectifiée le 3 septembre ; le Parlement européen a rejeté une objection à son encontre le 20 octobre 2026 ; non publiée au Journal officiel au 10 novembre 2026, donc pas en vigueur ; aucun système reconnu ; registre de l’UE d’ici le 27 décembre 2028 |
| France, Label Bas-Carbone, méthode Grandes Cultures v2.0 | Oui, un levier de plantation de miscanthus sur des parcelles arables en rotation, sur 20 % au plus des terres arables d’une exploitation | Carbone du sol, modélisé : 0,37–0,91 t C par ha et par an | Projet déposé en février 2025 ; la page officielle affichait encore la version de 2021 en octobre 2026. Prix moyen des crédits du label : 35 € la tonne, dans une fourchette de 20–70 € |
| ONCRA (Pays-Bas) | Oui : un projet avec 18 agriculteurs, selon la fiche du projet | Carbone du sol, racines et rhizomes ; valeur prévisionnelle de 4,8 t CO₂e par ha et par an selon la fiche du projet, dont 20 % mis en réserve | En activité ; nouveaux prélèvements les années 5 et 10. A demandé en juillet 2026 sa reconnaissance au titre du CRCF, qui ne peut porter que sur des méthodes déjà en vigueur ; cette demande n’ouvre donc aucune voie vers des unités CRCF de carbone du sol pour le miscanthus tant que l’acte sur l’agrostockage ne s’applique pas et qu’aucun système n’est reconnu pour cet acte |
| Verra VM0042 v2.2 | Ne figure pas parmi les pratiques | Biomasse souterraine non ligneuse exclue | Active |
| Certificats d’humus allemands (dispositifs privés) | Rien de spécifique | Paiements uniques après quelques années, sans suivi à long terme | Jugés inadaptés comme instrument climatique par une étude de 2023 menée par le ZALF et l’institut Thünen |
La méthode européenne d’agrostockage
La période d’activité est de cinq ans et peut être renouvelée jusqu’à trois fois, soit 20 ans au total. Le sol est échantillonné dans l’année qui précède ou qui suit le début de l’activité, puis au moins tous les cinq ans, et au moins 8 % sont déduits au titre de l’incertitude et 2–15 % au titre du risque d’inversion. Les unités expirent à la fin de la période de surveillance, cinq ans après la dernière période d’activité, sauf si la surveillance se poursuit.
Le test européen de viabilité financière
La méthode européenne exige que l’activité, sans les recettes carbone, ne soit pas l’option la plus rentable pour les terres, ce qui est vérifié par la valeur actuelle nette à 3,5 %, toutes recettes et subventions comprises. Une plantation dont la récolte trouve un bon acheteur peut déjà être l’usage le plus rentable des terres, et elle échoue alors au test.
La fin de la plantation, après environ 20 ans
Si la parcelle est replantée, le stock souterrain est conservé et de nouvelles périodes d’activité peuvent suivre. Si elle revient aux grandes cultures, le cadre européen considère le carbone stocké comme rejeté à la fin de la surveillance, et une destruction antérieure constitue une inversion dont l’opérateur est responsable. Le contrat d’approvisionnement doit consigner ce choix dès le départ.
Un programme de 500 ha sur les terres arables de fournisseurs en France, sur 20 ans
| Région | Brut, t CO₂e par ha | Net, t CO₂e par ha | 500 ha | Valeur à 35 € | Part du coût d’implantation |
|---|---|---|---|---|---|
| Nord de la France | 27,4 | 23,9 | 11 960 t | 0,42 M€ | 20–23 % |
| Moyenne pondérée française | 40,6 | 35,4 | 17 720 t | 0,62 M€ | 30–34 % |
| Sud de la France | 66,8 | 58,3 | 29 160 t | 1,02 M€ | 49–57 % |
La valeur des crédits de carbone du sol dans le programme de 500 ha
Une entreprise de l’agroalimentaire ou des boissons qui finance 500 ha de miscanthus sur les terres arables de ses fournisseurs obtiendrait des crédits d’une valeur totale de 0,42–1,02 M€ sur 20 ans au prix moyen français, ce qui couvre d’un cinquième à un peu plus de la moitié du coût d’implantation de la culture. Chaque exploitation peut convertir au plus 20 % de ses terres arables ; 500 ha supposent donc de nombreuses exploitations, par exemple 50 exploitations de 10 ha chacune.
Dans le cas moyen français, les crédits de carbone du sol représentent environ 3 % de la valeur annuelle des balles du même hectare à notre prix bord de champ. Aux Pays-Bas, la valeur prévisionnelle d’ONCRA tirée de la fiche du projet donne, après déduction de la réserve, 1 920 t par an sur 500 ha (notre calcul), soit 29 000–115 000 € par an pour des crédits de carbone du sol vendus 15–60 € la tonne.
Les autres débouchés de la récolte : carburants, papier d’hygiène, litière et autres produits à base de fibre
Outre les chaudières et les installations de pyrolyse, la récolte peut être vendue à des fournisseurs de carburants, qui la transforment en éthanol ou en biométhane pour remplir leurs obligations légales, et à des papeteries et des transformateurs, qui l’utilisent comme fibre pour le papier d’hygiène, la litière, le paillis et les composites. Aucune de ces voies ne donne droit à un crédit carbone. Le carburant issu du miscanthus a une valeur de conformité pour le fournisseur tenu de l’incorporer, et les produits à base de fibre ont une durée de vie trop courte pour compter comme stockage (chapitre 02).
Le droit de l’UE cite le miscanthus parmi les matières premières des biocarburants avancés
La directive sur les énergies renouvelables cite le miscanthus parmi les « matières cellulosiques non alimentaires » (article 2, point 42), ce qui le place dans la partie A de l’annexe IX, la liste des matières premières des biocarburants avancés. Le carburant qui en est issu compte pour le sous-objectif relatif aux biocarburants avancés et aux carburants renouvelables d’origine non biologique, au moins 1 % de l’énergie consommée dans les transports en 2025 et 5,5 % en 2030 ; il échappe au plafond de 7 % applicable aux cultures destinées à l’alimentation humaine et animale ainsi qu’au plafond de 3 % du règlement européen sur les carburants d’aviation, ReFuelEU. Notre article sur le carburant d’aviation traite de la filière du kérosène.
Selon la réforme adoptée par le Bundestag en avril 2026, le quota allemand de réduction des émissions de gaz à effet de serre passe de 12 % en 2026 à 26,5 % en 2030 et à 65 % en 2040, avec un sous-quota pour les carburants avancés de 2 % en 2026, porté à 9 % en 2040 ; les certificats de quota se seraient échangés à 150–340 € la tonne de CO₂ en 2025–2026, et le non-respect du sous-quota avancé est sanctionné à hauteur de 45 € par gigajoule, soit environ 0,95 € par litre d’éthanol. Selon son ministère de l’Environnement, l’Allemagne a mis fin au double comptage des carburants avancés à partir de 2026 ; certaines des nouvelles règles ne s’appliquent qu’à partir de 2027. Les Pays-Bas ont remplacé en 2026 leurs unités d’énergie renouvelable par des unités de réduction des émissions, la France passe à un nouveau mécanisme en 2027, et le transport maritime relève de FuelEU Maritime.
CO₂ fossile évité par hectare et par an à 15 t de matière sèche, en t
Clariant, Podari, Roumanie
L’usine d’éthanol cellulosique a été construite pour transformer chaque année 250 000 t de résidus agricoles en 50 000 t d’éthanol, entièrement vendues à Shell. La production a démarré en 2022, et Clariant a annoncé sa fermeture le 6 décembre 2023, l’usine n’ayant pas atteint les performances visées. En 2019, dans le cadre d’un projet de recherche européen, l’usine pilote de Clariant avait transformé en sucres et en éthanol environ 30 t de miscanthus provenant d’une parcelle de démonstration croate.
INA, Sisak, Croatie
La compagnie pétrolière croate prévoyait une bioraffinerie d’éthanol de deuxième génération d’environ 250 M€, dont environ 50 M€ pour la filière d’approvisionnement, principalement des plantations de miscanthus sur des terres agricoles délaissées. Le 16 avril 2024, elle a indiqué qu’aucune décision d’investissement n’avait été prise, en raison de la hausse des coûts et de l’incertitude sur la demande de bioéthanol. Elle a depuis commandé une unité de biométhane à Sisak.
Le coût de l’éthanol et le rendement en méthane du biogaz
À notre prix bord de champ, les balles seules coûtent environ 0,51 € par litre d’éthanol, avant les coûts d’investissement et de fonctionnement de l’usine, alors que l’éthanol conventionnel se vendait 0,75–0,80 € le litre en septembre 2026. Une usine ne couvrirait ses coûts que si le marché du sous-quota avancé restait tendu pendant des années. Le biogaz exige une récolte en vert en octobre, qui réduit le rendement de l’année suivante, et dans un essai allemand, Miscanthus × giganteus a donné le rendement en méthane le plus faible des génotypes testés.
Le papier d’hygiène, la litière, le paillis et les substrats sont les débouchés commerciaux de la fibre en Europe
| Voie | Commercialisé en Europe | Prix | Crédit carbone | Intérêt pour une entreprise |
|---|---|---|---|---|
| Papier d’hygiène et papier | Oui, un seul acheteur, à petite échelle | Un prix garanti par un contrat de dix ans ; son niveau n’est pas public | Aucun | Une empreinte carbone du produit plus faible lorsque la fibre remplace de la pâte de bois vierge |
| Litière animale | Oui ; premier débouché en France, 46 % de la production en 2019 | 120–180 € la tonne pour l’éleveur | Aucun | Une demi-tonne remplace environ une tonne de paille |
| Paillis et substrats | Oui, auprès des professionnels et dans la distribution | Voir les articles sur le paillis et sur les substrats | Aucun | Remplace la tourbe et l’écorce |
| Emballages en fibre moulée | Nous n’avons trouvé aucune usine européenne utilisant du miscanthus | Aucun prix publié | Aucun | – |
| Pièces automobiles et autres composites | Démonstration, dans le projet européen GRACE de 2017–2022 | Aucun prix publié | Aucun : les pièces durent 12–15 ans | Moins de plastique fossile dans le produit |
| Produits chimiques : HMF, furfural, lignine | Échelle pilote | Le HMF issu du miscanthus coûte trois à quatre fois plus cher que son équivalent fossile | Aucun | – |
Papier d’hygiène, emballages et taxes sur le plastique
WEPA, fabricant allemand de papier d’hygiène, produit depuis 2022 un papier d’hygiène professionnel contenant de la fibre de miscanthus. L’entreprise a accordé une garantie d’achat de dix ans, à un prix garanti dont le niveau n’est pas public, à une structure de Zélande qui regroupe plusieurs exploitations sous contrat. Un prix de 150 € la tonne a été rapporté en 2024 par la presse agricole néerlandaise, sans précision sur sa base. Une ligne de pâte non ligneuse comparable à celle qu’Essity exploite à Mannheim pour la paille de blé, soit 35 000 t de pâte par an, aurait besoin de la récolte d’environ 3 900–6 500 ha de miscanthus (notre calcul, avec un rendement en pâte de 45–50 % de la matière sèche).
Le règlement européen sur les emballages, (UE) 2025/40, s’applique depuis le 12 août 2026. Il limite les PFAS dans les emballages en contact avec les denrées alimentaires, interdit plusieurs formats en plastique à usage unique à partir du 1er janvier 2030 et impose à la Commission de réexaminer les emballages en plastique biosourcé d’ici le 12 février 2028 ; il ne fixe aujourd’hui aucune exigence de teneur en matières biosourcées. Les taxes sur le plastique favorisent déjà la fibre. L’UE prélève sur les États membres 0,80 € par kg de déchets d’emballages plastiques non recyclés, l’Espagne taxe les emballages plastiques non réutilisables à 0,45 € par kg, et le Royaume-Uni à 228,82 £ la tonne.
Utiliser d’abord la fibre comme matériau, puis comme combustible en fin de vie
Les analyses de cycle de vie, dont une comparaison de six usages de la récolte sur six sites européens (Wagner et al., 2017), concluent qu’il est préférable d’utiliser d’abord la fibre comme matériau, puis de la brûler lorsque le produit est mis au rebut. Dans cette comparaison, l’isolant fabriqué à partir des balles présentait le plus grand bénéfice climatique sur tous les sites.
La règle européenne de janvier 2008 sur les terres, et pourquoi les anciennes terres arables sont le meilleur choix
Toutes les valeurs présentées dans cet article dépendent des terres sur lesquelles pousse la culture. La directive européenne sur les énergies renouvelables fixe une date de référence, janvier 2008 : la biomasse issue de terres qui présentaient à cette date, ou dans certains cas à tout moment par la suite, une grande valeur sur le plan de la biodiversité ou un important stock de carbone n’est pas prise en compte. Cette règle s’impose à toutes les installations soumises au SEQE-UE, à toutes les installations de production de chaleur ou d’électricité de 7,5 MW ou plus, à tous les carburants et à tous les régimes d’aide, et depuis mai 2026 à toutes les unités CRCF issues du biochar ou du CO₂ capté, quelle que soit la taille de l’installation. Les unités CRCF de carbone du sol obéissent à leurs propres exclusions, présentées dans le second tableau ci-dessous, et le défrichement est exclu par les deux ensembles de règles.
La date de référence de janvier 2008 : les terres dont la récolte n’est pas prise en compte
| Terres | Article de la RED | Critère de date |
|---|---|---|
| Forêts primaires et autres surfaces boisées primaires, forêts anciennes, et forêts très riches en biodiversité désignées par les autorités | 29(3)(a)–(b) | Ce statut en janvier 2008 ou à tout moment par la suite |
| Zones affectées à la protection de la nature, ou à la protection d’écosystèmes ou d’espèces rares ou menacés | 29(3)(c) | En janvier 2008 ou par la suite, sauf s’il est prouvé que la culture n’a pas compromis les objectifs de protection |
| Prairies de plus d’un hectare présentant une grande valeur sur le plan de la biodiversité, et landes | 29(3)(d)–(e) | En janvier 2008 ou à tout moment par la suite |
| Zones humides : terres couvertes ou saturées d’eau en permanence ou pendant une partie importante de l’année | 29(4)(a) | Zone humide en janvier 2008 qui ne l’est plus |
| Zones forestières continues : plus d’un hectare avec des arbres de plus de 5 m et un couvert de plus de 30 %, ou des arbres pouvant atteindre ces seuils sur le site | 29(4)(b) | Zone boisée en janvier 2008 qui ne l’est plus |
| Terres de plus d’un hectare avec des arbres de plus de 5 m et un couvert de 10–30 % | 29(4)(c) | En janvier 2008, sauf si le combustible respecte encore le seuil de réduction des émissions après prise en compte du carbone perdu lors de la conversion |
| Tourbières | 29(5) | Tourbière en janvier 2008, sauf si la culture n’implique pas le drainage d’un sol auparavant non drainé |
Les règles qui excluent le défrichement d’une forêt pour planter du miscanthus
| Règle | Conséquence pour une forêt défrichée |
|---|---|
| Droit forestier national | Allemagne : le défrichement exige une autorisation, et toute surface peuplée de plantes forestières est juridiquement une forêt (Bundeswaldgesetz, §§ 2 et 9). France : le défrichement exige une autorisation, assortie d’un boisement compensateur de 1 à 5 fois la surface ou d’un versement à un fonds forestier |
| Évaluation des incidences sur l’environnement | La directive 2011/92/UE range le déboisement en vue de la reconversion des sols, et l’affectation de terres incultes ou d’étendues semi-naturelles à l’exploitation agricole intensive, parmi les projets qui peuvent nécessiter une évaluation |
| Directive sur les énergies renouvelables et SEQE-UE | La récolte ne respecte pas les critères relatifs aux terres : elle ne compte pour aucun objectif ni aucune obligation, ne bénéficie d’aucune aide, et une installation soumise au SEQE-UE la compte comme combustible fossile |
| Absorptions certifiées de l’UE (CRCF) | Les critères de la RED relatifs aux terres s’appliquent à la biomasse de toute activité de biochar ou de captage, quelle que soit la taille de l’installation ; pour le sol, la méthode d’agrostockage exclut l’enlèvement d’arbres ou d’éléments ligneux existants, tout nouveau drainage après le 1er janvier 2023 et la conversion d’habitats à haute valeur de conservation |
| Règlement de l’UE sur la déforestation | Le bois issu d’une forêt convertie en terre agricole après le 31 décembre 2020 n’est pas « zéro déforestation » ; les règles s’appliquent aux grands et moyens opérateurs à partir du 30 décembre 2026 |
| Inventaire des émissions de l’entreprise | À partir de 2027, le GHG Protocol intègre à l’inventaire les émissions dues au changement d’affectation des sols pendant les 20 ans qui suivent la conversion |
Une installation soumise au SEQE-UE compte ce combustible comme fossile, à environ 1,45–1,5 t de CO₂ par tonne de balles (notre estimation à partir du facteur par défaut de la biomasse solide) ; les quotas coûtent donc à peu près autant que les balles elles-mêmes.
Beaucoup de terres « abandonnées » sont juridiquement des forêts
La moitié des terres agricoles de l’UE qui présentent des signes d’abandon depuis 2000 sont en train de se boiser. Selon la définition allemande présentée dans le tableau, ces accrus forestiers sont déjà une forêt, et en France environ 3 millions d’hectares d’anciennes terres agricoles sont couverts de jeunes bois. En France, un jeune bois peut être défriché sans autorisation, mais s’il atteignait déjà les seuils qui définissent une forêt sur plus d’un hectare en janvier 2008, sa récolte ne respecte pas la directive, que ce soit pour le SEQE-UE, pour les aides, pour le biochar ou pour le captage.
Les prairies anciennes
Le retournement d’une prairie ancienne pour y planter du miscanthus fait perdre du carbone au sol, comme le montre l’essai gallois présenté au chapitre 08, et la directive compte cette conversion comme un changement d’affectation des sols dont la perte de carbone est répartie sur 20 ans. Dans le cadre de la PAC, une surface en herbe depuis cinq ans ou plus est une prairie permanente, les régions ne peuvent en perdre plus de 5 % par rapport à 2018, et les prairies sensibles situées dans les sites Natura 2000 ne peuvent pas être labourées.
Les zones humides et les tourbières
La directive exclut les zones humides et les tourbières, sauf en l’absence de nouveau drainage, et le règlement sur la restauration de la nature fixe des objectifs de remise en état des tourbières drainées à usage agricole : 30 % d’ici 2030, 40 % d’ici 2040 et 50 % d’ici 2050. Ces terres ne conviennent de toute façon pas à cette culture.
Les anciennes terres arables
Les terres qui étaient arables en janvier 2008, qui sont toujours ouvertes et qui se trouvent hors des zones protégées respectent les critères relatifs aux terres, et elles restent comptées comme terres cultivées lorsque le miscanthus y est planté ; le calcul de la directive ne fait donc apparaître aucun changement d’affectation des sols. Sur ces terres, le sol gagne du carbone et perd moins de nitrates que sous les cultures précédentes. Les terres cultivées ou en jachère jusqu’à une date récente et dépourvues de couvert arboré sont donc le meilleur choix pour un programme.
Terres agricoles de l’UE susceptibles d’accueillir une culture énergétique, en millions d’hectares
Pourquoi les terres agricoles pauvres restent inexploitées, et les règles applicables aux sols pollués
Les terres agricoles pauvres restent inexploitées avant tout pour des raisons économiques. Dans les entretiens menés pour l’étude de 2020 de la Commission sur la disponibilité des terres, 163 réponses sur 199 citaient des causes économiques ou sociales, et l’absence de débouché pour la récolte était la plus fréquente. Un contrat d’achat de la récolte sur 15–20 ans remédie à la cause la plus souvent citée.
Pour les sols pollués, la directive (UE) 2025/2360 sur la surveillance des sols, en vigueur depuis décembre 2025, range la phytostabilisation parmi les mesures reconnues de réduction des risques. Les États membres doivent établir des registres publics des sites potentiellement pollués d’ici le 17 décembre 2029 et recenser tous ces sites d’ici le 17 décembre 2035. Le miscanthus permet de continuer à exploiter ces terres, mais n’en retire qu’une faible part de la pollution, comme l’explique notre article sur les terres marginales et polluées.
Les effets de 20 ans de miscanthus sur une ancienne parcelle arable
| Effet | Résultat | Source |
|---|---|---|
| Carbone du sol | 13 t C par hectare de plus que dans la parcelle cultivée voisine après 20 ans (France) | Dufossé et al. 2014 |
| Structure du sol et rétention d’eau | Les racines pérennes améliorent la structure du sol et augmentent sa réserve en eau de 100–150 mm, selon une synthèse d’études britanniques | McCalmont et al. 2017 |
| Vers de terre | 5,1 espèces dans une plantation de 15 ans, contre 3,0–4,0 sous maïs, céréales et colza (Allemagne) | Felten et Emmerling 2011 |
| Érosion | Sur une pente de lœss en Pologne, une jeune bande de miscanthus a réduit les pertes de sol d’environ un cinquième et l’érosion en rigoles de près de moitié | Mazur et Kowalczyk-Juśko 2021 |
| Nitrates | 154 kg N par hectare perdus le premier hiver, puis 8 et 3 kg les deuxième et troisième années, un niveau proche de celui d’une prairie extensive (Rothamsted) | Christian et Riche 1998 |
| Phosphore et potassium | Environ 100 kg de P et 1 170 kg de K par hectare en moins dans le sol après 20 ans ; à restituer lorsque la parcelle revient aux grandes cultures | Dufossé et al. 2014 |
| Destruction de la plantation | Environ 1,5 t de CO₂ par hectare et une hausse des émissions de protoxyde d’azote l’année suivante ; le blé suivant n’a presque pas été affecté | Dufossé et al. 2014 ; McCalmont et al. 2018 |
Faune, flore et eau
Selon une méta-analyse de 25 études, la biodiversité tend à être plus élevée dans les graminées pérennes comme le miscanthus que dans les cultures annuelles, mais l’écart n’est significatif que pour les plantes et les petits mammifères ; pour les arthropodes et les oiseaux, la différence est positive mais non significative. Dans le Cambridgeshire, des plantations de cinq ans au plus abritaient en hiver 24 espèces d’oiseaux contre 11 dans le blé, et environ deux fois plus d’espèces en période de reproduction, à l’exception de l’alouette des champs, moins présente que dans le blé. Les pollinisateurs étaient plus abondants dans les bordures de champ que dans la culture. Cette culture ne remplace pas une prairie, et une grande partie de la faune vit dans les bordures de champ.
Le miscanthus consomme environ 100–120 mm d’eau de plus par an que le blé, soit 1 000–1 200 m³ par hectare ; il convient donc aux sites qui reçoivent au moins 500 mm de pluie environ. En raison des faibles pertes de nitrates après la première année, présentées dans le tableau ci-dessus, des services des eaux français et belges le testent dans des aires d’alimentation de captages d’eau potable.
La vérification d’une parcelle avant la plantation
- Le statut des terres en janvier 2008, d’après les orthophotos de 2006–2009 et les déclarations PAC de la parcelle.
- Pas de couvert arboré supérieur à 10 % aujourd’hui, ni de recrû juridiquement considéré comme une forêt.
- Pas de zone protégée, de prairie sensible, de prairie riche en espèces ou de lande depuis 2008.
- Le statut éventuel de prairie permanente de la parcelle au titre de la PAC.
- Les registres des sites pollués, et les étapes de réhabilitation si le site y figure.
- Au moins 500 mm de pluie par an environ, ou une irrigation prévue ; pas de berges de cours d’eau inondables.
- Un état initial du sol avant la plantation : carbone, argile, pH, phosphore, potassium et densité apparente.
Une entreprise déclare ses émissions brutes et présente les absorptions et les crédits sur des lignes distinctes
Aucune norme de reporting ne permet à une entreprise de déduire des crédits ou des absorptions de ses émissions. Les normes européennes d’information en matière de durabilité (ESRS), le GHG Protocol et la Science Based Targets initiative (SBTi) exigent tous trois que les émissions soient déclarées en valeur brute, les absorptions dans la chaîne de valeur et les crédits achetés en dehors de celle-ci figurant sur des lignes distinctes. La réduction qu’une entreprise peut déclarer grâce au miscanthus provient du combustible ou du matériau fossile que la culture remplace.
L’inventaire brut
Les émissions des scopes 1 à 3 sont déclarées sans déduction d’absorptions, de crédits ou de quotas. Un changement de combustible y apparaît sous la forme d’une baisse des émissions du scope 1.
Le CO₂ biogénique
Le CO₂ issu de la combustion du miscanthus figure sur une ligne distincte, en dehors des scopes 1 à 3 ; le méthane et le protoxyde d’azote émis par la combustion restent dans le scope 1.
Les absorptions dans la chaîne de valeur
Le carbone du sol sur les parcelles des fournisseurs, ainsi que le biochar ou le CO₂ stocké provenant des installations de l’entreprise, sont déclarés séparément, avec leur suivi et les éventuelles inversions.
Les crédits achetés
Pour les crédits extérieurs à la chaîne de valeur, l’entreprise publie les tonnes de crédits annulées dans l’année, le standard, et indique s’il s’agit ou non d’absorptions.
L’insetting, la compensation et le droit de déclarer
Lorsqu’une entreprise finance une absorption dans sa propre chaîne d’approvisionnement, par exemple le carbone du sol sur les parcelles des producteurs qui alimentent sa chaudière, on parle d’insetting. À partir de 2027, le Land Sector and Removals Standard du GHG Protocol n’autorise une entreprise à déclarer de telles absorptions qu’à plusieurs conditions : une traçabilité physique jusqu’aux parcelles ou jusqu’à une région d’approvisionnement définie, des données mesurées, une incertitude quantifiée, un plan de surveillance du stockage sur toute sa durée et un droit de déclaration accordé par écrit par chaque propriétaire foncier. Des certificats échangés indépendamment des balles ne permettent pas d’établir une traçabilité physique. L’achat de crédits issus de projets extérieurs à la chaîne de valeur relève de la compensation, et ces crédits sont publiés séparément.
Chaque tonne ne peut être revendiquée que par une seule partie. Si un producteur vend à une autre entreprise des crédits de carbone du sol issus d’une parcelle, l’acheteur de la biomasse de cette parcelle perd le droit de déclarer ces absorptions. Le cadre européen applique la même règle à ses unités, et la répartition des déclarations se règle dans le contrat d’approvisionnement.
La règle du GHG Protocol pour le CO₂ biogénique à partir de 2027
À partir du 1er janvier 2027, le GHG Protocol ne maintient le CO₂ issu de la combustion de biomasse hors de l’inventaire que si l’entreprise comptabilise l’ensemble du cycle de vie de cette biomasse, y compris la variation du carbone sur les parcelles dont elle provient. Dans le cas contraire, ce CO₂ est déclaré dans l’inventaire comme émission liée aux terres. Un combustible acheté sous contrat auprès de parcelles connues remplit cette condition ; un combustible d’origine anonyme ne la remplit pas. Les ESRS maintiennent dans tous les cas le CO₂ biogénique en dehors des scopes, et la SBTi suit le GHG Protocol.
Les allégations sur les produits interdites dans l’UE à partir du 27 septembre 2026
La directive (UE) 2024/825 interdit dans la publicité destinée aux consommateurs toute allégation, fondée sur la compensation des émissions, selon laquelle un produit a un impact neutre, réduit ou positif sur le climat. Elle interdit aussi les allégations génériques telles que « vert » ou « écologique » en l’absence de preuve d’une excellente performance environnementale reconnue. À la date limite de transposition, sept États membres, dont l’Allemagne, l’Italie et l’Irlande, l’avaient transposée (ClimatePartner, juin 2026), et le 28 mai 2026 la Commission a ouvert des procédures d’infraction contre 20 autres. Au 5 octobre 2026, 19 des 27 États membres avaient des mesures en vigueur (suivi de Freshfields).
- « Ce produit est neutre pour le climat » ou « CO₂ compensé », sur la base de crédits.
- « Bloc à bilan carbone négatif » ou « bâtiment à impact climatique positif ».
- « Chaleur sans CO₂ » ou « carburant zéro émission ».
Les déclarations qu’une entreprise peut faire, si elles sont exactes
- « Depuis 2030, la chaudière de notre usine brûle du miscanthus cultivé sur environ 830 ha dans un rayon de 50 km, ce qui a réduit les émissions de CO₂ fossile de l’usine d’environ 11 600 t par an. »
- « En 2029, nous avons financé l’absorption de 5 000 t de CO₂ par du biochar produit à partir de miscanthus, certifiée selon [standard] et dont les crédits ont été annulés dans [registre]. »
- « Chaque m³ de ce bloc contient N kg de carbone absorbé par le miscanthus, comme l’indique la déclaration environnementale de produit n° ... »
La proposition de directive sur les allégations environnementales (Green Claims) n’a pas force de loi, et les négociations à son sujet se sont arrêtées en juin 2025.
Le champ de la CSRD après la directive (UE) 2026/470
Depuis la directive (UE) 2026/470, l’obligation de publication couvre les entreprises de l’UE de plus de 1 000 salariés réalisant plus de 450 M€ de chiffre d’affaires ; les entreprises nouvellement concernées publient en 2028 leurs informations relatives à l’exercice 2027. Les ESRS simplifiées, adoptées par la Commission le 3 juillet 2026 et publiées au Journal officiel le 21 septembre 2026 sous la forme du règlement délégué (UE) 2026/1563, sont en vigueur depuis le 10 novembre 2026 et conservent une obligation d’information sur les projets d’absorption et les crédits carbone. Les fournisseurs de moins de 1 000 salariés peuvent refuser les demandes de données qui vont au-delà de la norme volontaire ; les données de terrain dont un acheteur a besoin doivent donc être inscrites dans le contrat d’approvisionnement.
Le Net-Zero Standard V2.0 de la SBTi
Publiée en juin 2026, cette norme ne prend en aucun cas les crédits en compte pour l’atteinte des objectifs. Une entreprise peut demander à être reconnue pour avoir assumé la responsabilité des émissions qu’elle continue de produire, avec des résultats vérifiés ou un budget couvrant au moins 1 %, 10 % ou 100 % de ces émissions. Pour les grandes entreprises des pays à revenu élevé (catégorie A), la norme présente aussi, à titre d’illustration, une exigence de soutien aux absorptions à partir de 2035, qui s’étendrait à toutes les émissions résiduelles d’ici l’année de neutralité ; cette exigence doit être réexaminée dans la prochaine version et n’est pas encore contraignante. Le carbone du sol est une absorption de courte durée ; le biochar et le CO₂ stocké sont les candidats aux absorptions de longue durée.
La taxinomie de l’UE couvre les chaudières et les cogénérations au miscanthus
Une chaudière, une cogénération ou une centrale électrique au miscanthus constitue une activité couverte par la taxinomie (4.24, 4.20 et 4.8) si la biomasse respecte les critères de la RED relatifs aux terres et permet une réduction d’au moins 80 % des émissions de gaz à effet de serre. Ce n’est pas le cas de la plantation elle-même, car la taxinomie ne prévoit pas de critères pour les cultures agricoles. Une obligation verte européenne peut affecter jusqu’à 15 % de son produit à des activités sans critères.
Ce qu’une entreprise peut déclarer et revendiquer, voie par voie
| Voie | Dans l’inventaire | Déclaré séparément | SBTi | Crédit | Taxinomie de l’UE | Allégation possible | Allégations à éviter |
|---|---|---|---|---|---|---|---|
| Changement de combustible, chaudière ou cogénération hors SEQE-UE | Le scope 1 baisse ; le scope 3 augmente légèrement du fait de la chaîne d’approvisionnement du combustible | CO₂ biogénique sur une ligne distincte ; à partir de 2027, le GHG Protocol exige des données de cycle de vie remontant jusqu’aux parcelles | Compte pour les objectifs | Non | Aligné (4.24, 4.20) avec une réduction d’au moins 80 % et le respect des critères de la RED relatifs aux terres | « Nos émissions de CO₂ fossile sur le site X ont baissé de N t par an » | « Chaleur neutre en carbone », « sans CO₂ » |
| Changement de combustible dans une installation soumise au SEQE-UE | Le scope 1 et les émissions vérifiées au titre du SEQE-UE baissent | CO₂ biogénique sur une ligne distincte | Compte pour les objectifs | Non : le CRCF exclut les émissions couvertes par le SEQE-UE | Aligné, comme ci-dessus | « Les émissions vérifiées du site au titre du SEQE-UE ont baissé de N t » | Toute mention de crédits ou de neutralité |
| Carbone du sol et des rhizomes sur les parcelles des fournisseurs, conservé par l’entreprise | Non déduit des émissions | Absorptions dans la chaîne de valeur, avec traçabilité, mesures et plan de surveillance | Absorption de courte durée ; peut compter pour les objectifs du secteur des terres si elle n’est pas utilisée ailleurs | Seulement si l’entreprise ne la revendique pas | Non éligible : aucune activité ne couvre les cultures agricoles | « Gain mesuré de carbone du sol de N t sur les parcelles de nos producteurs, déclaré séparément » | « Chaîne d’approvisionnement à bilan carbone négatif », « produit à impact climatique positif » |
| Crédits de carbone du sol vendus à une autre entreprise | L’acheteur de la biomasse doit ajuster ses propres chiffres | L’acheteur des crédits les publie | De courte durée, pour l’acheteur des crédits | Oui, unités temporaires | Non | Acheteur des crédits : « nous avons financé N t d’absorptions de carbone du sol, certifiées selon ... » | Toute allégation de neutralité d’un produit |
| Crédits biochar achetés | Non déduits | Crédits annulés, déclarés comme absorptions technologiques | Probablement de longue durée ; pour une reconnaissance au-delà des objectifs, puis pour la neutralisation | Oui : Puro.earth, CSI ; CRCF dès que des systèmes seront reconnus | Aucune activité ne couvre le biochar | « Nous avons financé l’absorption de N t de CO₂ par du biochar, certifiée selon ..., crédits annulés dans ... » | « Produit neutre pour le climat » |
| Biochar produit dans la chaîne de valeur de l’entreprise | Non déduit | Absorptions technologiques dans la chaîne de valeur | Comme ci-dessus | Seulement pour les tonnes que l’entreprise ne revendique pas elle-même | Non | « Notre installation de biochar a stocké N t de CO₂ en 2029 » | Vendre les mêmes tonnes et les revendiquer |
| Produits de construction au miscanthus | Pas une absorption | Stockage de carbone dans les produits, et carbone biogénique indiqué dans la déclaration environnementale du produit | Non compté | Auprès de standards de moindre envergure ; unités CRCF une fois la méthode établie | Indirectement, par les critères applicables aux bâtiments | « N kg de carbone biogénique par m³, déclaration environnementale de produit n° ... » | « Bloc à bilan carbone négatif » |
| Captage et stockage du CO₂ | Le CO₂ biogénique stocké est une absorption | Absorptions géologiques dans la chaîne de valeur | De longue durée ; pour la neutralisation | Oui : méthode CRCF depuis mai 2026 ; achats dans le cadre du SEQE-UE proposés à partir de 2031 | 4.8 pour le captage, 5.11 et 5.12 pour le transport et le stockage | « Nous avons stocké N t de CO₂ biogénique sous [site] » | Compter deux fois le changement de combustible et le stockage |
| Carburants issus du miscanthus | Les émissions du carburant utilisé, calculées sur son cycle de vie, baissent | CO₂ biogénique sur une ligne distincte | Compte pour les objectifs | Non : valeur de conformité pour le fournisseur de carburant | 4.13, réduction d’au moins 65 % | « Le carburant de notre flotte émet N % de moins sur son cycle de vie » | « Carburant zéro émission » |
| Papier, emballages et autres produits de courte durée | Le scope 3 baisse si la fibre remplace un matériau fossile ou vierge | Stockage de carbone dans les produits seulement si le stock augmente | Réduction du scope 3 | Non | Non | « Emballage fabriqué avec N % de fibre de miscanthus » | « Emballage neutre en carbone » |
Allégements fiscaux, aides et paiements agricoles : ce que chacun vaut pour un programme de miscanthus
Aucun pays de l’UE n’exonère une entreprise d’impôt sur les bénéfices parce qu’elle investit dans un projet vert. Un label vert, comme l’alignement sur la taxinomie de l’UE ou le label d’une obligation verte, relève de la publication d’informations et du financement, et aucune loi fiscale que nous avons consultée n’y attache d’exonération d’impôt sur les bénéfices. Il existe trois types d’allégement plus ciblés : une déduction supplémentaire pour les actifs inscrits sur une liste nationale fermée, l’amortissement accéléré et des exonérations fiscales régionales pour les nouvelles usines. Pour une grande entreprise bénéficiaire, ils représentent une économie d’impôt d’environ 2–17 % de l’investissement éligible, obtenue une seule fois. L’impôt qu’une entreprise économise chaque année grâce à une chaudière au miscanthus correspond aux taxes sur l’énergie et sur le carbone qui frappaient le gaz qu’elle ne brûle plus (chapitre 04).
Les déductions supplémentaires pour les actifs inscrits sur une liste
Les Pays-Bas, la Belgique, l’Autriche, l’Italie, la Slovénie, la Lituanie et le Danemark permettent à une entreprise de déduire plus que le coût d’un actif inscrit sur une liste publiée. L’impôt économisé est égal à la déduction supplémentaire multipliée par le taux d’imposition : en Belgique, pour les investissements réalisés en 2026, 40 % multipliés par 25 %, soit 10 % de l’investissement.
L’amortissement accéléré
L’Allemagne, l’Espagne et l’Irlande permettent à une entreprise d’amortir plus vite. Le total de l’impôt payé sur la durée de vie de l’actif ne change pas ; l’avantage correspond donc aux intérêts sur l’impôt payé plus tard, soit 2–5 % du coût.
Les exonérations fiscales régionales
La Pologne, la Croatie et la Hongrie exonèrent une partie du bénéfice d’un nouvel investissement productif pendant 10–15 ans, dans la limite du plafond des aides à finalité régionale. Ces dispositifs conviennent à une usine, par exemple de panneaux ou de blocs, et en général pas à une chaufferie isolée ni à une plantation.
Allégements fiscaux sur l’investissement par pays, octobre 2026
| Pays | Mesure | Avantage | Chaudière biomasse | Impôt économisé pour 1 M€, valeur actuelle |
|---|---|---|---|---|
| Pays-Bas | Déduction pour investissement énergétique (EIA) et déduction pour investissement environnemental avec amortissement libre (MIA et Vamil) | EIA : déduction supplémentaire de 40 %. MIA : déduction supplémentaire de 27–45 %, et 75 % du coût amortissable à tout moment | Les chaudières biomasse ne figurent sur aucune des deux listes. La liste environnementale cite des équipements servant à cultiver le miscanthus ou à le transformer en matières premières biosourcées (code F 2318) | 156 000 € sur le code F 2318 |
| Belgique | Déduction pour investissement thématique | 40 % pour les investissements réalisés en 2026 ; pour ceux de 2025, le taux applicable aux grandes entreprises était de 30 % lors de notre vérification en octobre 2026 | Probablement, comme équipement de production d’énergie renouvelable de la liste énergie, si le principe de cascade, un délai de récupération d’au moins trois ans et, pour les grandes entreprises, un taux de rentabilité de 13 % au plus sont respectés ; la formulation applicable à la biomasse n’a pas été vérifiée | 94 000 € |
| Autriche | Abattement pour investissement (Investitionsfreibetrag), taux écologique | 15 %, ou 22 % sur les dépenses engagées du 1er novembre 2025 au 31 décembre 2026, dans la limite de 1 M€ par an | Seulement avec une aide environnementale de la KPC, ou pour une cogénération biomasse | 48 000 € à 22 % |
| Allemagne | Amortissement dégressif | Jusqu’à 30 % par an sur les biens meubles acquis du 1er juillet 2025 au 31 décembre 2027 ; la mesure modifie le calendrier de l’impôt, non son montant | Oui, comme pour tout bien meuble | 30 000–41 000 € |
| Italie | Hyperamortissement 2026 (iperammortamento) | Base d’amortissement majorée de 180 % jusqu’à 2,5 M€, de 100 % de 2,5 à 10 M€ et de 50 % de 10 à 20 M€, pour les investissements réalisés jusqu’au 30 septembre 2028 | Non confirmé ; le dispositif précédent excluait la biomasse | 318 000 € sur la première tranche, sous réserve d’éligibilité |
| Espagne | Amortissement libre | Amortissement immédiat des installations thermiques à énergie renouvelable qui remplacent des installations fossiles | Oui, dans la limite de 500 000 € d’investissement, pour une mise en service en 2025 ou 2026 | 26 000 € au total |
| France | Crédit d’impôt au titre des investissements dans l’industrie verte (C3IV) | Un crédit d’impôt pour les usines qui fabriquent des batteries, des éoliennes, des panneaux solaires et des pompes à chaleur | Non : les utilisateurs de ces équipements n’en bénéficient pas | 0 |
| Pologne | Zone polonaise d’investissement | Exonération d’impôt sur les bénéfices pendant 12–15 ans pour le nouvel investissement, dans la limite du plafond des aides à finalité régionale | Pour un nouvel investissement productif ; en général pas pour une chaufferie isolée | Au cas par cas |
| Irlande | Amortissement accéléré (Accelerated Capital Allowance) | 100 % du coût déduit la première année, au lieu d’un étalement sur huit ans | Si le modèle de chaudière figure au registre de la SEAI | 21 000 € |
| Danemark | Fenêtre d’investissement vert | Base d’amortissement de 108 % pour les actifs neufs qui ne fonctionnent pas aux combustibles fossiles, acquis en 2025–2026 | Oui | 14 000 € |
L’allégement fiscal sur la chaudière de l’exemple A
Appliquée à la chaudière de 8,8 M€ de l’exemple A, la déduction belge permettrait une économie d’impôt unique d’environ 0,83 M€ en valeur actuelle (0,88 M€ en valeur nominale) pour un investissement réalisé en 2026, si la chaudière est reconnue comme équipement d’énergie renouvelable et satisfait aux conditions du dispositif ; l’amortissement dégressif allemand rapporterait environ 0,26–0,36 M€ en valeur actuelle (notre calcul). Le changement de combustible lui-même permet d’économiser environ 0,62 M€ par an, une fois payés la chaudière et ses frais de fonctionnement (chapitre 04).
Dans aucun des pays que nous avons examinés le matériel de plantation n’ouvre droit à un allégement fiscal. La plantation est un actif agricole, et la seule liste qui cite le miscanthus est la liste environnementale néerlandaise, pour les équipements de culture ou de transformation, et pour les exploitations agricoles seulement s’il s’agit de PME.
La part dépend du pays et de l’actif.
Allégements fiscaux par composante d’un projet de miscanthus et par pays
| Actif | Pays-Bas | Belgique | Autriche | Allemagne | Italie | France |
|---|---|---|---|---|---|---|
| Matériel de plantation et plantation | Non | Ne figure pas sur la liste | Ne figure pas sur la liste écologique | Non | Non | Non |
| Machines de plantation, de récolte et de transformation | MIA 45 % et Vamil (F 2318) ; pour les exploitations agricoles, seulement les PME | Seulement si elles figurent sur la liste (non vérifié) | Abattement de base, pas le taux écologique | Amortissement dégressif | S’il s’agit d’un bien « 4.0 » interconnecté | Non |
| Chaudière biomasse pour la chaleur de procédé | Non ; aide au fonctionnement par la SDE++ à la place | Probablement, 40 % (2026), comme équipement d’énergie renouvelable | Taux écologique avec une aide de la KPC | Amortissement ; l’aide EEW seulement en dessous de 700 kW | Non confirmé | Pas d’allégement fiscal ; des aides à la chaleur à la place |
| Installation de pyrolyse ou de biochar | Aucun code trouvé | Peut-être, au titre des autres énergies renouvelables | Non | Pas en tant qu’installation de combustion | Peut-être, comme bien « 4.0 » | Non |
| Usine de produits de construction | Seulement pour les déchets et les sous-produits, pas pour la biomasse primaire | Liste environnementale (non vérifié) | Abattement de base | Amortissement ; aide fiscale à la recherche pour le développement | S’il s’agit d’un bien « 4.0 » | Non |
Les aides et les fonds européens
L’aide allemande à la chaleur de procédé (EEW, module 2) finance 40–60 % du coût d’une installation de chaleur de procédé renouvelable, moins pour les installations de combustion de biomasse. La biomasse n’est financée que si la puissance totale de combustion de biomasse du site est inférieure à 7,5 MW, et les installations de 700 kW ou plus ne peuvent brûler que des déchets et des résidus inscrits sur une liste. Le miscanthus n’est admis que dans les chaudières de moins de 700 kW et pour 25 % du combustible au plus ; aucune des deux chaudières du chapitre 04 n’est donc éligible, et les installations de pyrolyse ne sont pas financées en tant qu’installations de combustion.
L’enchère chaleur du Fonds pour l’innovation de l’UE, lors de l’appel 2025, était dotée de 1 milliard d’euros au plus et a retenu 65 projets totalisant 766 MW ; les conditions définitives de l’enchère 2026, dotée elle aussi de 1 milliard d’euros, ont été publiées le 24 septembre 2026, et la Commission prévoyait de l’ouvrir début décembre 2026. L’avis de la Commission sur l’enchère 2026 cite la chaleur électrifiée, la chaleur solaire thermique directe, la chaleur géothermique et les technologies nucléaires, et ne mentionne pas les chaudières biomasse. Les règles européennes sur les aides d’État autorisent des aides à l’investissement dans les énergies renouvelables jusqu’à 45 % des surcoûts admissibles, davantage pour les petites entreprises et les régions les plus pauvres, et jusqu’à 100 % lorsque l’aide est attribuée par appel d’offres. Le Fonds pour la modernisation finance des dispositifs nationaux dans 13 États membres, dont la Croatie et la Pologne. Aux Pays-Bas, la période de dépôt des demandes de l’appel SDE++ de 2026 va du 27 octobre au 26 novembre 2026, avec 8 milliards d’euros ; les catégories de biomasse ouvertes restent à vérifier.
Les aides de la PAC reviennent à l’agriculteur
Une plantation de miscanthus est une culture permanente, et les terres restent éligibles à l’aide de base au revenu de la PAC, 147 € par hectare en Allemagne en 2026, versée à l’agriculteur actif qui exploite les terres et non à une entreprise qui finance la plantation. Sur 500 ha, cela représente 73 500 € par an pour les producteurs. Nous n’avons trouvé d’aide à la plantation du miscanthus dans aucun des pays que nous avons examinés.
Les crédits achetés sont une charge déductible
Les crédits carbone volontaires achetés par une entreprise n’ouvrent droit à aucun crédit d’impôt. Lorsque l’achat sert l’activité de l’entreprise, il constitue en général une charge déductible : 100 € de crédits coûtent ainsi environ 75 € après impôt à un taux de 25 %. Les crédits ne peuvent pas remplacer des quotas du SEQE-UE ni un prix national du carbone.
Les délais de demande des aides et des allégements fiscaux
- Subventions et aides d’État. Les subventions allemandes et la plupart des régimes d’aides d’État doivent être demandés avant la passation de la commande ou le début des travaux.
- Pays-Bas. L’EIA et la MIA doivent faire l’objet d’une déclaration dans les trois mois qui suivent l’engagement ; une commande signée ou verbale compte comme engagement, mais pas la facture.
- Belgique. L’attestation régionale doit être demandée dans les trois mois qui suivent la fin de la période imposable.
- Exonérations fiscales régionales. En Pologne, en Croatie et en Hongrie, la décision doit intervenir avant le début de l’investissement.
- Cumul. L’ensemble des aides doit rester dans les plafonds des aides d’État ; les Pays-Bas déduisent les subventions de la base, et les aides qui dépassent le plafond sont récupérées avec intérêts.
La mise en place d’un programme de miscanthus par une entreprise, et ce que nous fournissons
La valeur la plus élevée et la plus sûre décrite dans cet article provient de la chaudière de l’entreprise elle-même (chapitre 04). Un programme se construit donc autour de l’approvisionnement en combustible : les terres, les contrats avec les producteurs, la chaîne de certification depuis le champ, la plantation et la chaudière. Le calendrier ci-dessous suit l’exemple A du chapitre 04, une chaudière de 10 MW hors SEQE-UE qui brûle la récolte d’environ 830 ha. Pour un programme de cette taille, le matériel de plantation doit être réservé une saison à l’avance. L’exemple B, 2 500 ha, serait planté par tranches sur plusieurs printemps, chaque tranche avec le délai indiqué dans le calendrier.
Les terres et les contrats avec les producteurs
Une entreprise peut planter ses propres terres, prendre des terres à bail pour une durée supérieure à celle de la plantation, soit environ 20 ans plus l’année de destruction, ou passer des contrats avec des producteurs qui conservent leurs terres et leurs aides de la PAC. Un contrat de 15–20 ans avec un producteur correspond à la durée de vie de la plantation ; il fixe un prix rendu, soit indexé en partie sur le prix du gaz ou des quotas, soit fixe et assorti d’une hausse annuelle. L’entreprise peut préfinancer le matériel de plantation et la première année, soit environ 5 100 € par hectare dans notre modèle prévisionnel, matériel de plantation au prix catalogue compris, et récupérer ce montant sur le prix du combustible.
Le contrat doit aussi préciser qui peut déclarer le carbone des parcelles et à qui appartiennent les éventuels crédits qui en sont issus, quels registres chaque producteur tient pour la chaîne de certification, et ce qui se passe à la fin de la plantation : replantation, ou destruction avec restitution du potassium et du phosphore. Le chapitre 11 explique pourquoi le droit de déclarer doit être consigné par écrit, et le chapitre 10 énumère les vérifications à effectuer sur chaque parcelle avant la signature.
Ce que nous fournissons
Nous fournissons du matériel de plantation traçable du clone stérile « Illinois » de Miscanthus × giganteus, en génération G1–G2. Chaque livraison est accompagnée du passeport phytosanitaire de l’UE et des documents de livraison, qui indiquent le clone, la quantité et la date ; les producteurs les conservent avec leurs registres parcellaires pour l’audit de certification. Un hectare demande 20 000 rhizomes, à notre prix catalogue de 3 000–3 600 € par hectare (0,15–0,18 € le rhizome, FCA Croatie) ; le coût pour les exemples A et B figure dans leurs tableaux au chapitre 04.
Nous produisons du matériel de plantation pour environ 1 000 hectares par an. Pour une surface donnée, nous pouvons indiquer la quantité de rhizomes nécessaire et les printemps au cours desquels ils peuvent être arrachés. La plantation a lieu au printemps, et l’article sur la plantation traite du calendrier, de la profondeur et des machines.
La répartition des rôles dans un programme
| Partie | Rôle |
|---|---|
| L’entreprise | La demande de chaleur, la chaudière ou l’installation, le stockage du combustible, les contrats d’approvisionnement et le financement ; le plan de surveillance au titre du SEQE-UE ; le reporting et les allégations |
| Producteurs ou coopérative d’approvisionnement | Les terres, la plantation, la récolte, le pressage, le stockage et la livraison des balles ; les registres parcellaires ; les aides de la PAC |
| Constructeur de l’installation | Une chaudière conçue pour les combustibles de type paille, ou une installation de pyrolyse ou de captage ; les autorisations |
| Organisme de certification | L’audit de la chaîne, du champ à la chaudière, selon SURE ou ISCC, y compris le statut des terres depuis janvier 2008 |
| Standard carbone et vérificateur | Seulement pour les absorptions : la méthode, la vérification et le registre pour le biochar, les produits de construction, le carbone du sol ou le CO₂ stocké |
| Nous | Du matériel de plantation traçable du clone « Illinois », avec le passeport phytosanitaire de l’UE et les documents de livraison ; la quantité de rhizomes nécessaire pour une surface donnée et les printemps au cours desquels ils peuvent être arrachés |
La certification avant la plantation
Les preuves du statut d’une parcelle en janvier 2008 sont plus faciles à réunir avant la plantation ; il convient donc de faire appel à l’organisme de certification dès la première année. Si le carbone du sol doit être revendiqué, les prélèvements de l’état initial doivent être effectués pendant la période que le dispositif fixe autour de la plantation.
Le suivi pendant la durée de vie de la plantation
Le vérificateur du SEQE-UE contrôle chaque année les certificats du combustible. Lorsque le carbone du sol est revendiqué, de nouveaux prélèvements ont lieu au moins tous les cinq ans, et les rapports de l’entreprise présentent la réduction due au combustible, le CO₂ biogénique et les éventuelles absorptions, chacun sur une ligne distincte.
Le délai avant la première économie
L’économie réalisée sur le combustible commence avec la première livraison de balles, deux à trois ans après la plantation. Les crédits biochar suivent la mise en service et la certification de l’installation, les crédits de carbone du sol suivent la première vérification, au bout d’au moins cinq ans, et les achats de CO₂ stocké dans le cadre du SEQE-UE ne commenceraient pas avant 2031.
Du matériel de plantation pour le programme de miscanthus d’une entreprise
Un site équipé d’une chaudière
Indiquez-nous la surface à planter et la région, ou la puissance thermique de combustion de la chaudière et ses heures à pleine charge, qui permettent de calculer la surface (chapitre 04). Nous vous dirons quelle quantité de matériel de plantation cette surface demande et au cours de quels printemps les rhizomes peuvent être arrachés.
Une entreprise qui finance des producteurs
Pour un programme sur les parcelles de vos fournisseurs, nous livrons le matériel de plantation à chaque producteur, qui peut conserver les documents de livraison avec ses registres parcellaires pour l’audit de certification.
Projets carbone
Nous ne développons pas de projets carbone, ne vérifions pas d’absorptions et ne vendons pas de crédits. Les absorptions sont certifiées par les standards et les vérificateurs cités aux chapitres 05–08.
La série sur le combustible, les terres marginales et le carburant d’aviation
Les caractéristiques du combustible, le prix de la chaleur par combustible et par pays, les chaudières, les autorisations et le budget d’un hectare sur 20 ans.
Lire Terres marginales et sols polluésLe miscanthus sur les terres marginales et les sols polluésLe comportement de la culture sur des sols dégradés, les résultats des essais et les trois usages de la récolte.
Lire Carburant d’aviationL’UE impose le carburant d’aviation durable, et l’offre reste inférieure à la demandeL’obligation européenne d’incorporation dans le carburant d’aviation, les filières de production à partir du miscanthus et le temps nécessaire pour constituer une base d’approvisionnement.
LireQuestions fréquentes
Non. Depuis 2021, aucun crédit de compensation ou d’absorption, de quelque nature que ce soit, n’est pris en compte pour les obligations du SEQE-UE. Une installation qui brûle du miscanthus certifié à la place du gaz restitue moins de quotas, car la biomasse durable est comptée avec un facteur d’émission nul. Au prix moyen de 78 € le quota en 2026, cette économie représente environ 62 € par tonne de balles.
Non. Remplacer le gaz par du miscanthus réduit le CO₂ fossile inscrit dans l’inventaire de l’utilisateur et, dans le SEQE-UE, lui permet de restituer moins de quotas ; vendre la même réduction sous forme de crédit reviendrait à la compter deux fois. Des crédits ne sont délivrés que lorsque le carbone est stocké : dans le biochar, dans des produits de construction à longue durée de vie, dans le stockage géologique du CO₂ capté et dans le sol.
Oui, si l’exploitant démontre que le combustible respecte les critères de durabilité et de réduction des émissions de gaz à effet de serre de la directive sur les énergies renouvelables, au moyen d’un système de certification tel que SURE ou ISCC qui couvre la chaîne depuis le champ. Sans cette preuve, le combustible est compté comme fossile, à environ 1,45–1,5 t de CO₂ par tonne de balles (notre estimation), soit environ 113–117 € de quotas pour un quota à 78 €, un montant comparable au prix des balles elles-mêmes.
En Allemagne, le gaz utilisé pour produire de la chaleur est soumis en 2026 à un prix national du CO₂ de 55–65 € la tonne, et la Suède, la Suisse et la France appliquent leurs propres taxes carbone aux combustibles de chauffage. À partir du 1er janvier 2028, le second système d’échange de quotas de l’UE, le SEQE-UE 2 (ETS2), soumet les combustibles de chauffage à un prix du carbone dans tous les États membres. La biomasse qui respecte les critères n’est soumise ni à l’un ni à l’autre.
Il lui faut environ 830 ha à 15 t de matière sèche par hectare et 6 000 heures à pleine charge, soit environ 83 ha par MW de puissance thermique de combustion. À 18 t par hectare, il faut environ 690 ha, et à 12 t environ 1 040 ha. La culture doit être plantée environ deux ans et demi à trois ans avant que la chaudière ait besoin de la totalité de son combustible.
Non. La méthode biochar de Verra, VM0044, n’accepte que la biomasse résiduelle, et Isometric exclut lui aussi les cultures dédiées. Puro.earth et Carbon Standards International acceptent le miscanthus, et le cadre de certification de l’Union ne l’accepte que dans une installation où le biochar représente moins de la moitié de l’énergie qu’elle exporte.
La récolte d’un hectare donne 6–9 t de CO₂ créditées par an sur des terres dégradées, et jusqu’à 13–15 t sur de bons sols, soit 750–1 900 € par an à l’indice biochar de Puro.earth, qui s’établissait à 124 € la tonne en septembre 2026. Les crédits sont générés à l’installation de pyrolyse et non au champ. À ce prix, une installation de 10 MW qui achète ses balles ne couvre pas ses coûts, sauf si le biochar lui-même se vend bien.
C’est possible, mais seulement pour des produits qui contiennent peu de liant, comme les blocs à la chaux et les isolants, et seulement auprès de standards de moindre envergure qui créditent un stockage temporaire à environ 85–110 € la tonne. Puro.earth n’a pas de méthode pour les produits de construction biosourcés, et Verra a archivé son projet de méthode pour le béton de chanvre. Un béton riche en ciment émet plus de CO₂ que n’en stocke le miscanthus qu’il contient.
Il peut l’être dans quelques dispositifs. Selon la fiche d’une place de marché de crédits, le dispositif néerlandais ONCRA certifie un projet de miscanthus. Le Label Bas-Carbone dispose d’un projet de méthode qui comporte un levier miscanthus, mais son approbation n’était pas confirmée en octobre 2026. La méthode européenne d’agrostockage de carbone adoptée en juillet 2026 n’était pas en vigueur au 10 novembre 2026 et ne cite pas cette culture. Les crédits sont temporaires, et sur une prairie ancienne le sol ne gagne en général pas de carbone.
Il n’est compté que dans certains dispositifs. La méthode européenne d’agrostockage et la méthode de Verra pour les sols comptent le carbone du sol sur les 30 premiers centimètres et laissent les rhizomes de côté ; ONCRA compte aussi les racines et les rhizomes. Le carbone des rhizomes reste stocké tant que la plantation est en place : lorsque la parcelle revient aux grandes cultures, la plus grande partie de celui qui se trouve dans la couche labourée se décompose.
Selon la proposition de la Commission du 17 juillet 2026, la Commission achèterait sur la période 2031–2040 jusqu’à 250 Mt d’absorptions certifiées issues du captage et du stockage de CO₂ biogénique et du captage direct dans l’air, et une installation pourrait déduire ses propres absorptions certifiées de ses émissions fossiles, jusqu’à les ramener à zéro. Le biochar n’en fait pas partie, et la proposition n’a pas force de loi.
Non, si l’allégation repose sur la compensation : depuis le 27 septembre 2026, le droit de l’UE impose aux États membres d’interdire ce type d’allégation dans la publicité destinée aux consommateurs. Une entreprise peut indiquer précisément ce qu’elle a réduit et ce qu’elle a financé, en tonnes, en nommant le standard et le registre. Aucune norme de reporting ne l’autorise à déduire des crédits ou des absorptions de ses émissions déclarées.
Non. Une chaudière, une installation de cogénération ou une centrale électrique qui brûle du miscanthus peut être alignée sur la taxinomie si la biomasse respecte les critères relatifs aux terres et permet de réduire d’au moins 80 % les émissions de gaz à effet de serre. La plantation elle-même n’est pas couverte, car la taxinomie ne prévoit pas de critères pour les cultures agricoles.
Aucun pays de l’UE n’exonère d’impôt sur les bénéfices un investissement vert. Les déductions supplémentaires pour des actifs inscrits sur une liste, l’amortissement accéléré et les exonérations fiscales régionales représentent pour une grande entreprise bénéficiaire une économie d’impôt unique d’environ 2–17 % de l’investissement éligible. Dans aucun des pays que nous avons examinés le matériel de plantation n’ouvre droit à un allégement fiscal.
Elles sont versées à l’agriculteur actif qui exploite les terres. Une plantation de miscanthus est une culture permanente, et les terres restent éligibles à l’aide de base au revenu, qui s’élève à 147 € par hectare en Allemagne en 2026. Une entreprise qui se contente de financer la plantation n’en perçoit rien.
Non. Le défrichement exige une autorisation en Allemagne et, sauf pour les jeunes bois et les petits massifs boisés, en France. Si le terrain était boisé en janvier 2008, la récolte ne respecte pas les critères de l’UE relatifs aux terres : elle n’ouvre droit à aucune aide ni à aucune unité d’absorption certifiée, et une installation soumise au SEQE-UE doit la compter comme combustible fossile. L’abattage des arbres rend en outre la parcelle inéligible aux unités de carbone du sol de l’UE. Beaucoup de terrains qui paraissent abandonnés sont déjà juridiquement des forêts, si bien que chaque parcelle doit être vérifiée avant d’être plantée.
Nous espérons que cet article vous a été utile
Les informations de cet article proviennent de sources publiées et de notre propre expérience, et nous nous sommes efforcés de les présenter fidèlement.
Les prix et les règles évoluent, et nous avons pu commettre des erreurs. Avant de vous fier aux chiffres qui comptent pour vous, merci de les vérifier à nouveau.
Si vous trouvez une erreur, écrivez-nous à info@miscanthus.eu ou utilisez le formulaire ci-dessous, et nous la corrigerons.
Sources
- SEQE-UE : directive 2003/87/CE, version consolidée du 1er mars 2024 (annexe I, points 1 et 3, art. 10 bis, 10 ter, 11, 14, 27 et 27 bis, annexes III et IV) ; règlement d’exécution (UE) 2018/2066 modifié par les règlements (UE) 2020/2085 et (UE) 2024/2493 (art. 38, paragraphe 5, biomasse à facteur d’émission nul) ; règlement d’exécution (UE) 2026/1412 (référentiels 2026–2030) ; ICAP, fiche d’information sur le SEQE-UE.
- Propositions de la Commission du 17 juillet 2026 : COM(2026) 616, procédure 2026/0212(COD) (révision du SEQE-UE, y compris l’achat d’absorptions en 2031–2040), avec l’analyse d’impact SWD(2026) 616 ; et COM(2026) 619, un complément distinct des référentiels 2026–2030 pour l’allocation à titre gratuit ; d’après la synthèse de l’ICAP (mise à jour le 23 juillet 2026) et la note d’information de l’EPRS de septembre 2026. Textes sans force de loi ; situation relevée le 10 novembre 2026 (fiches de procédure du Parlement européen, 2026/0211(COD) pour la proposition sur les référentiels ; document du Conseil 13435/26 du 25 septembre 2026).
- Prix : rapports des enchères primaires de l’EEX pour 2024, 2025 et 2026 (jusqu’au 13 octobre 2026) ; EEX, communiqué du 2 juillet 2026 sur la première enchère nEHS (1er juillet 2026) ; Bundestag, Drucksache 21/7869 du 7 septembre 2026 et Bundesrat, Drucksache 624/26 du 30 octobre 2026 (fourchette de prix du BEHG pour 2027, loi adoptée par le Bundestag le 15 octobre 2026) ; Eurostat nrg_pc_203, prix du gaz pour l’industrie, mise à jour du 13 octobre 2026 ; EnergieStG, §§ 2 et 54 ; AIE, taxe carbone suédoise (juin 2026) ; tax.dk, Den Juridiske Vejledning 2026-2 ; Rijksoverheid, CO2-heffing industrie ; EDF entreprises, accise sur le gaz (août 2026) ; OFEV et OFDF, taxe suisse sur le CO₂ ; règlement (UE) 2026/667 (objectif 2040, SEQE-UE 2 à partir de 2028).
- Agence danoise de l’énergie, données technologiques pour la chaleur industrielle (janvier 2026) et pour l’électricité et le chauffage urbain (août 2026) : coûts, rendements et frais de fonctionnement des chaudières.
- Directive sur les énergies renouvelables : directive (UE) 2018/2001 modifiée par la directive (UE) 2023/2413 (art. 2, point 42, art. 25 à 27, 29 et 30 ; annexes V, VI et IX) ; règlement d’exécution (UE) 2022/996 (vérification du statut des terres depuis janvier 2008).
- CRCF : règlement (UE) 2024/3012 (art. 2, 6, 7 et 12) ; règlement délégué (UE) 2026/285 (absorptions permanentes : biochar et BioCCS, en vigueur depuis le 7 mai 2026) ; règlement délégué de la Commission C(2026) 4666 du 9 juillet 2026 (agrostockage de carbone) et son rectificatif C(2026) 6304, consultés au moyen du document du Conseil 11809/26, non publiés au Journal officiel au 10 novembre 2026 (procédure du Parlement européen 2026/2819(DEA) : objection rejetée le 20 octobre 2026) ; pages de la Commission sur les méthodes de certification (juin 2026) et sur les systèmes de certification (demandes jusqu’en octobre 2026).
- Standards biochar : Puro.earth Biochar Methodology, Edition 2025 v2 ; indices CORC de Puro.earth et de Nasdaq, septembre 2026 ; Verra VM0044 v1.2 et sa FAQ ; Isometric Biochar v1.3 et Biomass Feedstock Accounting v1.3 ; EBC Standard 10.5 et liste positive v02_2025 ; CSI Global Biochar C-Sink et projet CS-BCR v0.7 (consultation en août–septembre 2026) ; règlement délégué (UE) 2021/2088 (fertilisants, CMC 14).
- Biochar, science et marché : Rasse, D. P. et al. (2017), PLoS ONE 12(9) : e0184383 ; Kwapinski, W. et al. (2010) ; le modèle de rendement de Woolf et al. tel qu’il figure dans l’examen des absorptions de carbone par le biochar réalisé pour la Commission (DG CLIMA, 2026) ; CO2RE, rapport sur les standards du biochar (juin 2026), et CO2RE et ERM, GGR cost update (décembre 2025) ; Fernandes, R. et al. (2026), arXiv 2603.25663 ; CDR.fyi, biochar market snapshot 2025 ; Bioenergy International sur le cinquième rapport de marché de Biochar Europe (26 juin 2026) ; Frontier, sustainable biomass sourcing principles.
- Acheteurs : rapport de CDR.fyi d’avril 2026 cité par ESG Dive (15 avril 2026 ; part de Microsoft dans les absorptions permanentes, 87 % en 2025) ; Sylvera, State of Carbon Credits 2025 ; ESG Today sur l’information de Bloomberg concernant une pause des nouveaux achats de Microsoft (avril 2026) ; BloombergNEF sur les achats du premier semestre 2026 ; club d’acheteurs du CRCF de l’UE (présenté en mai 2026). Situation relevée les 13 et 14 octobre 2026 ; nouvelle vérification du club d’acheteurs le 10 novembre 2026.
- Matériaux de construction : Vicat, communiqué de presse sur le Miscanbloc (3 mars 2026 ; aucune annonce du démarrage de la ligne de blocs trouvée au 10 novembre 2026) ; Alkern (Neozone, 10 juin 2024, pour le coût de l’usine et les aides publiques ; Batiweb, 2017) ; Nationaal Groenfonds et TenderNed, formulaire d’appel d’offres du module 2 et consultation du marché 2026 ; projet myclimate 7854 et HempBuild Magazine (novembre 2025) sur le C-Sink construction de CSI ; Rainbow, Biobased Construction Materials ; registre ONCRA ; liste des méthodes de Puro.earth (13 octobre 2026) ; Pereira Dias et Waldmann, université du Luxembourg ; Ntimugura et al. (2021), Sustainable Materials and Technologies 28 : e00253 ; Lask, J. et al. (2025), GCB Bioenergy 18 : e70099.
- Réglementations de la construction : directive (UE) 2024/1275, art. 7 ; règlement délégué (UE) 2026/52 ; RE2020 et décret n° 2024-1258 ; réglementation danoise de la construction BR18/BR25 ; Boverket, proposition de valeurs limites (juin 2026) ; Climate Cleanup, Bepalingsmethode materiaalgebonden CO2-opslag v1.0 (janvier 2026).
- Captage et stockage : Energimyndigheten, attribution de l’aide bio-CCS (janvier 2025) et second appel ; Agence danoise de l’énergie, attributions NECCS (17 avril 2024) et appels d’offres CCS ; IETA Business Brief on BECCS (juillet 2026) ; communiqués de Stockholm Exergi et d’Ørsted ; OGJ sur Northern Lights (août 2025) ; AFP sur Greensand (18 septembre 2026) ; OneStopESG sur la demande de réexamen des ONG (17 juin 2026).
- Carbone du sol : McCalmont, J. P. et al. (2017), GCB Bioenergy 9 : 489 ; Poeplau et Don (2014) ; Holder, A. J. et al. (2019), GCB Bioenergy 11 : 1173 ; Hu et al. (2018), PLoS ONE ; Whitaker, J. et al. (2018), GCB Bioenergy 10 : 150 ; Agostini et al. (2015), BioEnergy Research 8 : 1057 ; Ledo, A. et al. (2020), Global Change Biology 26 : 4158.
- Dispositifs de carbone du sol : Label Bas-Carbone, méthode Grandes Cultures v2.0 (projet du 6 février 2025) et projet de décision d’approbation, avec la page officielle de la méthode consultée le 13 octobre 2026, qui affichait encore la version de 2021 ; DREAL Pays de la Loire (7 octobre 2025), prix moyen des crédits ; Verra VM0042 v2.2 ; projet miscanthus d’ONCRA (Regreener) et Interreg Europe (27 mai 2026) ; Paul et al. (2023), Journal of Environmental Management (certificats d’humus) ; Öko-Institut pour Carbon Market Watch (7 mai 2026).
- Carburants : communiqué de presse 042/26 du BMUKN (23 avril 2026) et archives du Bundestag sur le quota de réduction des émissions de GES ; § 37c BImSchG ; prix des certificats de quota allemands rapportés par emobility.energy et energate pour 2025–2026, qui correspondent à des transactions rapportées et non à un indice officiel ; règlement (UE) 2023/2405 (ReFuelEU Aviation) ; règlement (UE) 2023/1805 (FuelEU Maritime) ; directive (UE) 2023/958 ; Clariant sur Podari (6 décembre 2023) ; déclaration d’INA (16 avril 2024) ; Kiesel et Lewandowski (2017), GCB Bioenergy 9 : 153 ; Kiesel et al. (2017), Frontiers in Plant Science 8 : 347 ; évaluations Platts de l’éthanol T2 (septembre 2026, d’après des notes destinées aux abonnés).
- Fibres et emballages : WEPA dans Stal & Akker (28 octobre 2022), EUWID (16 novembre 2022) et Nieuwe Oogst (9 décembre 2024), qui rapporte un prix de 150 € la tonne sans en préciser la base ; le prix contractuel garanti n’est pas public ; règlement (UE) 2025/40 ; décision (UE, Euratom) 2020/2053 du Conseil ; Ley 7/2022 ; HMRC, Plastic Packaging Tax ; FranceAgriMer et Agrex (2020) ; Chambre d’agriculture Nouvelle-Aquitaine (septembre 2023) ; Wagner, M. et al. (2017), Frontiers in Plant Science 8 : 990 ; Götz, M. et al. (2022), GCB Bioenergy 14 : 447 ; CORDIS, projet GRACE ; Bioenergy International sur Essity Mannheim (30 septembre 2021).
- Terres : Bundeswaldgesetz, §§ 2 et 9 ; question écrite n° 16954 et réponse du ministère (JO du 12 mars 2019) ; directive 2011/92/UE, annexe II ; règlements (UE) 2023/1115 et (UE) 2025/2650 ; règlement (UE) 2024/1991 ; directive (UE) 2025/2360 ; règlement (UE) 2021/2115 ; MAGIC D2.6 (Elbersen et al. 2018) ; étude sur la disponibilité des terres réalisée pour la DG ENER (Elbersen et al. 2020) ; JRC LUISA (Perpiña Castillo et al. 2018) ; S2BIOM via Concawe (2021).
- Terres et biodiversité : Lask, J. et al. (2020), GCB Bioenergy 12 : 968 ; Bellamy et al. (2009) ; Stanley, D. A. et Stout, J. C. (2013), Journal of Applied Ecology ; Felten, D. et Emmerling, C. (2011), Applied Soil Ecology ; Christian, D. G. et Riche, A. B. (1998), Soil Use and Management 14 : 131 ; Dufossé, K. et al. (2014), Biomass and Bioenergy 69 : 198, d’après le résumé ; Mazur, A. et Kowalczyk-Juśko, A. (2021), Resources 10 : 66 ; McCalmont, J. P. et al. (2018) ; ANR, projet MisEauVert.
- Reporting et allégations : GHG Protocol, Land Sector and Removals Standard v1.1 (applicable au 1er janvier 2027) ; SBTi, Corporate Net-Zero Standard V2.0 (juin 2026) ; directive (UE) 2024/825 ; ClimatePartner, suivi de la transposition (22 juin 2026) ; Freshfields, suivi de la transposition de la directive (UE) 2024/825 (situation au 5 octobre 2026) ; EFRAG, ESRS E1 simplifiée et actualité du 3 juillet 2026 ; règlement délégué (UE) 2026/1563 (JO du 21 septembre 2026) ; directive (UE) 2026/470 (Linklaters, William Fry) ; règlement délégué (UE) 2021/2139, version consolidée du 1er janvier 2026 ; règlement (UE) 2023/2631 ; état des évaluations de l’ICVCM (4 août 2026) ; Taylor Wessing et EUWID sur la proposition Green Claims (2025).
- Fiscalité et aides : RVO, Energielijst 2026 et Milieulijst 2026 ; manuel flamand sur la déduction pour investissement thématique (19 juin 2026) ; BGBl. II 155/2023 ; § 7 EStG et § 23 KStG ; loi italienne 199/2025, commentée par Pirola Pennuto Zei (juillet 2026) ; entreprises.gouv.fr sur le C3IV (août 2026) ; AEAT sur le RDL 2/2026 ; Conseil de l’UE, rapport 9626/26 ADD 1 (Danemark) ; PwC Worldwide Tax Summaries, pages pays revues en 2026 ; BAFA, page EEW module 2 et Merkblatt 2025 ; Commission, pages du Fonds pour l’innovation (enchères chaleur IF25 et IF26) ; règlement (UE) 651/2014 modifié par le règlement (UE) 2023/1315 ; Fonds pour la modernisation ; RVO, appel SDE++ 2026.
- Aides de la PAC : montants nationaux de l’aide de base au revenu pour 2026, tels que compilés dans nos travaux antérieurs sur la PAC et la politique du carbone.
- Zelena Biomasna Energija : nos prix du matériel de plantation, notre prix bord de champ des balles, notre modèle prévisionnel pour un hectare et les calculs signalés comme les nôtres dans le texte.
Contact
Publié le Mis à jour le