Les compagnies doivent acheter du SAF. L’offre ne suit pas. C’est là qu’est l’opportunité.
Le droit de l’UE impose désormais qu’une part rapidement croissante du carburant acheté par les compagnies aériennes soit du carburant d’aviation durable. Un quota peut créer la demande du jour au lendemain ; il ne crée ni les usines, ni la matière première, ni le carburant.
La réponse, avant la démonstration
-
Le marché est obligatoire.
Le droit de l’UE fixe la part de SAF à 6 % de tout le kérosène en 2030, 20 % en 2035 et 70 % d’ici 2050 - une trajectoire indépendante des préférences des compagnies, des objectifs volontaires ou des incitations économiques. -
La production reste structurellement insuffisante.
L’UE est entrée dans l’ère des quotas avec seulement 0,6 % de son kérosène sous forme de SAF - un tiers de l’obligation initiale de 2 % - et la filière qui produit la quasi-totalité de ce volume est plafonnée à 4–8 % par sa propre matière première. La technologie est éprouvée, la chaîne d’approvisionnement ne l’est pas. -
Le mécanisme de pénalité entretient le surcoût.
Manquer l’obligation coûte au moins 2× l’écart de prix entre SAF et fossile - et les tonnes restent dues à la période suivante. Les acheteurs soumis se disputent l’offre conforme limitée plutôt que d’y renoncer. -
Les premiers entrants profitent le plus de la montée en puissance.
La demande imposée plus que triple entre 2030 et 2035 - de 6 % à 20 % - si bien que toute capacité nouvelle dans les années 2030 arrive dans une pénurie créée par la loi, et non dans un marché de matières premières surapprovisionné. -
La disponibilité de la matière première est le goulot décisif.
Une usine de conversion se construit en 2 à 3 ans ; une base de biomasse complète en demande 8 à 10. La technologie se licencie et les installations se financent - la matière première, elle, ne se presse pas.
L’angle mort
Un marché imposé par la loi, structurellement déficitaire, où l’acheteur doit payer le prix qu’il faut pour éviter une pénalité.Ce n’est pas un marché de matières premières ordinaire. C’est un marché de vendeurs par la loi - et une opportunité d’une rare pureté.
La demande, c’est la loi
L’acheteur ne peut pas se retirer
Au titre de ReFuelEU Aviation, tout carburant fourni dans les aéroports de l’UE doit contenir une part croissante de SAF, et tout exploitant décollant d’un aéroport de l’UE y est tenu. Or le carburant imposé n’est pas un peu plus cher. Il l’est plusieurs fois.
Kérosène conventionnel
€640 référence par tonne · réf. EASA 2025SAF biosourcé · HEFA
€1,925 ≈ 3× par tonne · réf. EASA 2025Biocarburant aéronautique avancé
€2,760 ≈ 4× par tonne · réf. EASA 2025SAF synthétique · e-SAF
€7,520 ≈ 12× par tonne · réf. EASA 2025| Année | Part minimale de SAF | dont e-SAF |
|---|---|---|
| 2025 | 2% | - |
| 2030 | 6% | 1.2% |
| 2035 | 20% | 5% |
| 2040 | 34% | 10% |
| 2045 | 42% | 15% |
| 2050 | 70% | 35% |
Le non-respect coûte encore plus cher. Manquez l’obligation et la pénalité vaut au moins le double de l’écart de prix entre SAF et fossile, appliqué à chaque tonne manquante. Et la payer n’efface pas la dette : le volume manquant doit tout de même être fourni à la période de déclaration suivante, en plus de la nouvelle obligation de l’année.
de pénalité par tonne manquante
l’écart de prix SAF/fossile - et les tonnes restent dues à la période suivante
Achetez le SAF.
Ou payez plus - et devez toujours le SAF.
Le règlement ne laisse aucune échappatoire économique : la pénalité dépasse le surcoût, si bien que tout le marché soumis à l’obligation enchérit sur le moindre carburant conforme physiquement disponible.
La crise de l’offre
L’écart que personne n’a comblé
Le marché peut-il donc produire ce que la loi exige ? Loin de là - et la pénurie est mondiale, l’UE ne peut donc pas s’en sortir par les importations. L’écart se creuse, il ne se referme pas.
~1,9 Mt de SAF dans le monde en 2025, et seulement ~2,4 Mt en 2026 - la croissance ralentit, elle n’accélère pas. Cette production mondiale entière représente moins d’un tiers de ce dont la seule UE aura besoin en 2035.
Les cultures alimentaires sont exclues et les lipides résiduels plafonnés : seule compte la biomasse cellulosique non alimentaire. Le seul quota européen de 2035 en absorbera ~75 Mt par an, à partir d’une base qui existe à peine aujourd’hui.
Selon l’IATA, les compagnies aériennes n’ont aucune chance réaliste d’atteindre ne serait-ce que 10 % de SAF d’ici 2030.
Les quotas carbone gratuits de l’aviation dans l’UE prennent fin en 2026. Chaque tonne de kérosène fossile brûlée émet ~3,16 t de CO₂ - valorisée dans le SEQE-UE, la référence fossile monte au moment même où l’obligation SAF s’intensifie.
Voici le plus étrange : une demande garantie, des prix élevés, une pénalité en filet de sécurité - toutes les incitations qu’un producteur peut souhaiter - et toujours pas d’envolée de l’offre. Autre chose la retient.
L’impasse
Chaque voie évidente est une impasse
La quasi-totalité du SAF est aujourd’hui de l’HEFA, raffinée à partir d’huiles de friture usagées et de graisses résiduelles - et cette matière première touche à sa limite physique. On ne fait pas voler le monde avec de l’huile de friteuse.
le plafond HEFA
la part de la demande de kérosène que les lipides résiduels pourront couvrir au mieux (ICCT / Neste) - contrainte attendue vers 2030
La matière première suivante se trouve donc par élimination. Quatre façons de produire du kérosène sans pétrole brut - trois s’écartent :
HEFA
Huiles et graisses résiduelles. Le cheval de bataille actuel - la première étape de la transition, pas son aboutissement.
Plafonné · 4–8 %Éthanol de cultures alimentaires
Maïs, blé ou canne à sucre brésilienne : bon marché et disponibles - mais ReFuelEU exclut les cultures alimentaires et fourragères. Voie fermée juridiquement.
Interdit dans l’UEe-SAF (PtL)
Hydrogène vert + CO₂ capté. Obligatoire à partir de 2030 - bien trop coûteux pour porter seul les années 2030.
~10–12× le prixAlcohol-to-Jet
Éthanol issu de biomasse cellulosique - miscanthus, panic érigé - transformé en kérosène. ~3–5× aujourd’hui, en baisse avec l’échelle.
Se déploie sur des terres non alimentairesPourquoi cette culture est le miscanthus
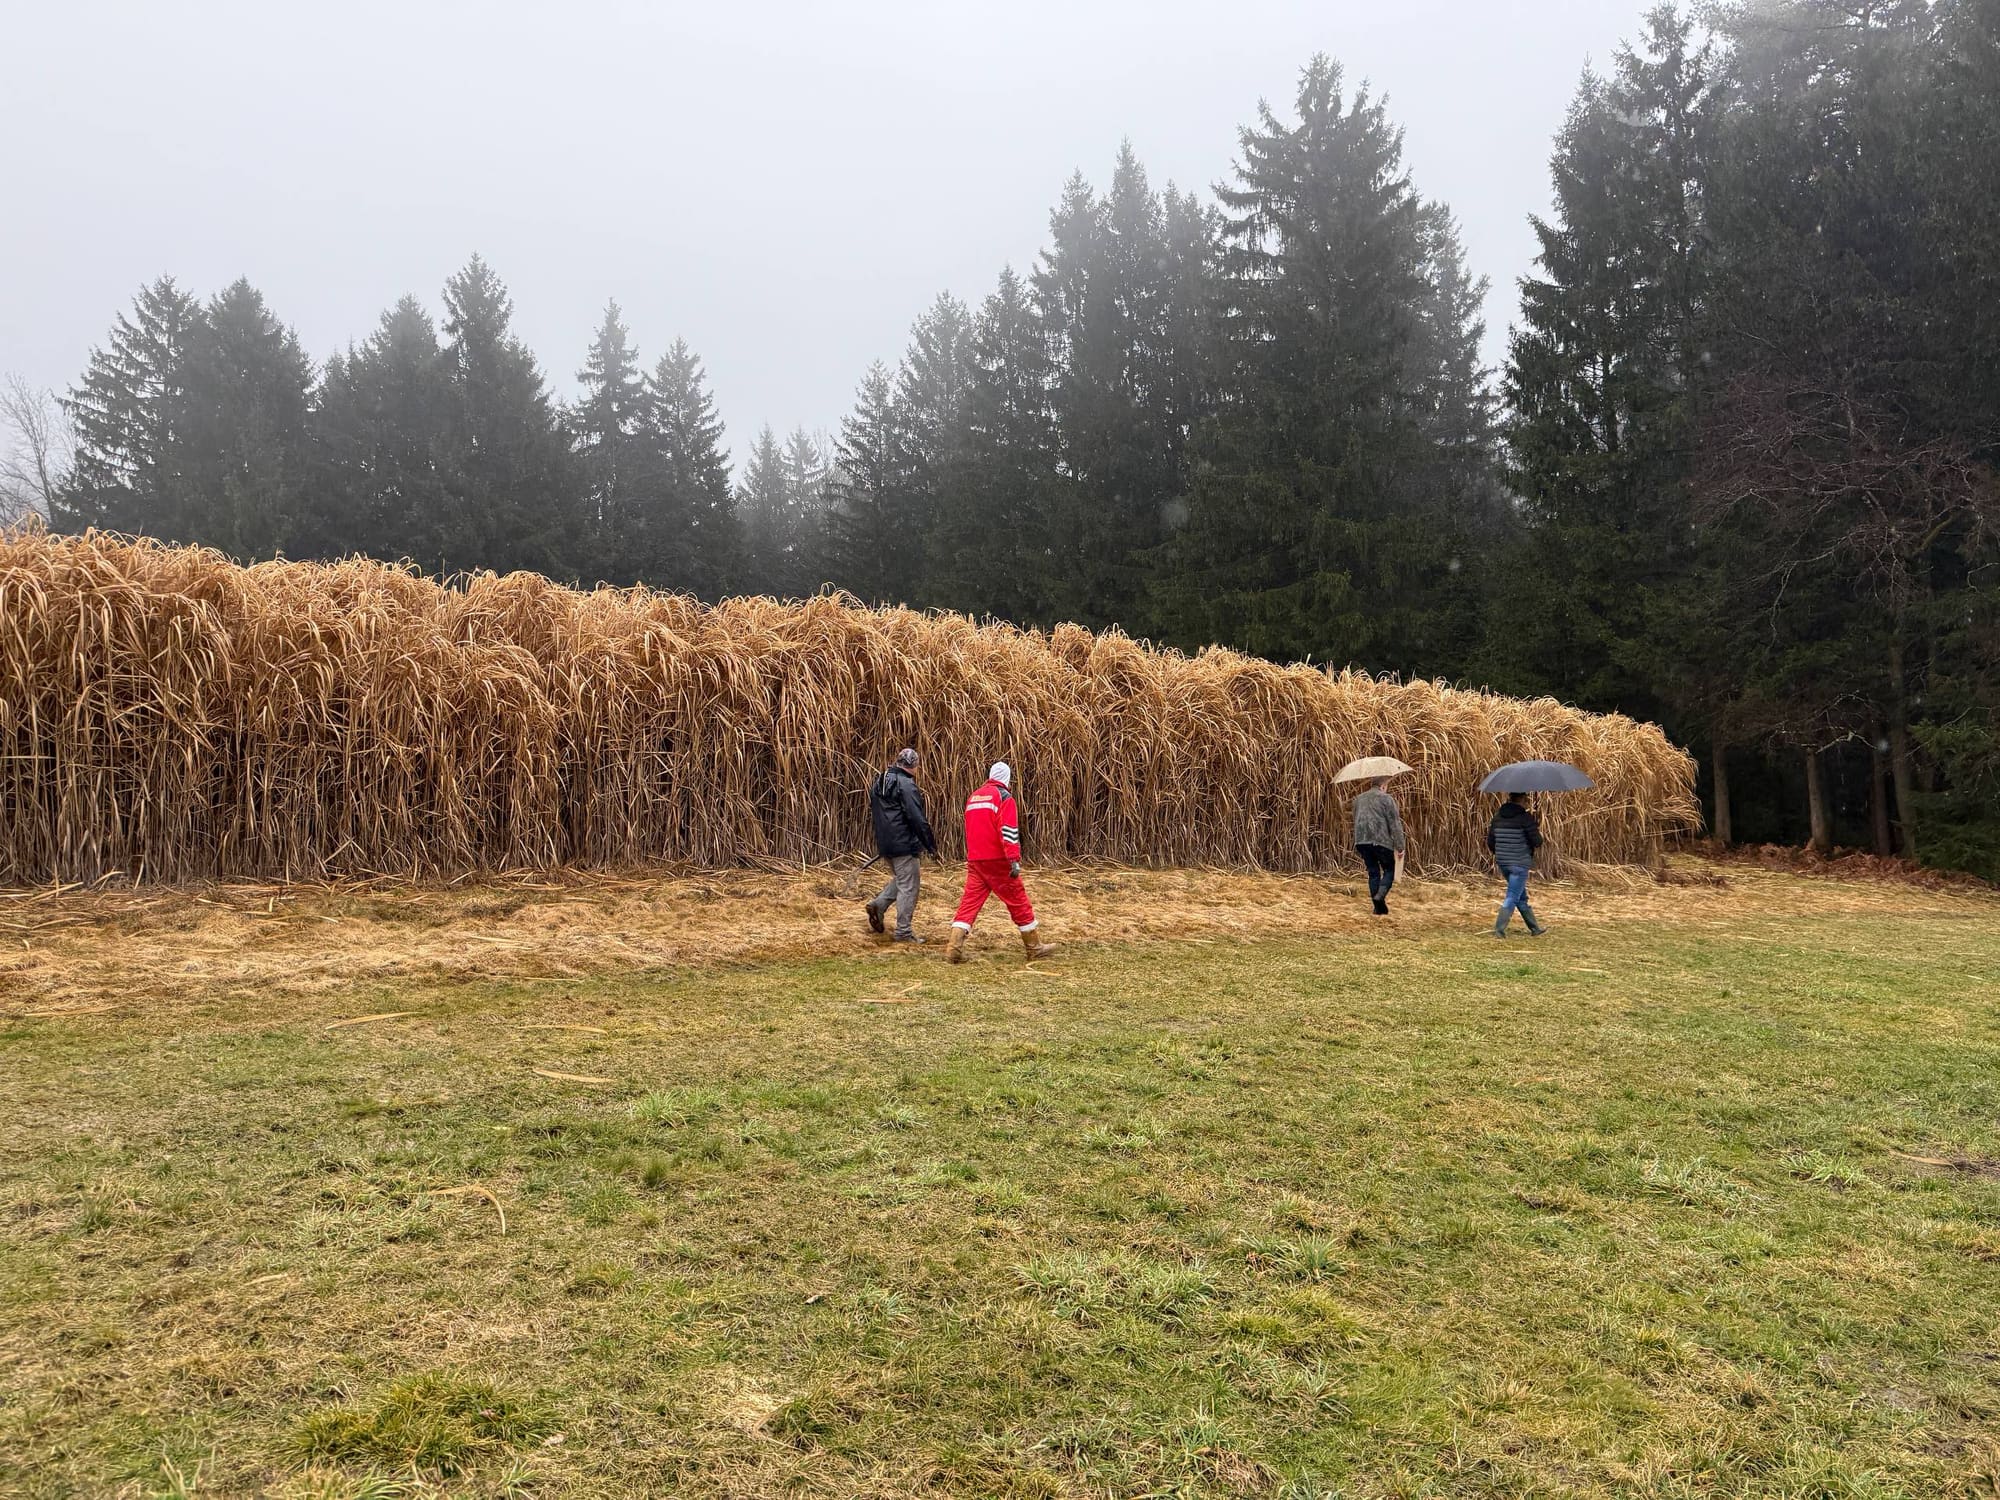
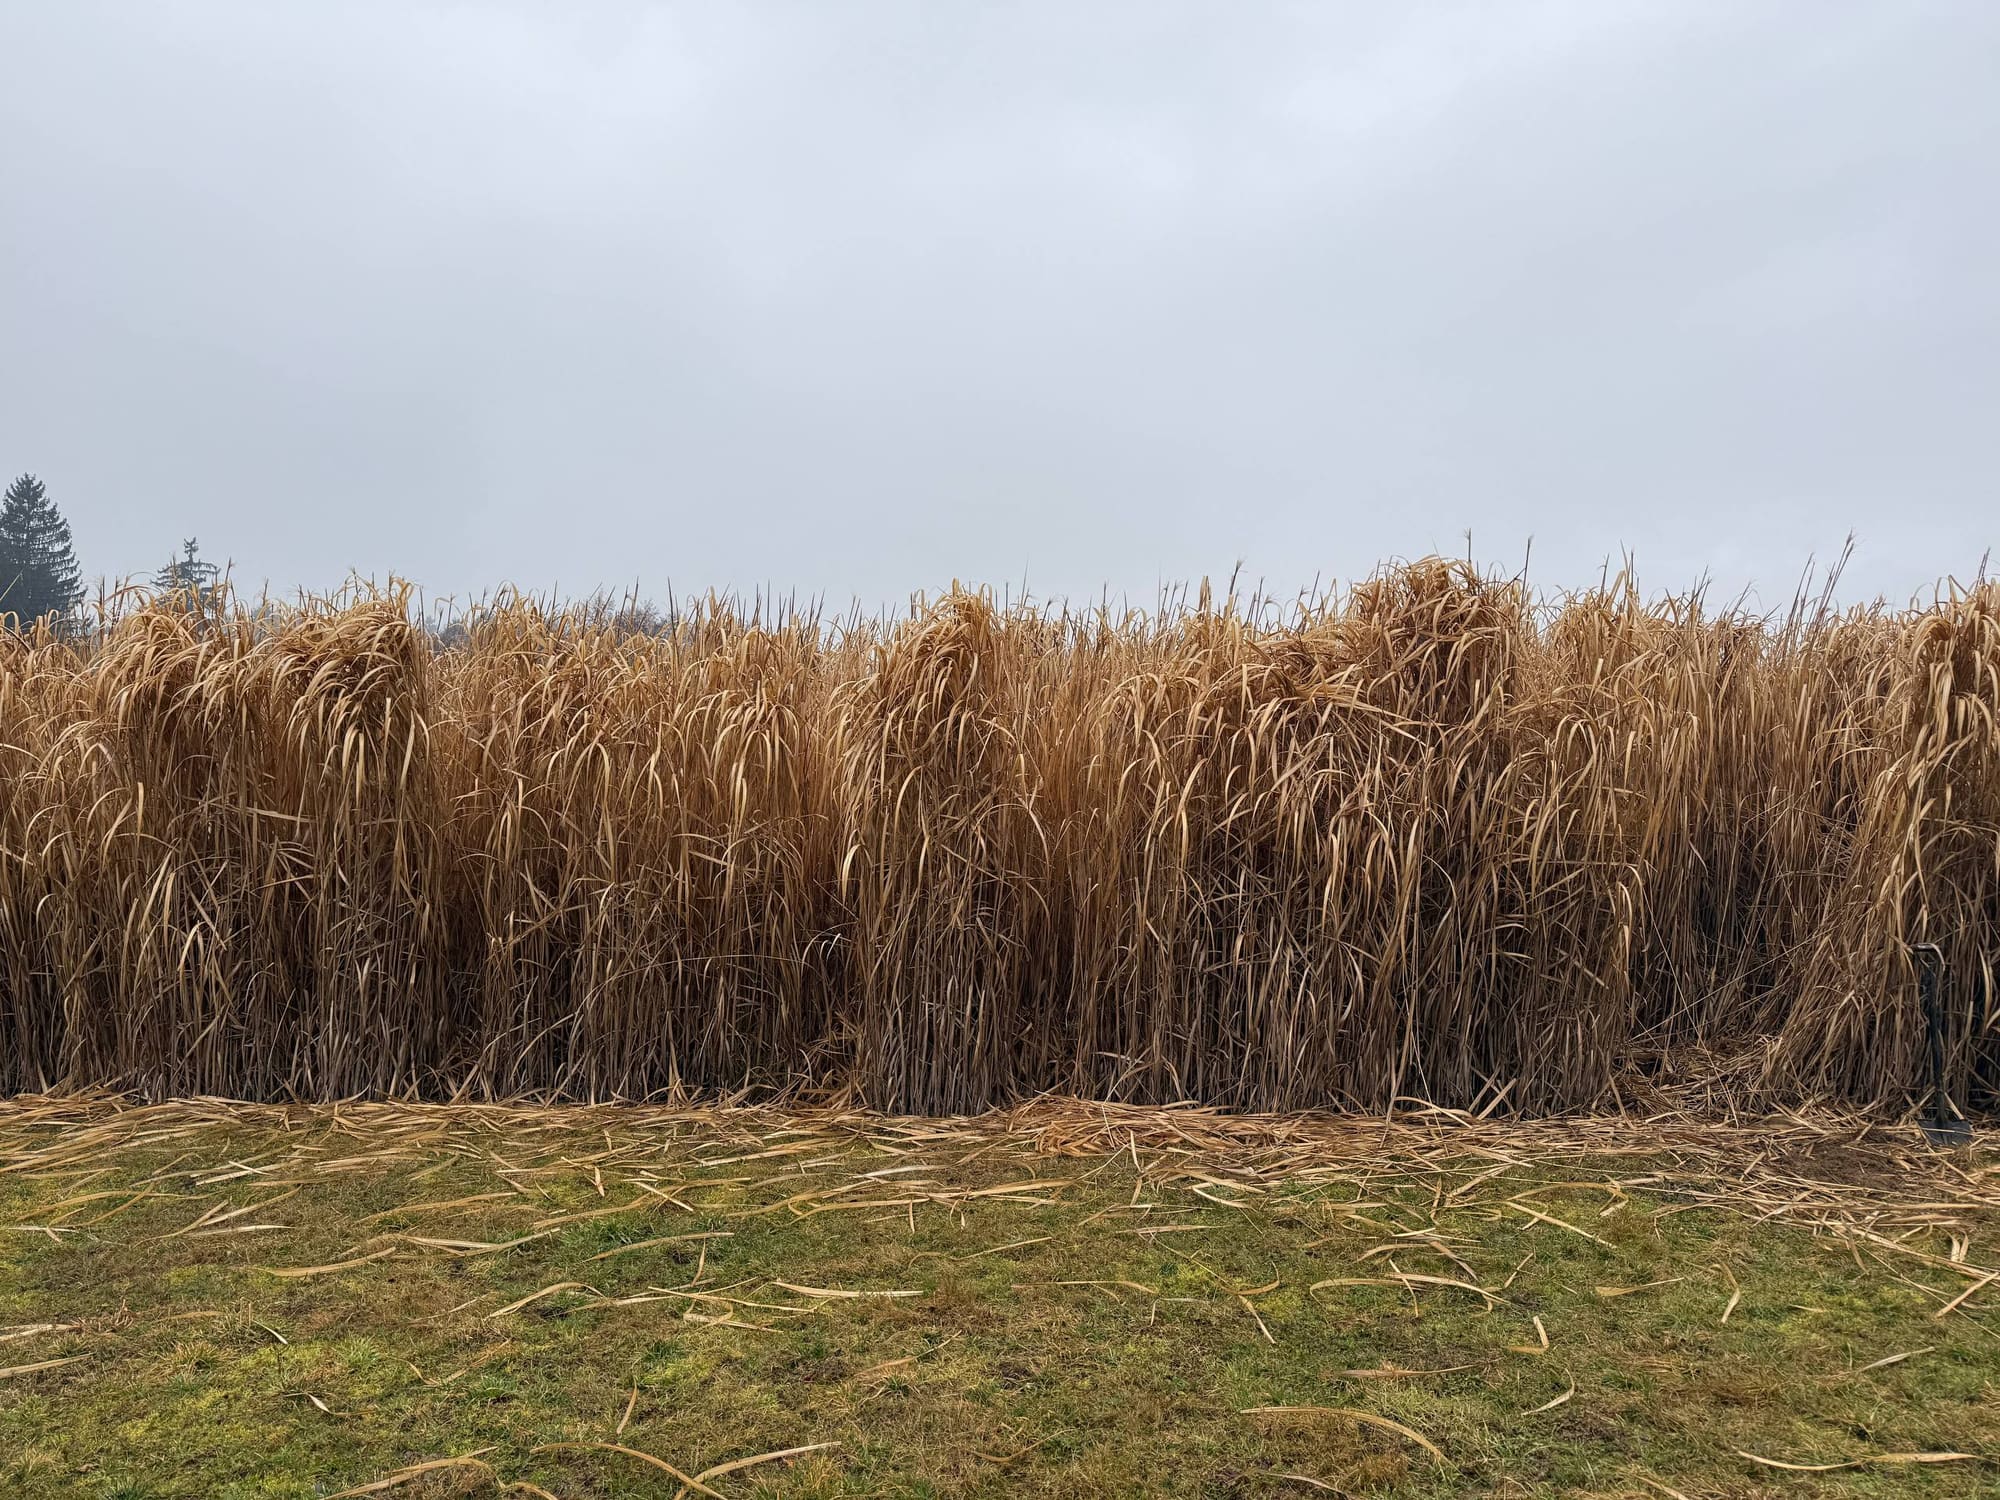
La matière première capable de résoudre un problème à l’échelle de l’aviation, sur vingt ans et avec une comptabilité carbone, doit être très productive, peu coûteuse à entretenir, non alimentaire et réellement bas-carbone. Miscanthus × giganteus - la graminée pérenne stérile - coche chacun de ces axes.
Pérenne, 15–25 ans
Une seule plantation produit pendant des décennies avec peu d’intrants - une durée de vie qui épouse l’horizon du quota.
Terres non alimentaires
Pousse sur des sols marginaux et sous-utilisés - aucun conflit avec l’alimentation, une comptabilité de durabilité propre, et une place franche dans les catégories de carburants que le quota européen récompense.
Fort rendement, à faible coût
Un gros tonnage à l’hectare avec un entretien minimal - le facteur qui décide de la viabilité d’un projet.
Peut devenir carbone-négatif
Le carbone stocké dans les racines et le sol peut dépasser les émissions de toute la chaîne - le carburant fini retire du carbone au lieu d’en émettre seulement moins. Intensité carbone selon l’étude : −9,7 à 39,4 gCO₂e/MJ contre ~89 pour le kérosène fossile.
L’horloge
Le temps est la seule chose qui ne s’achète pas plus tard
Donnons-lui une forme : un projet intégré - une base de miscanthus de 50 000 hectares alimentant une seule usine à l’échelle commerciale. Lancez cette base maintenant et la pleine production arrive au milieu des années 2030, exactement quand le quota passe à 20 % et que l’HEFA atteint son plafond ; attendez que la pénurie fasse la une, et la même base n’arrive que dans les années 2040 - avec dix ans de retard, sur le marché d’un autre.
Le projet n’a pas une horloge mais quatre, qui tournent en parallèle : le foncier, la matière première, l’usine, la production. Trois relèvent de l’ingénierie ; l’horloge de la matière première relève de la biologie - et c’est la biologie qui donne le tempo.
L’argent est la partie facile : il se lève quand il faut, et il reste modeste face à l’usine qu’il alimente. Le vrai coût d’entrée est celui qu’aucun chèque ne couvre : les années que la culture doit passer en terre.
~€4,000/ha pour planter, étalés sur la durée du projet
un coût récurrent stable pour deux décennies d’approvisionnement
La preuve, en temps réel
Le Kazakhstan est en train de le faire
L’étau
Les compagnies kazakhes sont soumises à ReFuelEU à chaque départ depuis l’UE et paient le surcoût SAF européen sans pouvoir l’éviter - alors que le pays n’a aucune production nationale de SAF. Pour un candidat au statut de hub de transit Europe–Asie, c’est une vulnérabilité stratégique.
Le mouvement
Air Astana et KazMunayGas ont cofinancé une étude de préfaisabilité (soutenue par la BERD), et KazMunayGas s’est entendu avec LanzaJet pour faire avancer un projet alcohol-to-jet visant la première usine SAF d’Asie centrale d’ici 2029, à partir d’éthanol produit sur place.
La pièce manquante
L’ATJ a besoin d’éthanol ; l’éthanol a besoin de biomasse ; et le Kazakhstan dispose d’immenses steppes marginales. Une culture pérenne non alimentaire sur cette steppe est exactement la matière première que cette filière récompense. La thèse de cette page se construit aujourd’hui. Seule question ouverte : d’où viendra la matière première, et qui a commencé à planter à temps ?
Le bilan honnête · 08
Les inconvénients d’abord, puisque vous les vérifierez de toute façon
Le projet ne peut pas être accéléré.
Des années s’écoulent entre le premier rhizome et la pleine production.Coût initial élevé.
L’implantation et le CAPEX de l’usine se chiffrent en centaines de millions avant la première tonne de carburant.Biomasse encombrante.
Limitée par le transport - un rayon d’approvisionnement économique d’environ 50 à 80 km autour de l’usine.La poule et l’œuf.
L’usine a besoin d’un approvisionnement engagé ; le producteur a besoin d’un débouché engagé. Quelqu’un doit avancer le premier.La conversion monte encore en échelle.
L’ATJ cellulosique compte bien moins d’usines en exploitation que l’HEFA ; le risque d’exécution est réel.Le quota peut être révisé.
La clause de révision prévue peut le durcir - ou l’assouplir. Le raisonnement suppose que la direction générale se maintient.Sur le prix brut, il perd.
Face au kérosène fossile non taxé, le cellulosique reste plus cher. Le raisonnement repose sur le quota et la pénurie, pas sur le marché pétrolier.
Qui agit maintenant · 09
Le point de départ est le même pour tous
Compagnies aériennes & producteurs de carburant
La couverture contre un surcoût qui ne fera que monter se situe en amont : contrats d’achat de long terme et participations directes dans la matière première, sécurisés avant que la course ne commence.
Investisseurs
Une croissance structurelle, pas une niche : le plafond de l’HEFA garantit le basculement vers le cellulosique. Les retours arrivent à la fin des années 2030 ; l’entrée, c’est maintenant, tant que la matière première est bon marché.
États
Vous créez déjà la demande - et sans offre nationale, vos compagnies paient le surcoût d’un autre à chaque départ depuis l’UE. Un carburant national, des emplois et la sécurité énergétique commencent par soutenir la matière première dix ans à l’avance.
Chaque voie commence par une seule chose : une base d’approvisionnement sécurisée, peu coûteuse et stérile - la culture qui doit entrer en terre en premier. C’est notre métier. Zelena Biomasna Energija cultive le miscanthus depuis plus de dix ans, détient du matériel de plantation traçable du clone Illinois à l’échelle d’un programme, et dispose des machines et des équipes pour le planter.
FAQ
Questions fréquentes
Environ 1,9 million de tonnes dans le monde en 2025 - soit à peine 0,6 % du kérosène brûlé par les compagnies aériennes, et seulement ~0,8 % en 2026, avec une croissance qui ralentit. La neutralité carbone en 2050 exigerait environ 500 millions de tonnes par an ; l’offre réaliste de biomasse plafonne vers 300 Mt. Le déficit est énorme et structurel.
Parce que la quasi-totalité est de l’HEFA, produite à partir d’huiles de friture usagées et de graisses résiduelles - une matière première plafonnée à 4–8 % de la demande de kérosène et qui devrait atteindre sa limite vers 2030. Franchir ce plafond suppose une autre matière première : la biomasse lignocellulosique, par la voie alcohol-to-jet. C’est précisément la brèche que comble le miscanthus.
L’essentiel du carburant alcohol-to-jet fonctionne aujourd’hui à l’éthanol issu de cultures alimentaires - céréales aux États-Unis, canne à sucre au Brésil. Dans l’UE, cela ne compte pas. ReFuelEU s’appuie sur la directive sur les énergies renouvelables, qui plafonne les biocarburants issus de cultures alimentaires et fourragères et les exclut des catégories reconnues par le quota : le SAF éligible doit provenir de déchets, de résidus ou de matières cellulosiques non alimentaires comme le miscanthus. Le raccourci des cultures alimentaires est fermé là précisément où la demande est obligatoire.
Sur le seul prix, si - et cela ne change rien. ReFuelEU supprime le choix : une part croissante du carburant doit être du SAF quel que soit le surcoût, et manquer l’obligation coûte au moins le double de l’écart de prix, les tonnes restant dues à la période suivante. Dans le même temps, le prix du carbone resserre l’écart par l’autre bout : les quotas gratuits de l’aviation dans l’UE prennent fin en 2026. La question commerciale n’est pas de savoir si le SAF bat le kérosène, mais qui détiendra des tonnes conformes quand le quota montera d’un cran.
Pas dans un horizon qui intéresse le quota. L’e-SAF coûte aujourd’hui environ 12 fois le kérosène conventionnel (référence EASA 2025) et repose sur l’hydrogène vert et le CO₂ capté - des infrastructures dont le déploiement est plus lent et plus coûteux que celui de n’importe quelle culture. C’est pourquoi la loi lui réserve son propre sous-quota, plus lent : 1,2 % en 2030, 5 % en 2035, 35 % d’ici 2050. Même à l’horizon 2050, environ la moitié de l’obligation devrait être couverte par des biocarburants : un e-SAF moins cher plus tard ne supprime donc pas le besoin d’une base cellulosique aujourd’hui. Les deux vagues s’additionnent, elles ne se remplacent pas.
Pas au prix brut de la matière première aujourd’hui : sur le seul prix, le kérosène cellulosique perd face au fossile, et cette page ne prétend pas le contraire. L’argument est structurel : un acheteur contraint par la loi, une pénalité supérieure au surcoût, une matière première dominante plafonnée, et une décennie de délai sur le seul intrant qui passe à l’échelle. La matière première est aussi le premier poste de coût de la chaîne - c’est précisément pour cela que c’est le champ, et non la raffinerie, qui décide de l’équation économique, et que les marges reviennent à qui détient la base de biomasse. Tous les chiffres présentés ici sont prudents et indicatifs.
Parce qu’une base d’approvisionnement complète met huit à dix ans à produire : trois saisons par bloc pour atteindre le plein rendement, plus des années de plantation échelonnée sur 50 000 ha. En commençant maintenant, la pleine production arrive au milieu des années 2030 - juste au moment où le quota passe à 20 % et où l’HEFA atteint son plafond. Celui qui a planté le premier détiendra l’offre quand la ruée commencera.
Oui. La voie alcohol-to-jet fermente la biomasse en éthanol puis transforme celui-ci en carburant de la coupe kérosène, avec des étapes déjà exploitées à l’échelle commerciale. L’étude 2026 de l’université de l’Illinois a modélisé exactement cela pour le miscanthus et le panic érigé sur un millier de sites.
Potentiellement à bilan carbone négatif. L’étude a établi une intensité carbone sur l’ensemble du cycle de vie allant de −9,7 (négative) à 39,4 gCO₂e/MJ, contre environ 89 pour le kérosène fossile. « Bio » ne signifie pas automatiquement zéro - le calcul intègre toute la chaîne - mais le miscanthus peut atteindre la borne négative parce qu’il stocke du carbone dans le sol.
C’est la démonstration en direct : ses compagnies paient le surcoût SAF européen, le pays n’a aucune production nationale de SAF, et il fait déjà avancer un projet d’usine alcohol-to-jet (Air Astana, KazMunayGas, LanzaJet) visant la première installation SAF d’Asie centrale d’ici 2029 - avec d’immenses terres marginales capables de fournir la matière première.
Une note de notre part
Comment cette page a été faite, et ses limites
Nous cultivons et fournissons du miscanthus ; nous ne sommes pas une entreprise de carburants aéronautiques. Ceci est notre tentative honnête de rassembler les meilleures recherches publiques et données sectorielles et de les présenter clairement, chaque chiffre étant relié à sa source ci-dessous.
Nous avons signalé les cas où un chiffre est une estimation, une fourchette ou un calcul indicatif qui nous est propre - en particulier l’exemple chiffré de l’approvisionnement d’une usine, les coûts d’entrée et le calcul des surfaces nécessaires.
Le carburant aéronautique est un domaine spécialisé qui évolue vite, et nous le lisons de l’extérieur. Certaines affirmations peuvent être incomplètes ou imprécises, les prix et les règles changent d’une année sur l’autre, et les projections en particulier sont des prévisions, pas des faits. Considérez ce document comme une synthèse informée pour réfléchir, non comme le dernier mot : vérifiez les sources primaires et consultez des spécialistes avant toute décision fondée sur ces chiffres.
Sources
- Bianco, M. F. et al. Co-Location of Cellulosic Bioethanol and Alcohol-to-Jet (ATJ) Production Facilities for Targeted Scale-Up of SAF Production. Environmental Science & Technology (2026). DOI:10.1021/acs.est.5c17460.
- IATA: SAF Production Growth Rate is Slowing Down (Dec 2025); SAF Fact Sheet (2026); Global Feedstock Assessment for SAF (to 2050).
- S&P Global / Fastmarkets : prix de marché du SAF 2025–26 (~$2,181–2,900/t) ; prix implicite pour les compagnies $3,000–3,500/t.
- ICCT / Neste : plafond lipidique de l’HEFA, 4–8 % de la demande de kérosène.
- Règlement (UE) 2023/2405 (ReFuelEU Aviation) : trajectoire du quota ; anti-tankering ; pénalité ≥2× l’écart de prix SAF/fossile, le volume manquant restant dû à la période suivante.
- EASA, 2025 Aviation Fuels Reference Prices for ReFuelEU Aviation : kérosène conventionnel €640/t ; SAF biosourcé (HEFA) €1,925/t ; biocarburant aéronautique avancé ~€2,760/t ; SAF synthétique (e-SAF) €7,520/t (~12× le conventionnel).
- The Astana Times / GreenAir News / Aviation Business News : préfaisabilité KazMunayGas–Air Astana (BERD/ICF) ; projet ATJ KazMunayGas–LanzaJet ; première usine SAF d’Asie centrale visée pour 2029.
- Probabilistic TEA of alcohol-to-jet SAF (2025), Environmental Research: Energy, DOI:10.1088/2977-3504/ae7801 : MJSP $8.89/gal ; éthanol = 75.5 % du coût d’exploitation ; ~2.4 gal d’éthanol → 1 gal de kérosène.
- US DOE, Pathways to Commercial Liftoff: Sustainable Aviation Fuel : ATJ cellulosique $4.5–9.6/gal ; 8–12 usines pour 800–1,200 M gal/an.
- Prévisions carbone SEQE-UE (Enerdata, GMK Center, ABN AMRO) ; fin des quotas gratuits de l’aviation en 2026 ; combustion du kérosène ≈3.16 t CO₂/t. Baisse des coûts SAF/e-SAF : analyse d’impact de l’UE ; Stillwater Associates.
- Rendement et économie du miscanthus : ~15–26 t MS/ha ; les chiffres d’implantation, de récolte et de rythme de déploiement sont nos propres données internes de projet (Zelena Biomasna Energija d.o.o.).
- Volume de carburant aéronautique de l’UE ~32.1 Mt (2024) et SAF 0.6 % : rapports ReFuelEU de l’EASA / de la Commission européenne ; la biomasse par tonne de SAF et la comparaison d’échelle avec la superficie de pays sont nos propres calculs indicatifs. Le chiffre de ≈€10 Mds/an de marché non approvisionné : l’écart de ≥12 points en 2035 (quota de 20 % moins le plafond HEFA de 4–8 %, soit ~3.8 Mt de SAF), valorisé à la référence EASA du biocarburant avancé de €2,760/t ; le chiffre de ≈€0.8 Md/an de surcoût actuel : l’obligation de 2 % en 2025 (~0.64 Mt) à l’écart de €1,285/t entre les références EASA HEFA et kérosène conventionnel - l’un et l’autre étant nos propres calculs indicatifs. La courbe de production mondiale du graphique extrapole les chiffres de production de l’IATA au rythme actuel, qui ralentit - également indicatif ; les écarts de ≥12 points (2035) et ~45 points (2050) découlent de la même courbe et des mêmes plafonds face au quota.
- Directive (UE) 2018/2001 (RED II), annexe IX, et définitions ReFuelEU des carburants éligibles : les biocarburants issus de cultures alimentaires et fourragères sont plafonnés et exclus de l’obligation SAF ; le SAF éligible se limite aux déchets, résidus et matières cellulosiques non alimentaires.