Законодавство ЄС вимагає сталого авіаційного палива, а його виробництво відстає від попиту
Частка сталого авіаційного палива (SAF) у паливі, яке авіакомпанії купують в аеропортах ЄС, за чинними нормами має швидко зростати. Попит на SAF виник одразу після ухвалення цих норм, а щоб збудувати заводи й виростити для них сировину, потрібні роки.
Попит на SAF встановлює закон, а сировини для його виробництва бракує
-
Використання SAF обов’язкове.
Законодавство ЄС встановлює мінімальну частку SAF у всьому реактивному паливі: 6% у 2030 році, 20% у 2035-му та 70% до 2050 року. Ці вимоги діють незалежно від того, чого хочуть авіакомпанії і скільки коштує паливо. -
Пропозиція далеко відстає від вимог.
На початку дії вимог ReFuelEU на SAF припадало лише 0,6% реактивного палива ЄС, тобто приблизно третина стартових 2%. Технологія перевірена, але майже все це паливо виробляють методом HEFA, а сировини для нього вистачить щонайбільше на 4–8% попиту на реактивне паливо. -
Через штраф доплата за SAF лишається високою.
Штраф за невиконання зобов’язання щонайменше вдвічі перевищує доплату, тобто різницю в ціні між SAF і викопним паливом, а недопоставлені тонни однаково треба поставити в наступному періоді. Тому зобов’язані покупці змагаються за обмежені обсяги палива, яке зараховують до виконання вимог. -
Від зростання обов’язкової частки виграють ті, хто почне раніше.
Між 2030 і 2035 роками обов’язкова частка SAF зростає більш ніж утричі, із 6% до 20%, тож паливо з нових потужностей, збудованих у 2030-х, продаватимуть на ринку, де дефіцит створив закон. -
Найдовше триває створення сировинної бази.
Переробний завод будують за 2–3 роки, а на створення повної сировинної бази потрібно 8–10 років. Технологію можна придбати за ліцензією, а завод профінансувати, але плантації треба закладати за кілька років наперед.
Ринок SAF
Закон зобов’язує купувати SAF, цього палива ще роками бракуватиме, а штраф перевищує доплату.Отже, законодавство ЄС створює ринок продавця, і такі умови вигідні для постачальників сировини.
Вимоги ReFuelEU
Зобов’язання щодо SAF діє незалежно від ціни палива
За регламентом ЄС ReFuelEU Aviation усе паливо, яке постачають в аеропортах ЄС, має містити дедалі більшу частку SAF. Виконувати це правило мусить кожен авіаперевізник, рейси якого вилітають з аеропортів ЄС. За довідковими цінами Агентства ЄС з авіаційної безпеки (EASA), паливо, якого вимагає регламент, у кілька разів дорожче за звичайне.
Звичайне реактивне паливо
€640 точка відліку за тонну · довідкова ціна EASA, 2025SAF із біосировини · HEFA
€1 925 ≈ 3 × за тонну · довідкова ціна EASA, 2025Передове авіаційне біопаливо
€2 760 ≈ 4 × за тонну · довідкова ціна EASA, 2025Синтетичне SAF · e-SAF
€7 520 ≈ 12 × за тонну · довідкова ціна EASA, 2025| Рік | Мінімальна частка SAF | з неї e-SAF |
|---|---|---|
| 2025 | 2% | — |
| 2030 | 6% | 1,2% |
| 2035 | 20% | 5% |
| 2040 | 34% | 10% |
| 2045 | 42% | 15% |
| 2050 | 70% | 35% |
Штраф нараховують за кожну недопоставлену тонну, і він вищий за витрати на виконання зобов’язання. Сплата штрафу не звільняє від цього обов’язку: недопоставлений обсяг однаково треба поставити в наступному звітному періоді, понад нове зобов’язання того року.
штраф за кожну недопоставлену тонну
У стільки разів штраф перевищує різницю в ціні між SAF і викопним паливом.
Штраф вищий за доплату
і не звільняє від купівлі SAF
Тому дешевшого способу виконати вимоги немає, і всі зобов’язані покупці змагаються за придатне паливо, яке є на ринку.
Криза постачання
Світовий випуск SAF стане меншим за обов’язковий попит ЄС
Нині виробництво SAF зростає надто повільно, щоб задовольнити обов’язковий попит. Оскільки SAF бракує в усьому світі, ЄС не зможе покрити нестачу імпортом.
У 2026 році випуск, за прогнозами, збільшиться лише приблизно до 2,4 млн т, бо темпи зростання сповільнюються. Обсяг 2025 року становить менше третини того, що у 2035 році знадобиться одному лише ЄС.
Харчові культури виключено, а використання жирових відходів обмежено, тож виробництво має зростати переважно за рахунок нехарчової целюлозної біомаси. Тільки для виконання вимог ЄС на 2035 рік її знадобиться приблизно стільки щороку, а сьогодні виробляють лише невелику частку цього обсягу.
За оцінкою IATA, до 2030 року авіакомпанії в усьому світі не мають реальних шансів досягти частки SAF у 10%.
У 2026 році для авіації закінчуються безоплатні квоти ЄС на викиди. Під час спалювання тонни викопного реактивного палива утворюється близько 3,16 т CO₂, і за ці викиди треба платити в Системі торгівлі викидами ЄС (ETS). Тому викопне паливо дорожчає саме тоді, коли зростає обов’язкова частка SAF.
Попит гарантує закон, покупці платять доплату, за невиконання вимог передбачено штраф, але виробництво зростає повільно. Його стримує нестача сировини.
Технології виробництва
Три із чотирьох технологій обмежені сировиною, законом або ціною
Майже все стале авіаційне паливо сьогодні виробляють за технологією HEFA з відпрацьованої олії та жирових відходів. У світі збирають обмежену кількість таких відходів, і їхні обсяги вже близькі до фізичної межі.
стеля HEFA
Жирових відходів вистачить щонайбільше на таку частку попиту на реактивне паливо (ICCT / Neste). За прогнозами, цієї межі досягнуть близько 2030 року.
Реактивне паливо без нафти можна виробляти чотирма способами, але три з них мають обмеження
HEFA
Паливо виробляють із відпрацьованих олій і жирів. Сьогодні це основна технологія на ринку, але сировини для неї вистачить лише на перші етапи зростання обов’язкової частки.
Стеля · 4–8%Етанол із харчових культур
Етанол отримують із кукурудзи, пшениці чи бразильської цукрової тростини. Така сировина дешева й доступна, але ReFuelEU виключає харчові й кормові культури.
Виключено в ЄСe-SAF (PtL)
Паливо синтезують із зеленого водню та вловленого CO₂. Його частка обов’язкова з 2030 року, але воно надто дороге, щоб у 2030-х покрити попит без інших видів SAF.
Ціна ≈ 10–12 ×ATJ із целюлози
Етанол із целюлозної біомаси, як-от міскантусу чи проса прутоподібного, переробляють на реактивне паливо за технологією «спирт у реактивне паливо» (ATJ). Нині таке паливо приблизно в 3–5 разів дорожче за викопне, але, за прогнозами, дешевшатиме зі зростанням обсягів.
Нехарчова сировинаМіскантус відповідає вимогам до сировини для SAF
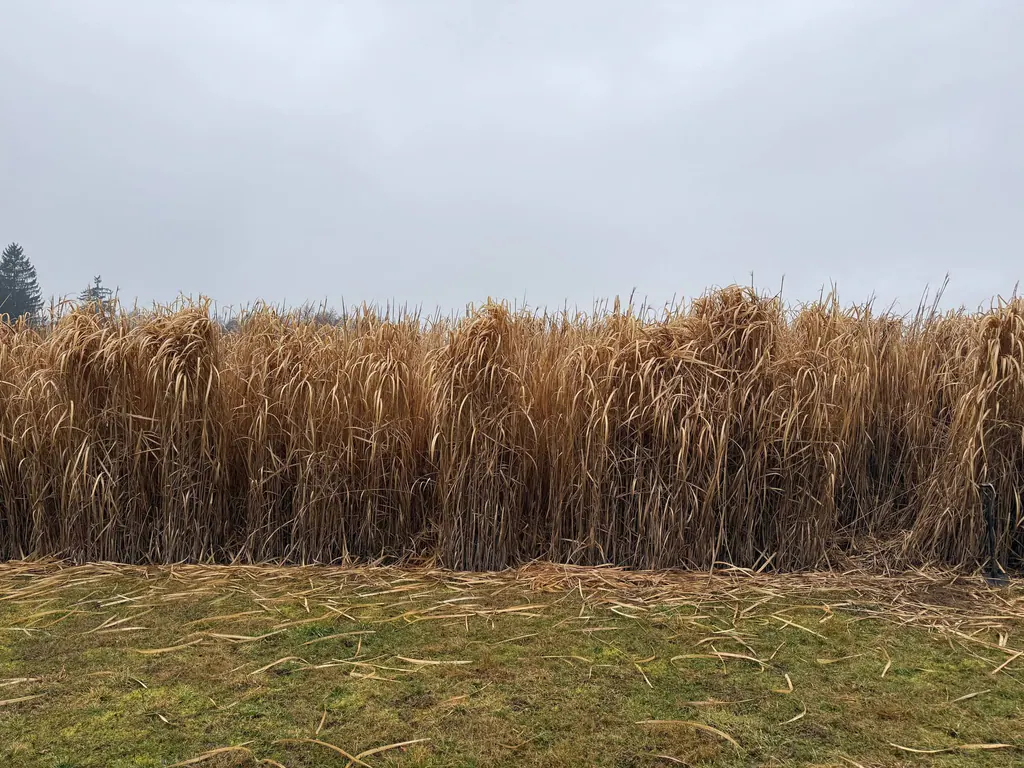
Щоб двадцять років і довше постачати сировину для авіації, культура має давати високі врожаї, бути дешевою в утриманні й нехарчовою, а також мати низькі викиди за весь життєвий цикл. Стерильна багаторічна трава міскантус гігантеус (Miscanthus × giganteus) відповідає всім чотирьом вимогам.
Багаторічна культура на 15–25 років
Після одного садіння врожай збирають десятиліттями, а догляд обходиться недорого. Плантацію використовують приблизно стільки ж років, на скільки розписано графік обов’язкових часток SAF.
Без конкуренції з продовольством
Міскантус вирощують на маргінальних землях, які мало використовують, тож під нього не треба відводити землі продовольчих культур, а облік за критеріями сталості не ускладнюється. Паливо з міскантусу належить до категорій, які зараховують до виконання вимог ЄС. Що можна й чого не можна вирощувати на таких ділянках, ми пояснюємо в статті про маргінальні й забруднені землі.
Високий урожай без великих витрат
Міскантус дає багато тонн біомаси з гектара за мінімального догляду. Від вартості сировини значною мірою залежить, чи буде паливний проєкт прибутковим.
Вуглецевий баланс може бути від’ємним
Вуглець, накопичений у коренях і ґрунті, може перевищити викиди всього ланцюга постачання, тож за весь життєвий цикл паливо може вилучати вуглець з атмосфери. У дослідженні Іллінойського університету 2026 року, де вивчали міскантус і просо прутоподібне, вуглецева інтенсивність палива становила від −9,7 до 39,4 г CO₂-екв./МДж. У викопного реактивного палива цей показник сягає близько 89.
Строки
Сировинна база, закладена зараз, вийде на повну потужність у середині 2030-х
Візьмімо як приклад один інтегрований проєкт, у якому сировинна база міскантусу площею 50 000 гектарів постачає біомасу одному заводу промислового масштабу. Якщо закласти таку базу зараз, на повну потужність вона вийде в середині 2030-х, саме тоді, коли обов’язкова частка підніметься до 20%, а HEFA вже досягне своєї межі. Якщо ж відкладати садіння, доки нестача не стане очевидною для всіх, та сама база вийде на повну потужність лише у 2040-х, коли інші постачальники вже десять років працюватимуть на цьому ринку.
Роботи ведуть одночасно в чотирьох напрямах. Три з них інженерні, а сировинну базу не можна створити швидше, ніж ростуть рослини, тому від неї залежить тривалість усього проєкту.
Кошти на створення бази можна залучати поетапно, у міру потреби, і їх треба значно менше, ніж на будівництво заводу, для якого цю базу створюють. Час, потрібний культурі, щоб вийти на повну врожайність, додатковими коштами скоротити не можна.
~€4 000/га на садіння, поетапно впродовж будівництва
стабільні щорічні витрати на двадцять років постачання сировини
Казахстан
У Казахстані планують завод SAF, але питання сировини лишається відкритим
Вимоги ЄС
Казахстанські перевізники виконують вимоги ReFuelEU на кожному рейсі з ЄС і сплачують там європейську доплату за SAF, але власного виробництва SAF у країні немає. Для країни, яка хоче стати транзитним вузлом між Європою та Азією, це стратегічна вразливість.
Проєкт заводу
Авіакомпанія Air Astana та нафтогазова компанія KazMunayGas спільно профінансували попереднє техніко-економічне обґрунтування за підтримки ЄБРР. KazMunayGas також домовилася з компанією LanzaJet спільно розробляти проєкт ATJ. Компанії мають намір збудувати перший у Центральній Азії завод SAF до 2029 року. Цей завод працюватиме на етанолі казахстанського виробництва.
Сировина
Для технології ATJ потрібен етанол, який виробляють із біомаси, а в Казахстані є великі площі маргінальних степових земель. Нехарчова багаторічна культура, вирощена на цих землях, дала б сировину, яку зараховують за ReFuelEU. Відкритим лишається питання, звідки візьметься сировина й хто встигне почати садіння.
Недоліки й ризики · 08
Чинники, які ускладнюють проєкти SAF на целюлозній сировині
Будівництво неможливо пришвидшити.
Від садіння перших ризом до повного виробництва минають роки. Урожайність за роками після садіння наведено в нашому посібнику з вирощування.Початкові витрати високі.
Закладання плантацій і будівництво заводу коштують сотні мільйонів євро ще до випуску першої тонни палива.Біомаса громіздка.
Возити її вигідно лише в радіусі приблизно 50–80 км від заводу.Завод і виробник сировини залежать один від одного.
Заводу потрібна гарантована сировина, а тому, хто її вирощує, потрібен гарантований збут, тож одній зі сторін доведеться почати першою.Переробка ще тільки розгортається.
Заводів ATJ на целюлозній сировині працює значно менше, ніж заводів HEFA, тож будівництво й запуск кожного нового заводу пов’язані з реальними ризиками.Вимоги можуть переглянути.
Під час запланованого перегляду їх можуть посилити або послабити; у розрахунках ми виходимо з того, що напрям політики ЄС не зміниться.За самою ціною целюлозне паливо невигідне.
Викопне реактивне паливо не оподатковують, і порівняно з ним целюлозне паливо досі дорожче, тому розрахунок ґрунтується на обов’язкових вимогах і нестачі SAF.
Подальші дії · 09
Усім учасникам ринку спершу потрібна сировинна база
Авіакомпанії та виробники палива
Захиститися від зростання доплати можна на початку ланцюга постачання: через довгострокові контракти на закупівлю і прямі частки в сировинній базі, закладеній до того, як нестача стане відчутною.
Інвестори
Це ринок, який зростатиме зі структурних причин: через стелю HEFA подальше збільшення виробництва можливе лише за рахунок целюлозної сировини. Прибуток очікують наприкінці 2030-х, але вкладати кошти варто вже зараз, поки закласти сировинну базу ще недорого.
Уряди
Уряди вже створюють попит, але без власного виробництва авіакомпанії їхніх країн на кожному рейсі з ЄС сплачують доплату іноземним виробникам. Щоб мати власне паливо, робочі місця та енергетичну безпеку, сировинну базу треба підтримати приблизно за десять років до того, як вона знадобиться.
Для всіх трьох груп відправною точкою буде недорога сировинна база зі стерильної культури, і цю культуру треба висадити раніше за все інше. Ми виконуємо цю частину роботи. Zelena Biomasna Energija вирощує міскантус понад десять років, має простежуваний садивний матеріал клону Illinois в обсягах для великих програм, а також техніку й бригади, щоб його висадити.
Запитання
Поширені запитання
У 2025 році у світі виробили близько 1,9 млн тонн SAF, тобто 0,6% реактивного палива, яке спалюють авіакомпанії. За прогнозами, у 2026 році ця частка становитиме лише близько 0,8%, бо виробництво зростає дедалі повільніше. Щоб авіація до 2050 року стала вуглецево нейтральною, потрібно близько 500 млн тонн SAF на рік, тоді як постачання біомаси, за реалістичними оцінками, обмежене приблизно 300 млн тонн. Отже, нестача SAF велика й має структурний характер.
Майже все стале авіаційне паливо сьогодні виробляють за технологією HEFA з відпрацьованої олії та жирових відходів. Такої сировини вистачить щонайбільше на 4–8% попиту на реактивне паливо, і, за прогнозами, цієї межі досягнуть близько 2030 року. Щоб збільшити виробництво понад цей рівень, потрібна інша сировина: лігноцелюлозна біомаса, яку переробляють за технологією «спирт у реактивне паливо» (ATJ). Таку біомасу дає, зокрема, міскантус.
Сьогодні більшу частину палива ATJ виробляють з етанолу, отриманого з харчових культур: у США із зерна, у Бразилії із цукрової тростини. У ЄС таке паливо не зараховують. ReFuelEU ґрунтується на Директиві ЄС про відновлювану енергетику, яка обмежує біопаливо з харчових і кормових культур і не включає його до категорій палива, визнаних регламентом. Зараховують лише SAF із відходів, залишків або нехарчової целюлозної сировини, зокрема з міскантусу. Отже, у ЄС, де купівля SAF обов’язкова, паливо з харчових культур для виконання вимог використати не можна.
Якщо порівнювати лише ціну, SAF не може конкурувати з гасом. Проте за ReFuelEU дедалі більша частка палива має бути SAF, хоч би якою була доплата. Штраф за невиконання зобов’язання щонайменше вдвічі перевищує різницю в ціні, а недопоставлені тонни однаково треба поставити в наступному періоді. Різниця в ціні скорочується і через плату за викиди: у 2026 році для авіації закінчуються безоплатні квоти ЄС, тож викопне паливо дорожчає. Тому з комерційного погляду важливо, хто матиме придатне паливо, коли обов’язкова частка зросте.
У межах графіка ReFuelEU цього не очікують. Сьогодні e-SAF коштує приблизно у 12 разів більше за звичайне реактивне паливо (довідкова ціна EASA на 2025 рік). Для його виробництва потрібні зелений водень і вловлений CO₂, а інфраструктуру для них створюють повільніше й дорожче, ніж закладають плантації будь-якої культури. Тому регламент установлює для e-SAF окрему підквоту, яка починається з нижчого рівня: 1,2% у 2030 році, 5% у 2035-му та 35% до 2050 року. За прогнозами, приблизно половину зобов’язання виконуватимуть за рахунок біопалива навіть у 2050 році. Тож якщо e-SAF згодом і подешевшає, сировинна база із целюлозних культур однаково потрібна вже зараз, бо частки e-SAF і біопалива зростають одночасно.
За нинішніми біржовими цінами таке паливо неприбуткове, бо коштує дорожче за викопне. Аргументи на користь інвестицій у нього випливають зі структури ринку. Закон зобов’язує купувати SAF, штраф перевищує доплату, сировина для HEFA обмежена, а щоб створити сировинну базу із целюлозної біомаси, обсяги якої можна наростити, потрібно близько десяти років. Крім того, на сировину припадає найбільша частка витрат у всьому виробничому ланцюгу, тож прибутковість залежить насамперед від постачання біомаси, а значна частина маржі, імовірно, дістанеться тим, хто заклав сировинну базу. Усі цифри в статті консервативні й наведені для ілюстрації.
Щоб створити повну сировинну базу, потрібно від восьми до десяти років: кожен масив досягає повної врожайності за три сезони, а поетапне садіння на 50 000 га триває ще кілька років. Якщо почати зараз, база вийде на повну потужність у середині 2030-х, саме тоді, коли обов’язкова частка SAF зросте до 20%, а виробництво HEFA вже досягне своєї межі. Коли попит на сировину різко зросте, продавати її зможуть ті, хто заклав плантації першим.
Так, для цього використовують технологію ATJ: з біомаси бродінням отримують етанол, а з етанолу виробляють паливо з властивостями реактивного. Обидва етапи вже освоєно в промисловому масштабі. У дослідженні Іллінойського університету 2026 року такий процес змоделювали для міскантусу й проса прутоподібного, розглянувши тисячу можливих майданчиків.
Дослідження Іллінойського університету 2026 року охопило міскантус і просо прутоподібне. За його даними, вуглецева інтенсивність такого палива за весь життєвий цикл становить від −9,7 (від’ємний баланс) до 39,4 грама CO₂-еквіваленту на мегаджоуль, тоді як у викопного реактивного палива вона сягає близько 89. Викиди біопалива не обов’язково нульові, оскільки в оцінці враховано весь ланцюг постачання. Паливо з міскантусу може мати показник у від’ємній частині діапазону, бо ця культура накопичує вуглець у ґрунті.
На прикладі Казахстану видно, як описана в статті ситуація складається на практиці. Казахстанські авіакомпанії сплачують європейську доплату за SAF, власного виробництва SAF у країні немає, а Air Astana, KazMunayGas і LanzaJet уже готують проєкт заводу ATJ. Перший у Центральній Азії завод SAF планують збудувати до 2029 року, а сировину для нього можна було б вирощувати на великих площах маргінальних земель країни.
Від нас
Хто це написав
Цю статтю ми написали самі. Ми вирощуємо міскантус і продаємо садивний матеріал, а в статті використали наведені нижче джерела та власні дані.
Інформація була актуальною на момент публікації. Ціни й правила змінюються, можливі помилки, а цифри на 2030-ті роки є прогнозами. Перевіряйте дані, перш ніж на них спиратися.
Якщо ви знайшли помилку або маєте точніші дані, напишіть нам на info@miscanthus.eu або скористайтеся формою нижче.
Джерела
- Bianco, M. F. et al. Co-Location of Cellulosic Bioethanol and Alcohol-to-Jet (ATJ) Production Facilities for Targeted Scale-Up of SAF Production. Environmental Science & Technology (2026). DOI:10.1021/acs.est.5c17460.
- IATA: SAF Production Growth Rate is Slowing Down (грудень 2025 року); SAF Fact Sheet (2026); Global Feedstock Assessment for SAF (до 2050 року).
- S&P Global / Fastmarkets: ринкові ціни SAF у 2025–2026 роках, приблизно 2 181–2 900 доларів за тонну; розрахункова ціна для авіакомпаній 3 000–3 500 доларів за тонну.
- ICCT / Neste: стеля HEFA на жировій сировині, 4–8% попиту на реактивне паливо.
- Регламент (ЄС) 2023/2405 (ReFuelEU Aviation): графік обов’язкових часток SAF; правило проти танкерування палива; штраф щонайменше вдвічі більший за різницю в ціні між SAF і викопним паливом, а недопоставлений обсяг переходить на наступний період.
- EASA, 2025 Aviation Fuels Reference Prices for ReFuelEU Aviation, ціни за тонну: звичайне реактивне паливо, 640 євро; SAF із біосировини (HEFA), 1 925 євро; передове авіаційне біопаливо, близько 2 760 євро; синтетичне SAF (e-SAF), 7 520 євро. Останнє приблизно у 12 разів дорожче за звичайне паливо.
- The Astana Times / GreenAir News / Aviation Business News: попереднє техніко-економічне обґрунтування KazMunayGas і Air Astana (ЄБРР / ICF); проєкт ATJ компаній KazMunayGas і LanzaJet. Перший у Центральній Азії завод SAF заплановано на 2029 рік.
- Probabilistic TEA of alcohol-to-jet SAF (2025), Environmental Research: Energy, DOI:10.1088/2977-3504/ae7801: мінімальна ціна продажу реактивного палива (MJSP) 8,89 долара за галон; етанол становить 75,5% операційних витрат; приблизно 2,4 галона етанолу на 1 галон реактивного палива.
- Міністерство енергетики США (US DOE), Pathways to Commercial Liftoff: Sustainable Aviation Fuel: ATJ на целюлозній сировині 4,5–9,6 долара за галон; 8–12 заводів на 800–1 200 млн галонів на рік.
- Прогнози ціни вуглецю в ETS (Enerdata, GMK Center, ABN AMRO); безоплатні квоти для авіації закінчуються у 2026 році; спалювання тонни реактивного палива дає близько 3,16 т CO₂. Здешевлення SAF і e-SAF: оцінка впливу ЄС; Stillwater Associates.
- Урожайність і економіка міскантусу: приблизно 15–26 т сухої речовини з гектара; цифри закладання, збирання та темпів будівництва взято з наших внутрішніх проєктних даних (Zelena Biomasna Energija d.o.o.).
- Обсяг авіаційного палива в ЄС, близько 32,1 млн т (2024 рік), і частка SAF 0,6%: звітність EASA та Єврокомісії щодо ReFuelEU. Біомасу на тонну SAF і порівняння масштабу з площами країн ми розрахували самі, для ілюстрації. Непокритий ринок, близько 10 млрд євро на рік, ми рахуємо як розрив щонайменше у 12 відсоткових пунктів у 2035 році (обов’язкова частка 20% мінус стеля HEFA 4–8%, близько 3,8 млн т SAF). Цей обсяг оцінено за довідковою ціною EASA на передове біопаливо, 2 760 євро за тонну. Нинішня доплата, близько 0,8 млрд євро на рік: зобов’язання 2025 року у 2% (близько 0,64 млн т) за різниці 1 285 євро за тонну між довідковими цінами EASA на HEFA та звичайне реактивне паливо. Обидва розрахунки ми зробили самі, для ілюстрації. Криву світового випуску на графіку побудовано за даними IATA та продовжено за нинішніх, дедалі повільніших темпів, тож вона теж ілюстративна. Розриви щонайменше у 12 пунктів (2035 рік) і близько 45 пунктів (2050 рік) випливають із тієї самої кривої та стель порівняно з обов’язковою часткою.
- Директива (ЄС) 2018/2001 (RED II), додаток IX, і визначення палива, яке зараховує ReFuelEU: біопаливо з харчових і кормових культур обмежене й виключене із зобов’язання щодо SAF. Зараховують лише SAF із відходів, залишків і нехарчової целюлозної сировини.