Das EU-Recht schreibt nachhaltigen Flugkraftstoff vor, und das Angebot bleibt hinter der Nachfrage zurück
Ein steigender Anteil des Kraftstoffs, den Fluggesellschaften an EU-Flughäfen kaufen, muss inzwischen nachhaltiger Flugkraftstoff (SAF) sein. Diese Nachfrage besteht, seit die Pflicht gilt. Es dauert jedoch Jahre, die nötigen Anlagen zu errichten und den Rohstoff für sie anzubauen.
Die Nachfrage ist gesetzlich vorgegeben, und der Rohstoff begrenzt das Angebot
-
Der Einsatz von SAF ist vorgeschrieben.
Das EU-Recht schreibt einen Mindestanteil von SAF am gesamten Flugkraftstoff vor: 6 % im Jahr 2030, 20 % im Jahr 2035 und 70 % bis 2050. Dieser Anteil gilt unabhängig davon, wie sich die Fluggesellschaften entscheiden würden und was der Kraftstoff kostet. -
Das Angebot liegt weit unter dem vorgeschriebenen Anteil.
Als die Quote in Kraft trat, deckte die EU 0,6 % ihres Kerosinbedarfs mit SAF, etwa ein Drittel der ersten Pflichtstufe von 2 %. Die Technik ist erprobt, doch fast der gesamte Kraftstoff wird im HEFA-Verfahren hergestellt, dessen Rohstoffe nur für 4–8 % des Kerosinbedarfs reichen. -
Wegen der Strafe bleibt der Aufpreis hoch.
Wer die Pflicht verfehlt, zahlt mindestens das Doppelte der Preisdifferenz zwischen SAF und fossilem Kerosin und muss die fehlenden Tonnen in der nächsten Periode trotzdem liefern. Die verpflichteten Käufer konkurrieren deshalb um das knappe Angebot an anrechenbarem Kraftstoff. -
Zwischen 2030 und 2035 steigt die Nachfrage auf mehr als das Dreifache.
In diesen fünf Jahren erhöht sich der vorgeschriebene Anteil von 6 % auf 20 %. Wer in den 2030er-Jahren neue Anlagen baut, verkauft deren Produktion deshalb auf einem Markt, auf dem die gesetzlich vorgegebene Nachfrage größer ist als das Angebot. -
Der Aufbau der Rohstoffbasis dauert am längsten.
Eine Umwandlungsanlage ist in 2–3 Jahren gebaut, für eine vollständige Biomassebasis sind 8–10 Jahre nötig. Technik lässt sich lizenzieren und eine Anlage finanzieren, der Rohstoff muss dagegen Jahre im Voraus gepflanzt werden.
Marktstruktur
Die Käufer sind gesetzlich verpflichtet, SAF abzunehmen, das Angebot dürfte auf Jahre knapp bleiben, und die Strafe ist höher als der Aufpreis.Auf diesem Verkäufermarkt sind Lieferanten anrechenbarer Rohstoffe im Vorteil.
ReFuelEU Aviation
Die SAF-Pflicht gilt unabhängig vom Preis des Kraftstoffs
Nach ReFuelEU Aviation muss der gesamte Flugkraftstoff, der an EU-Flughäfen bereitgestellt wird, einen steigenden Anteil SAF enthalten. Die Verordnung gilt für jeden Luftfahrzeugbetreiber, der von einem EU-Flughafen abfliegt. Der vorgeschriebene Kraftstoff ist um ein Mehrfaches teurer als fossiles Kerosin.
Konventionelles Kerosin
640 € Basis je Tonne · EASA-Referenz 2025Biobasiertes SAF · HEFA
1.925 € ≈ 3× je Tonne · EASA-Referenz 2025Fortschrittlicher Flugbiokraftstoff
2.760 € ≈ 4× je Tonne · EASA-Referenz 2025Synthetisches SAF · e-SAF
7.520 € ≈ 12× je Tonne · EASA-Referenz 2025| Jahr | SAF-Mindestanteil | davon e-SAF |
|---|---|---|
| 2025 | 2 % | – |
| 2030 | 6 % | 1,2 % |
| 2035 | 20 % | 5 % |
| 2040 | 34 % | 10 % |
| 2045 | 42 % | 15 % |
| 2050 | 70 % | 35 % |
Wer die Quote unterschreitet, zahlt mehr, als ihn die Einhaltung gekostet hätte. Die Strafe wird für jede fehlende Tonne fällig, und mit der Zahlung ist die Pflicht nicht abgegolten: Die fehlende Menge muss trotzdem geliefert werden, und zwar im nächsten Berichtszeitraum, zusätzlich zur neuen Pflicht für diesen Zeitraum.
Strafe je fehlende Tonne
der Preisdifferenz SAF/fossil
Die Quote zu verfehlen
ist teurer, als SAF zu kaufen.
Die Strafe ist höher als der SAF-Aufpreis, und der fehlende Kraftstoff muss in der nächsten Periode trotzdem geliefert werden. Deshalb bieten verpflichtete Käufer auf jeden anrechenbaren Kraftstoff, der verfügbar ist.
Die Angebotslücke
Die weltweite SAF-Produktion dürfte ab Mitte der 2030er-Jahre unter der EU-Quote liegen
Bei der heutigen Entwicklung wächst das Angebot nicht schnell genug, um die Quote zu erfüllen. Weil der Mangel weltweit besteht, kann die EU die Lücke auch nicht mit Importen schließen.
Für 2026 wird nur ein Anstieg auf etwa 2,4 Mt erwartet, weil das Wachstum nachlässt. Die Menge von 2025 entspricht weniger als einem Drittel dessen, was allein die EU im Jahr 2035 brauchen wird.
Nahrungspflanzen werden nicht auf die Quote angerechnet, und Abfallfette sind gedeckelt. Deshalb muss der größte Teil des Wachstums aus zellulosehaltiger Biomasse kommen, die nicht als Nahrungsmittel dient. Allein für die EU-Quote von 2035 wird jedes Jahr etwa diese Menge gebraucht, und heute steht erst ein kleiner Teil davon zur Verfügung.
Nach Einschätzung der IATA haben die Fluggesellschaften weltweit keine realistische Aussicht, bis 2030 einen SAF-Anteil von 10 % zu erreichen.
2026 endet in der EU die kostenlose Zuteilung von CO₂-Zertifikaten an die Luftfahrt. Bei der Verbrennung einer Tonne fossilen Kerosins entstehen etwa 3,16 t CO₂. Weil dieses CO₂ im EU-Emissionshandel einen Preis hat, wird fossiles Kerosin teurer, und zwar gerade dann, wenn die SAF-Pflicht steigt.
Die Nachfrage ist gesetzlich gesichert, die Käufer zahlen einen Aufpreis, und bei Verstößen wird eine Strafe fällig. Trotzdem wächst das Angebot nur langsam. Der wichtigste begrenzende Faktor ist der Rohstoff.
Herstellungsverfahren für SAF
Drei Herstellungswege sind durch den Rohstoff, das Recht oder die Kosten begrenzt
Fast das gesamte SAF wird heute im HEFA-Verfahren aus gebrauchtem Speiseöl und Abfallfetten hergestellt. Von diesen Abfällen wird weltweit nur eine begrenzte Menge gesammelt, und das Angebot ist schon fast ausgeschöpft.
die HEFA-Obergrenze
der größte Anteil am Kerosinbedarf, den Abfallfette decken können (ICCT / Neste); diese Grenze dürfte um 2030 erreicht werden
Vier Wege zu Kerosin ohne Erdöl und ihre Grenzen
HEFA
HEFA-Kraftstoff wird aus Altölen und Abfallfetten hergestellt, und auf ihn entfällt heute der größte Teil des SAF. Die Rohstoffe reichen aber nur für die ersten Stufen der Quote.
Gedeckelt · 4–8 %Ethanol aus Nahrungspflanzen
Ethanol aus Mais, Weizen oder brasilianischem Zuckerrohr ist günstig und verfügbar. Nach ReFuelEU wird Kraftstoff aus Nahrungs- und Futtermittelpflanzen aber nicht auf die Quote angerechnet.
Nicht anrechenbare-SAF (PtL)
Dieser Kraftstoff wird aus grünem Wasserstoff und abgeschiedenem CO₂ hergestellt und ist ab 2030 vorgeschrieben. Er ist aber viel zu teuer, um die Pflicht der 2030er-Jahre allein damit zu erfüllen.
~10–12-facher PreisZellulose-ATJ
Ethanol aus zellulosehaltiger Biomasse wie Miscanthus oder Rutenhirse wird im Alcohol-to-Jet-Verfahren (ATJ) zu Kerosin veredelt. Der Kraftstoff kostet heute etwa 3- bis 5-mal so viel wie fossiles Kerosin. Mit wachsender Produktion dürften die Kosten sinken.
Ohne FlächenkonkurrenzMiscanthus erfüllt die vier Anforderungen an eine Rohstoffpflanze
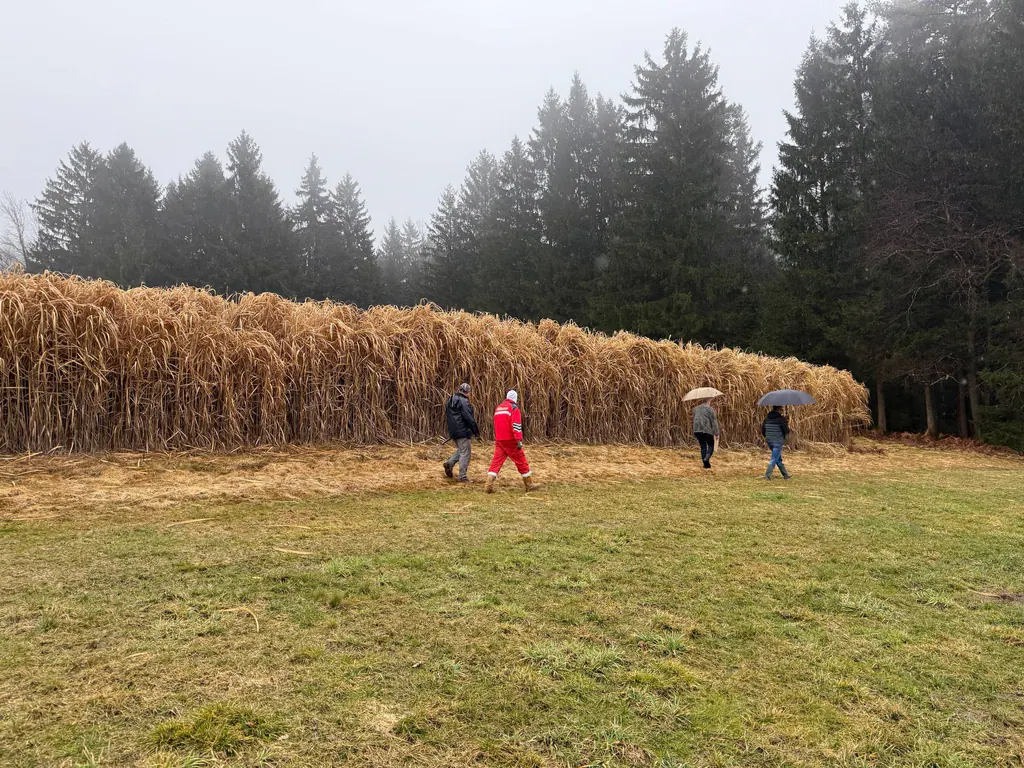
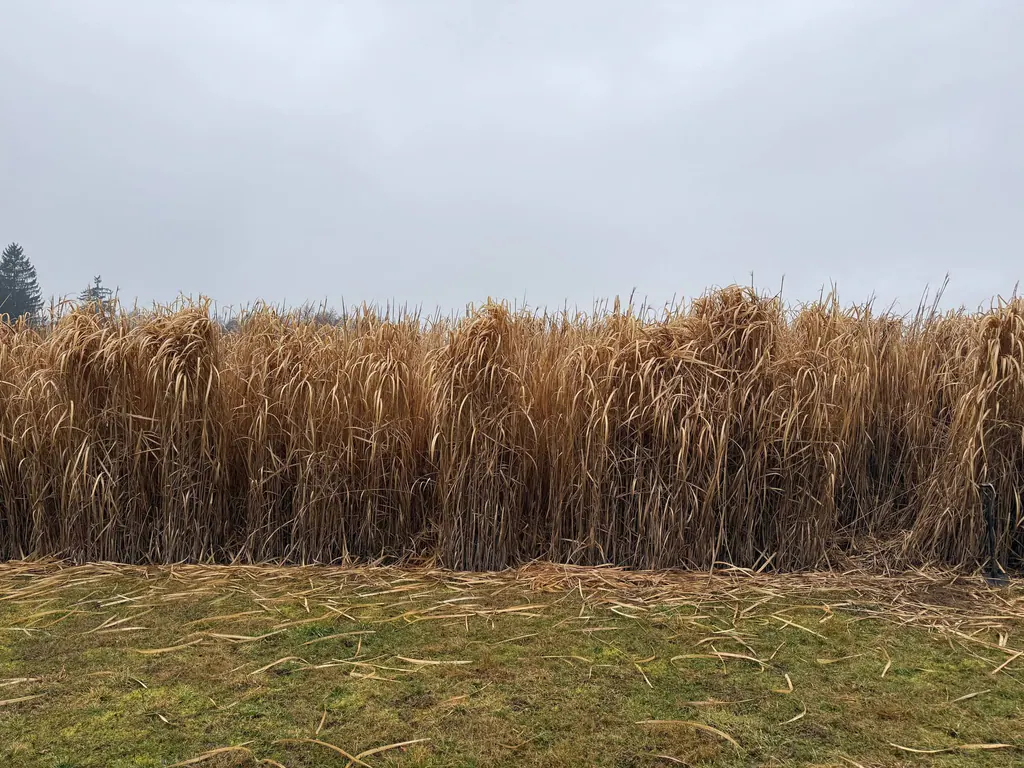
Eine Kultur, die zwanzig Jahre und länger Rohstoff für Flugkraftstoff liefern soll, muss vier Bedingungen erfüllen: Sie muss hohe Erträge bringen und wenig Pflege brauchen, sie darf weder Nahrungs- noch Futtermittelpflanze sein, und ihre Emissionen über den gesamten Lebenszyklus müssen gering sein. Miscanthus × giganteus, ein steriles mehrjähriges Gras, erfüllt alle vier Bedingungen.
Dauerkultur für 15–25 Jahre
Eine einzige Pflanzung lässt sich bei geringem Aufwand jahrzehntelang jedes Jahr beernten. Dieser Zeitraum entspricht etwa dem Zeithorizont der Quote.
Ohne Flächenkonkurrenz
Miscanthus lässt sich auf Grenzertragsflächen und wenig genutzten Böden anbauen. Dort geht der Nahrungsmittelerzeugung keine Fläche verloren, und der Nachhaltigkeitsnachweis wird einfacher. Kraftstoff aus Miscanthus fällt unter die Kategorien, die auf die EU-Quote angerechnet werden. Was auf solchen Böden wächst und was nicht, steht in unserem Artikel über marginale und belastete Flächen.
Hoher Ertrag bei geringen Kosten
Miscanthus bringt hohe Hektarerträge bei geringem Pflegeaufwand. Das ist wichtig, denn ob sich ein Kraftstoffprojekt rechnet, hängt weitgehend von den Rohstoffkosten ab.
Eine negative CO₂-Bilanz ist möglich
Wird in Wurzeln und Boden mehr Kohlenstoff gespeichert, als in der gesamten Lieferkette freigesetzt wird, ist die Bilanz des fertigen Kraftstoffs negativ: Der Atmosphäre wird netto CO₂ entzogen. In der Studie der University of Illinois von 2026 zu Miscanthus und Rutenhirse lag die CO₂-Intensität zwischen −9,7 und 39,4 gCO₂e/MJ, bei fossilem Kerosin sind es rund 89.
Zeitplan
Wann die volle Produktion erreicht wird, hängt von der Rohstoffbasis ab
Als Beispiel dient ein integriertes Projekt: 50.000 Hektar Miscanthus, die eine einzige Anlage im kommerziellen Maßstab mit Rohstoff versorgen. Beginnt die Pflanzung jetzt, erreichen die Bestände den vollen Ertrag Mitte der 2030er-Jahre. Dann steigt die Quote auf 20 %, und HEFA hat seine Obergrenze bereits erreicht. Wartet man mit der Pflanzung, bis der Mangel allgemein bekannt ist, erreichen dieselben Bestände den vollen Ertrag erst in den 2040er-Jahren, ein Jahrzehnt später als bei Wettbewerbern, die früher begonnen haben.
Der Aufbau besteht aus vier Arbeitssträngen, die parallel laufen. Drei davon sind technische Arbeiten. Der vierte, die Rohstoffbasis, hängt vom Wachstum der Pflanzen ab, und nach ihm richtet sich der gesamte Zeitplan.
Die Finanzierung ist der einfachere Teil. Das Geld lässt sich nach Bedarf beschaffen, und der Betrag ist gering im Vergleich zu den Kosten der Anlage, die mit diesem Rohstoff versorgt wird. Der begrenzende Faktor ist die Zeit, die Miscanthus im Boden braucht, und sie hängt nicht davon ab, wie viel investiert wird.
~4.000 € je Hektar, verteilt über die Aufbauphase
stabile laufende Kosten über zwei Jahrzehnte Rohstoffversorgung
Fallbeispiel Kasachstan
Eine geplante SAF-Anlage und offene Fragen zu ihrem Rohstoff
Ausgangslage
Kasachische Fluggesellschaften sind bei jedem Abflug aus der EU an ReFuelEU gebunden und zahlen dort den europäischen SAF-Aufpreis. Trotzdem hat das Land keine eigene SAF-Produktion. Für einen Staat, der Drehkreuz für den Verkehr zwischen Europa und Asien werden will, ist das ein strategisches Risiko.
Das Vorhaben
Air Astana und KazMunayGas haben gemeinsam eine Vorstudie finanziert, die von der EBWE unterstützt wird. KazMunayGas hat außerdem mit LanzaJet vereinbart, ein Alcohol-to-Jet-Projekt voranzutreiben. Ziel ist, bis 2029 die erste SAF-Anlage Zentralasiens zu bauen. Sie soll Ethanol aus heimischer Produktion verarbeiten.
Offene Fragen
Im ATJ-Verfahren wird Ethanol aus Biomasse zu Kerosin verarbeitet, und Kasachstan hat große Flächen karger Steppe, auf denen sich solche Biomasse anbauen ließe. Eine mehrjährige Kultur, die nicht der Ernährung dient und dort angebaut wird, würde unter ReFuelEU als anrechenbarer Rohstoff gelten. Offen sind zwei Fragen: woher der Rohstoff kommen soll und ob früh genug gepflanzt wird, um die Anlage zu versorgen.
Nachteile und Risiken · 08
Die Schwachstellen eines Projekts für SAF aus Zellulose
Der Aufbau lässt sich nicht beschleunigen.
Zwischen der Pflanzung der ersten Rhizome und der vollen Produktion vergehen Jahre. Wie hoch der Ertrag in den einzelnen Jahren nach der Pflanzung ist, steht in unserem Anbauleitfaden.Die Anfangskosten sind hoch.
Pflanzung und Anlagenbau kosten zusammen mehrere Hundert Millionen Euro, bevor die erste Tonne Kraftstoff hergestellt wird.Biomasse ist sperrig.
Wegen der Transportkosten ist nur ein Einzugsradius von etwa 50–80 km um die Anlage wirtschaftlich.Rohstoff und Abnahme hängen voneinander ab.
Der Anlagenbetreiber braucht vertraglich zugesagten Rohstoff, der Erzeuger eine zugesagte Abnahme. Deshalb muss eine Seite den ersten Schritt machen.Die Umwandlung im großen Maßstab ist noch im Aufbau.
Für Zellulose-ATJ sind weit weniger Anlagen in Betrieb als für HEFA, deshalb ist jede neue Anlage mit einem erheblichen Umsetzungsrisiko verbunden.Die Quote kann geändert werden.
Bei der vorgesehenen Überprüfung kann sie verschärft oder gelockert werden. Diese Analyse geht davon aus, dass die Politik beim bisherigen Kurs bleibt.Rein preislich ist Kraftstoff aus Zellulose nicht wettbewerbsfähig.
Er ist weiterhin teurer als steuerfreies fossiles Kerosin. Die Wirtschaftlichkeit hängt deshalb von der Quote und vom knappen Angebot ab.
Nächste Schritte · 09
Zuerst muss eine Rohstoffbasis aufgebaut werden
Fluggesellschaften & Kraftstoffhersteller
Sie können sich am Anfang der Lieferkette gegen einen steigenden Aufpreis absichern, indem sie langfristige Abnahmeverträge schließen und sich direkt an einer Rohstoffbasis beteiligen, die gepflanzt wird, bevor sich der Mangel verschärft.
Investoren
Wegen der HEFA-Obergrenze muss weiteres Wachstum beim SAF-Angebot aus zellulosehaltigen Rohstoffen kommen. Die Nachfrage nach diesen Rohstoffen steigt deshalb mit dem vorgeschriebenen Anteil. Renditen sind Ende der 2030er-Jahre zu erwarten, investiert werden muss aber jetzt, solange sich eine Rohstoffbasis noch günstig pflanzen lässt.
Regierungen
Sie schaffen die Nachfrage bereits. Ohne heimisches Angebot zahlen ihre Fluggesellschaften den Aufpreis bei jedem Abflug aus der EU an Hersteller in anderen Ländern. Der erste Schritt zu heimischem Kraftstoff, Arbeitsplätzen und Energiesicherheit ist, den Anbau des Rohstoffs zu fördern, und zwar etwa ein Jahrzehnt, bevor der Kraftstoff gebraucht wird.
Für alle drei Gruppen muss die Rohstoffbasis kostengünstig sein und mit einer sterilen Pflanze angelegt werden, und zwar bevor irgendetwas anderes gebaut wird. Diesen Teil der Arbeit übernehmen wir. Zelena Biomasna Energija baut seit mehr als zehn Jahren Miscanthus an, hält rückverfolgbares Pflanzgut des Klons ‚Illinois‘ in einer Menge vor, wie sie große Pflanzprogramme brauchen, und hat die Maschinen und Mannschaften für die Pflanzung.
FAQ
Häufig gestellte Fragen
Weltweit wurden 2025 rund 1,9 Millionen Tonnen SAF hergestellt. Das entspricht 0,6 % des Kerosins, das Fluggesellschaften verbrauchen. Für 2026 wird nur ein Anteil von etwa 0,8 % erwartet, weil das Wachstum nachlässt. Für Netto-Null-Emissionen bis 2050 wären rund 500 Millionen Tonnen SAF im Jahr nötig, während das realistische Angebot aus Biomasse auf höchstens etwa 300 Mt geschätzt wird. Die Lücke ist also groß und strukturell bedingt.
Fast das gesamte SAF wird heute im HEFA-Verfahren aus gebrauchtem Speiseöl und Abfallfetten hergestellt. Diese Rohstoffe können nur 4–8 % des Kerosinbedarfs decken, und die Grenze dürfte um 2030 erreicht sein. Für weiteres Wachstum ist ein anderer Rohstoff nötig: lignozellulosehaltige Biomasse, die im Alcohol-to-Jet-Verfahren zu Kerosin verarbeitet wird. Miscanthus ist eine Quelle solcher Biomasse.
Der größte Teil des heutigen Alcohol-to-Jet-Kraftstoffs wird aus Ethanol hergestellt, das aus Nahrungspflanzen gewonnen wird: in den USA aus Getreide, in Brasilien aus Zuckerrohr. In der EU, wo SAF vorgeschrieben ist, wird dieser Kraftstoff nicht auf die Quote angerechnet. ReFuelEU baut auf der Erneuerbare-Energien-Richtlinie auf. Sie begrenzt den Anteil von Biokraftstoffen aus Nahrungs- und Futtermittelpflanzen und schließt diese Kraftstoffe von den Kategorien aus, die auf die Quote angerechnet werden. Anrechenbares SAF muss aus Abfällen, Reststoffen oder zellulosehaltigem Non-Food-Material wie Miscanthus stammen.
Allein über den Preis kann SAF nicht mit Kerosin konkurrieren. ReFuelEU schreibt jedoch einen steigenden SAF-Anteil vor, unabhängig vom Aufpreis. Wer die Pflicht verfehlt, zahlt mindestens das Doppelte der Preisdifferenz und muss die fehlenden Tonnen in der nächsten Periode trotzdem liefern. Die CO₂-Bepreisung verringert zudem den Preisabstand, weil fossiles Kerosin teurer wird, sobald 2026 die kostenlose Zuteilung von EU-Zertifikaten an die Luftfahrt endet. Wirtschaftlich kommt es deshalb darauf an, wer anrechenbaren Kraftstoff verkaufen kann, wenn der vorgeschriebene Anteil steigt.
In dem Zeitraum, für den die Quote gilt, ist das nicht zu erwarten. Heute kostet e-SAF rund 12-mal so viel wie konventionelles Kerosin (EASA-Referenz 2025). Für die Herstellung werden grüner Wasserstoff und abgeschiedenes CO₂ gebraucht. Die Infrastruktur dafür aufzubauen dauert länger und kostet mehr, als eine Rohstoffbasis aus Anbaukulturen anzulegen. Deshalb sieht die Verordnung für e-SAF eine eigene Unterquote vor, die auf niedrigerem Niveau beginnt: 1,2 % im Jahr 2030, 5 % im Jahr 2035 und 35 % bis 2050. Auch 2050 dürfte noch etwa die Hälfte der Pflicht mit Biokraftstoff erfüllt werden. Eine Rohstoffbasis aus zellulosehaltiger Biomasse wird daher schon jetzt gebraucht, auch wenn e-SAF in späteren Jahren billiger wird. Die Anteile von e-SAF und Biokraftstoff steigen gleichzeitig.
Zu heutigen Marktpreisen ist es nicht rentabel, denn Kerosin aus Zellulose kostet mehr als fossiles Kerosin. Das Geschäftsmodell beruht auf der Struktur des Marktes. Die Käufer sind gesetzlich verpflichtet, die Strafe liegt über dem Aufpreis, der wichtigste heutige Rohstoff ist begrenzt, und bei dem Rohstoff, dessen Erzeugung sich in großem Maßstab ausweiten lässt, dauert der Aufbau etwa zehn Jahre. Zudem ist der Rohstoff der größte einzelne Kostenblock in der Produktionskette. Die Wirtschaftlichkeit hängt deshalb vor allem von der Biomasseversorgung ab, und ein großer Teil der Marge dürfte denen zufallen, die eine Biomassebasis gepflanzt haben. Alle Zahlen in diesem Artikel sind konservativ angesetzt und dienen der Veranschaulichung.
Der Aufbau einer vollständigen Rohstoffbasis dauert acht bis zehn Jahre. Bis ein Block den vollen Ertrag erreicht, vergehen drei Vegetationsperioden, und die Pflanzung auf 50.000 ha verteilt sich über mehrere Jahre. Beginnt die Pflanzung jetzt, wird die volle Produktion Mitte der 2030er-Jahre erreicht. Dann steigt die Quote auf 20 %, und HEFA hat seine Obergrenze bereits erreicht. Wer zuerst gepflanzt hat, kann Rohstoff verkaufen, wenn die Nachfrage stark steigt.
Miscanthus kann im Alcohol-to-Jet-Verfahren zu Kerosin verarbeitet werden. Dabei wird die Biomasse zu Ethanol vergoren und das Ethanol anschließend zu einem Kraftstoff im Siedebereich von Kerosin veredelt. Beide Verfahrensschritte werden bereits in kommerziellen Anlagen angewandt. Die Studie der University of Illinois von 2026 hat dieses Verfahren für Miscanthus und Rutenhirse an tausend Standorten modelliert.
Die Studie der University of Illinois von 2026 zu Miscanthus und Rutenhirse ermittelte über den gesamten Lebenszyklus CO₂-Intensitäten zwischen −9,7 und 39,4 gCO₂e/MJ. Bei fossilem Kerosin sind es rund 89. Ein Wert unter null bedeutet, dass der Kraftstoff CO₂-negativ ist. Ein Biokraftstoff ist nicht automatisch klimaneutral, weil in die CO₂-Intensität die Emissionen der gesamten Lieferkette eingehen. Kraftstoff aus Miscanthus kann das negative Ende der Spanne erreichen, weil die Pflanze Kohlenstoff im Boden speichert.
Kasachstan ist ein aktuelles Beispiel für die Lage, um die es in diesem Artikel geht. Die Fluggesellschaften des Landes zahlen den europäischen SAF-Aufpreis, eine eigene SAF-Produktion gibt es nicht, und ein Alcohol-to-Jet-Projekt (Air Astana, KazMunayGas, LanzaJet) ist bereits angelaufen. Ziel ist, bis 2029 die erste SAF-Anlage Zentralasiens in Betrieb zu nehmen. Zugleich hat das Land große Grenzertragsflächen, auf denen sich der Rohstoff anbauen ließe.
Eine Anmerkung von uns
Wer das geschrieben hat
Diesen Artikel haben wir selbst geschrieben. Wir bauen Miscanthus an und verkaufen Pflanzgut. Verwendet haben wir die unten aufgeführten Quellen und unsere eigenen Zahlen.
Die Angaben entsprechen dem Stand bei der Veröffentlichung. Preise und Vorschriften ändern sich, Fehler sind möglich, und die Zahlen für die 2030er-Jahre sind Prognosen. Prüfen Sie die Zahlen daher, bevor Sie sich darauf stützen.
Wenn Sie einen Fehler finden oder genauere Zahlen haben, schreiben Sie uns an info@miscanthus.eu oder nutzen Sie das Formular weiter unten.
Quellen
- Bianco, M. F. et al. Co-Location of Cellulosic Bioethanol and Alcohol-to-Jet (ATJ) Production Facilities for Targeted Scale-Up of SAF Production. Environmental Science & Technology (2026). DOI:10.1021/acs.est.5c17460.
- IATA: SAF Production Growth Rate is Slowing Down (Dec 2025); SAF Fact Sheet (2026); Global Feedstock Assessment for SAF (to 2050).
- S&P Global / Fastmarkets: SAF-Marktpreise 2025–26 (~2.181–2.900 $/t); impliziter Preis für Fluggesellschaften 3.000–3.500 $/t.
- ICCT / Neste: HEFA-Obergrenze für Abfallfette bei 4–8 % des Kerosinbedarfs.
- Verordnung (EU) 2023/2405 (ReFuelEU Aviation): Quotenpfad; Anti-Tankering-Regel; Strafe ≥2× der Preisdifferenz SAF/fossil, wobei die fehlende Menge in der Folgeperiode weiterhin geschuldet bleibt.
- EASA, 2025 Aviation Fuels Reference Prices for ReFuelEU Aviation: konventionelles Kerosin 640 €/t; biobasiertes SAF (HEFA) 1.925 €/t; fortschrittlicher Flugbiokraftstoff ~2.760 €/t; synthetisches SAF (e-SAF) 7.520 €/t (rund das 12-Fache von konventionellem Kerosin).
- The Astana Times / GreenAir News / Aviation Business News: Vorstudie KazMunayGas–Air Astana (EBWE/ICF); ATJ-Projekt KazMunayGas–LanzaJet; erste SAF-Anlage Zentralasiens für 2029 angestrebt.
- Probabilistic TEA of alcohol-to-jet SAF (2025), Environmental Research: Energy, DOI:10.1088/2977-3504/ae7801: MJSP 8,89 $/gal; Ethanol = 75,5 % der Betriebskosten; ~2,4 gal Ethanol → 1 gal Kerosin.
- US DOE, Pathways to Commercial Liftoff: Sustainable Aviation Fuel: zellulosehaltiges ATJ 4,5–9,6 $/gal; 8–12 Anlagen für 800–1.200 Mio. gal/Jahr.
- EU-ETS-CO₂-Prognosen (Enerdata, GMK Center, ABN AMRO); kostenlose Zuteilung für die Luftfahrt endet 2026; Kerosinverbrennung ≈3,16 t CO₂ je t. Kostenrückgang SAF/e-SAF: EU-Folgenabschätzung; Stillwater Associates.
- Miscanthus-Ertrag/Wirtschaftlichkeit: ~15–26 t TM/ha; Zahlen zu Pflanzung, Ernte und Aufbaugeschwindigkeit sind unsere eigenen internen Projektzahlen (Zelena Biomasna Energija d.o.o.).
- EU-Flugkraftstoffmenge ~32,1 Mt (2024) und SAF 0,6 %: Berichterstattung von EASA / Europäischer Kommission zu ReFuelEU; Biomasse je Tonne SAF und der Größenvergleich mit Landesflächen sind unsere eigene veranschaulichende Rechnung. Die Zahl von ≈10 Mrd. €/Jahr für die ungedeckte Nachfrage: die Lücke von ≥12 Punkten im Jahr 2035 (20 % Quote minus 4–8 % HEFA-Obergrenze, ~3,8 Mt SAF), bewertet mit der EASA-Referenz für fortschrittlichen Biokraftstoff von 2.760 €/t; die Zahl von ≈0,8 Mrd. €/Jahr für den heutigen Aufpreis: die Pflicht von 2 % für 2025 (~0,64 Mt) bei der Differenz von 1.285 €/t zwischen den EASA-Referenzen für HEFA und konventionelles Kerosin. Beides sind unsere eigenen veranschaulichenden Rechnungen. Für die Kurve der Weltproduktion im Diagramm haben wir IATA-Produktionszahlen fortgeschrieben und angenommen, dass das Wachstum dem heutigen Trend folgt und sich weiter verlangsamt; auch diese Kurve dient nur der Veranschaulichung. Die Lückenwerte von ≥12 Punkten (2035) und ~45 Punkten (2050) ergeben sich aus derselben Kurve und denselben Obergrenzen im Vergleich zur Quote.
- Richtlinie (EU) 2018/2001 (RED II), Anhang IX, und die ReFuelEU-Definitionen anrechenbarer Kraftstoffe: Biokraftstoffe aus Nahrungs- und Futtermittelpflanzen sind gedeckelt und von der SAF-Verpflichtung ausgeschlossen; anrechenbares SAF ist auf Abfälle, Reststoffe und zellulosehaltige Non-Food-Rohstoffe beschränkt.