Miscanthus in der Klimastrategie eines Unternehmens: eingesparte Emissionsberechtigungen, CO₂-Zertifikate und Steuervorteile in Europa
Ein Hektar Miscanthus speichert Kohlenstoff in Wurzeln und Rhizomen und liefert auf degradierten Flächen im Jahr 12–18 Tonnen Trockenmasse. Ein Unternehmen kann die Ernte verbrennen, zu Pflanzenkohle verarbeiten, als Baustoff nutzen oder verkaufen. Den Verantwortlichen für Nachhaltigkeit, Energie und Finanzen legen wir dar, was jede dieser Verwendungen nach den europäischen Regeln mit Stand Oktober 2026 wert ist. Wir beginnen mit dem Kohlenstoff in einem Hektar und einer Tabelle aller Verwertungswege. Danach geht es um den Ersatz von Gas in einem Kessel, Pflanzenkohle, Baustoffe, die Abscheidung von CO₂, Bodenkohlenstoff, Verkehrskraftstoffe und Fasern, die zulässigen Flächen, die Regeln für Berichterstattung und Umweltaussagen, Steuervorteile und Förderungen sowie den Aufbau eines Programms.
Alle Verwertungswege in einer Tabelle: Kapitel 03 · Kessel, Asche und Genehmigungen: die Reihe über Miscanthus als Brennstoff · Pflanzung: der Artikel zur Pflanzung
Die wichtigsten Punkte zu Emissionen, Energiekosten und Steuern eines Unternehmens
Im Folgenden beantworten wir in der Reihenfolge der Kapitel die wichtigsten Fragen, die Unternehmen zu Miscanthus und CO₂ stellen. Jede Antwort wird in dem Kapitel, das an ihrem Ende genannt ist, mit Quellen und Berechnungen erläutert.
-
Miscanthus liefert nichts, was sich im EU-Emissionshandelssystem (EU-EHS) verkaufen lässt, und CO₂-Zertifikate werden dort nicht angerechnet.
Seit 2021 werden im EU-EHS weder Kompensations- noch Entnahmezertifikate irgendeiner Art auf die Abgabepflicht angerechnet. Die einzige Verbindung zwischen Miscanthus und dem EU-EHS besteht darin, dass eine Anlage im System weniger Emissionsberechtigungen braucht, wenn sie statt Gas oder Kohle zertifizierten Miscanthus verbrennt, weil nachhaltige Biomasse mit null Emissionen angesetzt wird. -
Eine emissionshandelspflichtige Anlage spart mit jeder Tonne Ballen, die sie statt Gas verbrennt, Emissionsberechtigungen im Wert von etwa 62 €.
Bei einem durchschnittlichen Preis von 78 € je Emissionsberechtigung im Jahr 2026 vermeidet eine Tonne Ballen, die in einem Industriekessel Gas ersetzt, 0,79 t CO₂ im Wert von etwa 62 €. Das ist rund die Hälfte des Ballenpreises ab Feldrand. Auf einem Hektar mit 15 t Trockenmasse werden so etwa 14 t CO₂ im Jahr vermieden, im Wert von etwa 1.100 €. Außerhalb des EU-EHS entfällt mit demselben Brennstoffwechsel heute der nationale CO₂-Preis nach dem Brennstoffemissionshandelsgesetz (BEHG) und ab 2028 der Preis im EU-EHS 2. Von allen CO₂-Werten der Kultur ist dieser der größte und der verlässlichste (Kapitel 04). -
Für die Verbrennung von Miscanthus gibt es keine CO₂-Zertifikate.
Die Einsparung besteht in Kosten, die der Nutzer des Brennstoffs vermeidet; in seiner eigenen Treibhausgasbilanz schlägt sie sich in geringeren Emissionen nieder. Würde dieselbe Tonne zusätzlich als Zertifikat verkauft, wäre sie doppelt gezählt. -
Für Pflanzenkohle aus Miscanthus vergeben einige Standards Entnahmezertifikate; sie entstehen in der Pyrolyseanlage.
Die Pflanzenkohle-Methode von Verra und der Standard von Isometric schließen eigens angebaute Biomasse aus; Puro.earth und Carbon Standards International akzeptieren Miscanthus. Der Unionsrahmen für die Zertifizierung akzeptiert ihn nur in Anlagen, in denen die Pflanzenkohle weniger als die Hälfte der nach außen abgegebenen Energie enthält. Beim Puro.earth-Index für Pflanzenkohle von 124 € je Tonne im September 2026 ergeben sich aus der Ernte eines Hektars Zertifikate im Wert von 750–1.900 € im Jahr. Eine Anlage mit 10 MW, die ihren Miscanthus zukauft, deckt zu heutigen Preisen ihre Kosten nicht (Kapitel 05). -
Für Kohlenstoff in Baustoffen vergeben nur kleinere Standards Zertifikate, und zwar für eine befristete Speicherung.
Puro.earth hat keine Methode für biobasierte Bauprodukte, und Verra hat seinen Vorschlag archiviert. Zertifikate von Carbon Standards International und den niederländischen Standards werden für etwa 85–110 € je Tonne gespeichertes CO₂ verkauft (Rainbow veröffentlicht keinen Preis). Der niederländische Staat zahlt im Verarbeitermodul seines Fonds 2026 im Voraus 95–110 € je Tonne, und zwar für Fasern aus niederländischem Anbau, die in niederländischen Gebäuden verbaut werden. Bei der Herstellung von zementreichem Miscanthus-Beton entsteht mehr CO₂, als der Miscanthus darin speichert. Ein Produkt, das Kohlenstoff speichern soll, darf daher nur wenig Bindemittel enthalten, etwa ein kalk- oder lehmgebundener Stein (Kapitel 06). -
Das CO₂ aus der Verbrennung von Miscanthus lässt sich nur in großen Anlagen in der Nähe einer CO₂-Speicherstätte abscheiden und speichern.
Die EU-Zertifizierungsregeln für solche Entnahmen gelten seit Mai 2026. Im EU-EHS haben diese Entnahmen heute keinen Wert. Nach ihrem Vorschlag vom Juli 2026 würde die Kommission von 2031 bis 2040 bis zu 250 Mio. t davon kaufen; der Vorschlag ist noch kein geltendes Recht. Eine Miscanthus-Anlage dieser Art haben wir in Europa nicht gefunden (Kapitel 07). -
Der dauerhafte Zuwachs an Bodenkohlenstoff ist gering, und nur wenige Systeme vergüten ihn.
In den ersten Jahren nach der Pflanzung bauen Wurzeln und Rhizome einen Vorrat von etwa 7–14 t Kohlenstoff je Hektar auf, der erhalten bleibt, solange der Bestand steht. Der dauerhafte Nettozuwachs an Bodenkohlenstoff beträgt auf ehemaligem Ackerland 0,3–1,5 t Kohlenstoff je Hektar und Jahr; auf altem Grünland bleibt er aus, oder der Boden verliert Kohlenstoff. Bis zum 10. November 2026 war nach dem Unionsrahmen kein Zertifizierungssystem für Bodenkohlenstoff anerkannt (Kapitel 08). -
Das EU-Recht führt Miscanthus als Rohstoff für fortschrittliche Biokraftstoffe; derzeit kauft ihn keine europäische Anlage zur Kraftstoffherstellung.
Kraftstoffanbieter können Kraftstoff aus Miscanthus auf ihre Quotenpflichten anrechnen; CO₂-Zertifikate gibt es dafür nicht. Die Anlage von Clariant für Zellulose-Ethanol in Rumänien wurde im Dezember 2023 geschlossen, und der kroatische Ölkonzern INA hatte bis Oktober 2026 für die geplante Anlage auf Miscanthus-Basis keine Investitionsentscheidung getroffen (Kapitel 09). -
Nach den EU-Regeln ist es ausgeschlossen, Wald für Miscanthus zu roden.
Die Ernte von Flächen, die im Januar 2008 Wald waren oder seitdem zu irgendeinem Zeitpunkt Primärwald oder Wald mit großer biologischer Vielfalt waren, erfüllt die Flächenkriterien der EU nicht. Sie erhält keine Förderung und keine zertifizierten Entnahmeeinheiten, und eine emissionshandelspflichtige Anlage, die sie verbrennt, muss sie als fossilen Brennstoff ansetzen (Kapitel 10). -
Kein EU-Staat befreit ein Unternehmen von der Ertragsteuer, weil es in ein grünes Projekt investiert.
Es gibt drei engere Vergünstigungen: zusätzliche Abzüge für Wirtschaftsgüter auf abschließenden nationalen Listen, beschleunigte Abschreibungen und befristete regionale Steuerbefreiungen für neue Produktionsstätten. Ein großes, ertragsstarkes Unternehmen spart damit einmalig etwa 2–17 % der begünstigten Investition. Für Pflanzgut gibt es in keinem der von uns geprüften Länder eine Steuervergünstigung (Kapitel 12).
Reihenfolge der Verwendungen nach ihrem Wert für ein Unternehmen (Stand Oktober 2026)
Als Erstes sollte ein Unternehmen prüfen, ob Miscanthus in einem Kessel oder einer KWK-Anlage einen Brennstoff ersetzen kann, für den bereits ein CO₂-Preis anfällt, innerhalb oder außerhalb des EU-EHS. Der Wert liegt dann in den Emissionsberechtigungen oder Steuern, die das Unternehmen nicht mehr zahlt; er entsteht ab der ersten Ballenlieferung.
Hat das Unternehmen keinen eigenen Wärmebedarf, kann die Ernte in einer Anlage zu Pflanzenkohle verarbeitet werden, die ihre Wärme ganzjährig an einen Abnehmer verkauft. Sie kann auch zu Baustoffen verarbeitet werden, wenn ein Käufer für den gespeicherten Kohlenstoff bezahlt. Auf beiden Wegen entstehen Entnahmezertifikate, doch der Markt dafür ist klein und hängt von wenigen Käufern ab. Bodenkohlenstoff lässt sich mit jedem dieser Wege verbinden, ist aber wenig wert. Die Abscheidung und Speicherung von CO₂ und Entnahmen im EU-EHS kommen in den 2030er-Jahren für sehr große Anlagen infrage. In Kapitel 13 beschreiben wir, wie ein Unternehmen ein Programm aufbaut und was wir dafür liefern.
Jede Tonne wird nur einmal verwendet und nur einmal beansprucht
Eine Tonne Erntegut kann nur einmal verbrannt, verkohlt oder in einem Produkt verbaut werden, und jede Tonne CO₂ kann nur von einer Partei beansprucht werden (Kapitel 11).
Preise und Regeln in diesem Artikel
Die Preise für Emissionsberechtigungen sind bis zum 13. Oktober 2026 berücksichtigt; alle Regeln geben wir mit dem Stand vom 14. Oktober 2026 wieder. Entscheidungen, die an diesem Tag noch ausstanden, haben wir am 10. November 2026 erneut geprüft; bei jeder ist das Datum angegeben. Als Preisbeispiel dient Deutschland; andere Länder nennen wir, wo sie abweichen. Unsere eigenen Berechnungen sind als solche gekennzeichnet.
Der Kohlenstoff in einem Hektar Miscanthus und wie lange er je nach Verwendung der Ernte gespeichert bleibt
Miscanthus ist ein mehrjähriges Gras. Er wird einmal mit 20.000 Rhizomen je Hektar gepflanzt und ab dem zweiten oder dritten Jahr nach der Pflanzung etwa 20 Jahre lang jeweils im ausgehenden Winter geerntet. Sein Kohlenstoff befindet sich an zwei Stellen. Unter der Erde bilden Wurzeln und Rhizome einen Vorrat, der erhalten bleibt, solange der Bestand steht, und der Boden nimmt aus abgefallenen Blättern und abgestorbenen Wurzeln langsam Kohlenstoff auf. Über der Erde enthält jede Ernte Kohlenstoff, den die Pflanze in der Vegetationsperiode der Luft entzogen hat. Was mit diesem Kohlenstoff geschieht, hängt davon ab, wie die Ernte verwendet wird.
Der Vorrat in Wurzeln und Rhizomen und der Nettozuwachs an Bodenkohlenstoff
Der Vorrat in Wurzeln und Rhizomen baut sich in den ersten Jahren nach der Pflanzung auf und bleibt danach ungefähr gleich. Er ist ein großer, aber nur vorübergehender Speicher, denn der größte Teil des Rhizomkohlenstoffs in der Ackerkrume wird abgebaut, wenn der Bestand umgebrochen wird. Die EU-Methode für kohlenstoffspeichernde Landbewirtschaftung und die Bodenmethode von Verra rechnen diesen Vorrat nicht an. Von den Systemen, die wir gefunden haben, berücksichtigt ihn nur das niederländische System ONCRA.
Der dauerhafte Nettozuwachs an Bodenkohlenstoff ist viel kleiner als die Menge Kohlenstoff, die die Pflanze jedes Jahr in den Boden einträgt, weil alter Bodenkohlenstoff weiter abgebaut wird, während neuer hinzukommt. Auf altem Grünland ist er meist null. In Kapitel 08 stellen wir die Befunde getrennt nach der vorherigen Nutzung der Flächen dar und nennen die Systeme, die den Zuwachs vergüten.
Rechengrundlage: der Kohlenstoff in der Ernte
Trockenmasse ist das Gewicht des Ernteguts ohne Wasser. Miscanthus-Trockenmasse besteht zu 47–49 % aus Kohlenstoff, und eine Tonne Kohlenstoff entspricht 3,67 t CO₂. Eine Tonne Trockenmasse enthält daher etwa 1,75 t CO₂; die von uns ausgewerteten Studien nennen für verschiedene Proben 1,73 und 1,79. Ballen werden mit etwa 14–15 % Feuchte geerntet und wiegen 18 % mehr als ihre Trockenmasse. Eine Tonne Ballen enthält deshalb 0,85 t Trockenmasse und etwa 1,5 t CO₂. Auf degradierten Flächen bringt ein etablierter Bestand 12–18 t Trockenmasse je Hektar, auf guten Böden 18–26 t.
Wie lange der Kohlenstoff aus der Ernte je nach Verwendung gebunden bleibt
Wird die Ernte verbrannt, gelangt ihr Kohlenstoff binnen Stunden zurück in die Luft, und der Klimanutzen ergibt sich aus dem Gas, dem Öl oder der Kohle, die die Ballen ersetzen. In jeder der anderen Verwendungen bleibt der Kohlenstoff über den in der Abbildung gezeigten Zeitraum gebunden. Bei Pflanzenkohle gilt dieser Zeitraum für den größten Teil ihres Kohlenstoffs, und mit geologischer Speicherung ist CO₂ gemeint, das an einem Kessel abgeschieden und in eine tiefe geologische Formation verpresst wird.
Der Unionsrahmen für die Zertifizierung rechnet in einem Produkt gespeicherten Kohlenstoff nur an, wenn das Produkt mindestens 35 Jahre hält, wie es bei Gebäuden der Fall ist. Papier, Verpackungen, Einstreu und Autoteile halten kürzer und erhalten kein Speicherzertifikat. Ihr Wert liegt im Produktpreis und im fossilen Material, das sie ersetzen.
Eingesparte Emissionsberechtigungen und CO₂-Steuern
Ersetzt Miscanthus Gas, Öl oder Kohle in einer Anlage, für die ein CO₂-Preis anfällt, besteht der Wert in den Emissionsberechtigungen oder Steuern, die der Betreiber nicht mehr zahlt. Er kommt dem Nutzer des Brennstoffs zugute (Kapitel 04).
Entnahmezertifikate
Wird der Kohlenstoff der Ernte oder des Feldes gespeichert, kann ein Standard ihn als Entnahme zertifizieren und Zertifikate ausstellen, für die ein Käufer bezahlt (Kapitel 05–08).
Produktwert
Der Produktwert ist der Preis, den ein Käufer für die Ernte als Brennstoff, Faser, Tiereinstreu oder Rohstoff zahlt. Für die meisten Erzeuger ist er die wichtigste Einnahme; die oben genannten CO₂-Werte kommen hinzu oder sind bereits darin enthalten (Kapitel 09).
Begriffe in diesem Artikel
| Begriff | Bedeutung | Bezug zu Miscanthus |
|---|---|---|
| Emissionsberechtigung | Die Berechtigung, im EU-Emissionshandelssystem (EU-EHS) eine Tonne CO₂ auszustoßen. Eine Anlage gibt jedes Jahr für jede Tonne fossiles CO₂, die sie ausgestoßen hat, eine Emissionsberechtigung ab; fehlende Berechtigungen kauft sie in Versteigerungen oder am Markt. | Zertifizierter Miscanthus wird mit null Emissionen angesetzt. Eine Anlage, die ihn statt Gas verbrennt, gibt daher weniger Emissionsberechtigungen ab (Kapitel 04). |
| Vermiedene Emission | Fossiles CO₂, das nicht ausgestoßen wird, weil ein Brennstoff oder ein Material ersetzt wurde. Es erscheint als Minderung in der Treibhausgasbilanz des Unternehmens, das den Wechsel vorgenommen hat. | Darin liegt der wichtigste Klimanutzen von Miscanthus als Brennstoff. In der EU lässt sich diese Einsparung nicht als Zertifikat verkaufen, weil die Minderung bereits in der eigenen Bilanz des Nutzers und im EU-EHS gezählt wird. |
| CO₂-Entnahme | CO₂, das der Atmosphäre entzogen und in Boden, pflanzlicher Biomasse, einem langlebigen Produkt, Pflanzenkohle oder einer geologischen Formation gespeichert wird. Entnahmen werden getrennt von den Emissionen berichtet; wird der Kohlenstoff wieder freigesetzt, ist die Entnahme hinfällig (Umkehrung). | Pflanzenkohle, Baustoffe, die geologische Speicherung von abgeschiedenem CO₂ und Bodenkohlenstoff unter dem Bestand gelten als Entnahmen (Kapitel 05–08); die Verbrennung der Ernte gilt nicht als Entnahme. |
| CO₂-Zertifikat | Ein Zertifikat über eine Tonne vermiedenes oder entnommenes CO₂, das nach einem Standard wie Puro.earth, Verra oder Carbon Standards International ausgestellt und an einen Käufer verkauft wird. Der Käufer weist es getrennt von seinen Emissionen aus (Kapitel 11). | Zertifikate werden für einen Teil der Entnahmen in der Zeile oben ausgestellt, nach den in den Kapiteln 05–08 genannten Standards. |
| CRCF-Einheit | Eine Einheit, die nach der Verordnung (EU) 2024/3012 zur Schaffung eines Unionsrahmens für die Zertifizierung von dauerhaften CO₂-Entnahmen, kohlenstoffspeichernder Landbewirtschaftung und CO₂-Speicherung in Produkten zertifiziert ist. Einheiten für dauerhafte CO₂-Entnahmen decken eine Speicherung über mehrere Jahrhunderte ab; Einheiten für kohlenstoffspeichernde Landbewirtschaftung und für die CO₂-Speicherung in Produkten sind befristet und verfallen am Ende des Überwachungszeitraums. | Methoden gibt es für Pflanzenkohle und für die Abscheidung und Speicherung von biogenem CO₂. Bis zum 10. November 2026 war kein Zertifizierungssystem anerkannt, sodass keine Einheit gekauft werden konnte. |
Die Verwertungswege für Ernte und Fläche im Vergleich: Wert, Empfänger und Stand
In der Tabelle stehen die Verwertungswege nebeneinander. Jede Tonne Erntegut kann nur einer Verwendung zugeführt werden; die Werte je Hektar lassen sich daher nicht addieren. Es gibt zwei Ausnahmen: Bodenkohlenstoff kommt zu jedem Verwertungsweg hinzu, und Abscheidung und Speicherung kommen zu der Einsparung hinzu, die die Anlage mit der Wärme aus der Ernte erzielt (Kapitel 07). Die Werte sind Bruttowerte: Aus ihnen müssen der Kessel, die Pyrolyseanlage, die Abscheideanlage oder das Werk bezahlt werden.
Alle Verwertungswege in einer Tabelle, Oktober 2026
| Verwertungsweg | Erlösquelle | Empfänger | t CO₂ je ha und Jahr | € je ha und Jahr | Erforderliche Größe | Stand |
|---|---|---|---|---|---|---|
| Wärme in einer emissionshandelspflichtigen Anlage, als Ersatz für Gas | Eingesparte Emissionsberechtigungen; kein Zertifikat | Der Betreiber der Anlage | 11–17 | 870–1.300 € bei 78 € je Tonne | Eine Feuerungsanlage mit mehr als 20 MW Gesamtfeuerungswärmeleistung; etwa 83 ha je MW Feuerungswärmeleistung des Kessels | Etabliert. Der Brennstoff muss nach der Erneuerbare-Energien-Richtlinie zertifiziert sein (Kapitel 04). |
| Wärme außerhalb des EU-EHS, als Ersatz für Gas | Eingesparter CO₂-Preis: heute der nationale CO₂-Preis in Deutschland (BEHG), ab 2028 der Preis im zweiten EU-Emissionshandelssystem (EU-EHS 2) | Das Unternehmen, das den Brennstoff kauft | 11–17 | 610–1.090 € beim deutschen Preis von 55–65 € je Tonne | Ein Kessel für Halmgutbrennstoffe; zertifizierter Brennstoff ab 7,5 MW | Etabliert in Deutschland, Schweden, der Schweiz und Frankreich; EU-EHS 2 ab 1. Januar 2028. |
| Pflanzenkohle | Entnahmezertifikate von Puro.earth oder Carbon Standards International sowie Wärme zum Verkauf | Der Betreiber der Pyrolyseanlage, sofern der Liefervertrag die Zertifikate nicht aufteilt | 6–9; 13–15 auf guten Böden | 750–1.900 € an Zertifikaten bei 124 € je Tonne | Eine Pyrolyseanlage mit einem ganzjährigen Wärmeabnehmer; eine Anlage mit 10 MW braucht 1.100–1.400 ha | Frühe kommerzielle Phase. Verra und Isometric schließen Miscanthus aus; der Unionsrahmen akzeptiert ihn nur in Anlagen, die vorwiegend Wärme liefern (Kapitel 05). |
| Baustoffe | Zertifikate kleinerer Standards für befristete Speicherung zu 85–110 € je Tonne; Vorauszahlung des niederländischen Staates von 95–110 € je Tonne im Verarbeitermodul, für niederländische Fasern in niederländischen Gebäuden | Der Hersteller des Produkts oder das Bauunternehmen, je nach Standard | 7–22, je nach Zählweise des Standards | 600–2.500 € | Ein Hersteller von Steinen oder Platten im Umkreis von 25–50 km; eine Fertigungslinie für Steine nimmt die Ernte von 100–200 ha ab | Steine von Alkern sind in Frankreich seit 2022 im Handel; Vicat hat seinen Stein im März 2026 vorgestellt; die Kommission wollte die EU-Methode für Gebäude bis Ende 2026 veröffentlichen und hatte das bis zum 10. November 2026 nicht getan (Kapitel 06). |
| Abscheidung und Speicherung des CO₂ (BECCS) | Einheiten für dauerhafte Entnahmen; staatliche Förderung in Schweden und Dänemark; nach einem Vorschlag Ankäufe im EU-EHS ab 2031 | Die Abscheideanlage | 18–27; 39 auf guten Böden | 2.800–4.300 € bei 158 € je Tonne, unserer Umrechnung des schwedischen Zuschlags je Tonne; der größte Teil deckt Abscheidung, Transport und Speicherung | Eine Anlage ab 20 MW auf 1.400–2.100 ha mit Zugang zu einer CO₂-Speicherstätte | EU-Zertifizierungsregeln seit Mai 2026; keine Miscanthus-Anlage in Europa (Kapitel 07). |
| Kohlenstoff in Boden und Rhizomen | Befristete Zertifikate für kohlenstoffspeichernde Landbewirtschaftung | Der Landwirt oder das Unternehmen, das die Pflanzung finanziert | 1–5,5 auf ehemaligem Ackerland; auf altem Grünland kein Zuwachs oder ein Verlust | 35–190 € bei 35 € je Tonne | Jede Flächengröße, mit Bodenproben vor der Pflanzung und alle fünf Jahre | Ein niederländisches System zertifiziert Miscanthus; nach dem Unionsrahmen ist noch kein System anerkannt (Kapitel 08). |
| Verkehrskraftstoffe | Anrechnung auf die Quoten- und Beimischungspflichten der Kraftstoffanbieter; keine Zertifikate | Der quotenverpflichtete Kraftstoffanbieter | 5,8 als Ethanol; 8,7 als Biomethan (15 t Trockenmasse) | 870–1.970 € Quotenwert des Ethanols in Deutschland, zu gemeldeten Preisen | Eine Ethanolanlage mit 25.000 t im Jahr braucht etwa 8.300 ha | Keine europäische Anlage kauft Miscanthus zur Kraftstoffherstellung (Kapitel 09). |
| Papier, Einstreu, Mulch, Verpackungen und Autoteile | Der Produktpreis; kein Speicherzertifikat für Produkte, die weniger als 35 Jahre halten | Der Erzeuger, über den Preis der Faser | Keine Anrechnung | Nur der Produktpreis; Einstreu wird in Frankreich für 120–180 € je Tonne verkauft | Eine Papierfabrik oder ein Verarbeiter im Umkreis von etwa 80 km | Hygienepapier, Einstreu, Mulch und Kultursubstrate werden kommerziell hergestellt; Verpackungen, Autoteile und Chemikalien werden noch nicht im kommerziellen Maßstab aus Miscanthus gefertigt (Kapitel 09). |
| Zertifikate für die Verbrennung der Ernte | Keine | – | – | 0 € | – | Nicht möglich: Die Einsparung ist bereits im EU-EHS und in der eigenen Bilanz des Nutzers gezählt. |
CO₂-Wert je Tonne Ballen im Vergleich zum Ballenpreis
Ersetzt Miscanthus in einer emissionshandelspflichtigen Anlage Gas, sind die eingesparten Emissionsberechtigungen zu Preisen von 2026 etwa halb so viel wert wie die Ballen; ersetzt er Kohle, entspricht ihr Wert ungefähr dem gesamten Ballenpreis. Für diese Einsparungen ist kein Käufer für Zertifikate nötig.
Die Erlöse aus Zertifikaten gehen an die Pyrolyseanlage, den Hersteller des Produkts oder die Abscheideanlage und nicht an den Erzeuger. Je Tonne Ballen liegen sie in derselben Größenordnung wie die Einsparung an Emissionsberechtigungen. Abscheidung und Speicherung haben im Diagramm den höchsten Bruttowert (Kapitel 07). Bodenkohlenstoff bringt je Tonne nur wenige Euro zusätzlich.
Für ein Unternehmen, das Gas verbrennt und dafür bereits einen CO₂-Preis zahlt, ist der Wechsel zu Miscanthus daher der erste Weg, den es prüfen sollte. In Kapitel 04 rechnen wir ihn für zwei Kessel durch.
Wer zertifizierten Miscanthus statt Gas verbrennt, spart Emissionsberechtigungen oder den nationalen CO₂-Preis
Das EU-EHS erfasst Feuerungsanlagen mit einer Gesamtfeuerungswärmeleistung von mehr als 20 MW. CO₂ aus Biomasse wird im System mit null angesetzt, aber nur, wenn der Betreiber nachweist, dass der Brennstoff die Nachhaltigkeitskriterien und die Kriterien für Treibhausgaseinsparungen der Erneuerbare-Energien-Richtlinie erfüllt (RED, Art. 29). Biomasse ohne diesen Nachweis gilt als fossiler Brennstoff. Der Wert des Brennstoffwechsels besteht in den Emissionsberechtigungen, die die Anlage für das nicht mehr verbrannte Gas nicht abgeben muss. Unter 20 MW entfällt mit demselben Wechsel der nationale CO₂-Preis auf Gas, wo es einen gibt (wie in Deutschland), und ab 2028 der Preis im zweiten EU-Emissionshandelssystem (EU-EHS 2), das Heizbrennstoffe in allen Mitgliedstaaten erfasst. Kessel, Asche und Genehmigungen behandeln wir in der Reihe über Miscanthus als Brennstoff, Prozesswärme in ihrem Teil über die Getreidetrocknung.
Zertifizierung vom Feld bis zum Kessel
Jedes Glied der Kette, das Feld eingeschlossen, muss von einem nach der RED anerkannten Zertifizierungssystem wie SURE oder ISCC erfasst sein. Der Betreiber führt die Biomasse mit dem Emissionsfaktor null in seinem Überwachungsplan für das EU-EHS, und die Prüfstelle kontrolliert die Nachweise jedes Jahr. Außerhalb des EU-EHS gelten die Kriterien für Wärmeanlagen ab 7,5 MW, und die Mitgliedstaaten dürfen einen niedrigeren Schwellenwert festlegen.
Der Status der Flächen im Januar 2008
Jeder Betrieb muss nachweisen, dass seine Flächen im Januar 2008 weder Wald noch Feuchtgebiet oder Torfmoor waren und seitdem zu keinem Zeitpunkt Grünland mit großer biologischer Vielfalt, Primärwald oder Heideland. Erfüllt eine Fläche diese Bedingung nicht, dürfen die Ballen von dieser Fläche nicht mit dem Emissionsfaktor null angesetzt werden. In Kapitel 10 erläutern wir die Regel und rechnen vor, was ein solcher Brennstoff eine emissionshandelspflichtige Anlage kostet.
Eine Treibhausgaseinsparung von mindestens 80 %
Eine Wärmeanlage, die nach dem 20. November 2023 in Betrieb gegangen ist, muss gegenüber dem fossilen Vergleichswert mindestens 80 % der Treibhausgasemissionen einsparen. Die Richtlinie nennt für Miscanthus keinen Standardwert, daher berechnet der Betreiber die tatsächlichen Werte. Wie der Lebenszykluswert weiter unten in diesem Kapitel zeigt, erreicht Miscanthus, der im Umkreis von einigen Hundert Kilometern angebaut und verbrannt wird, den Schwellenwert.
Rechengrundlage: was eine Tonne Ballen ersetzt
Eine Tonne Ballen enthält 4,08 MWh, eine Tonne Trockenmasse 4,80 MWh. Ein industrieller Miscanthus-Kessel wandelt 88 % davon in Wärme um, also 3,59 MWh. Ein Gaskessel mit 92 % Wirkungsgrad bräuchte für dieselbe Wärme Gas mit einem Energiegehalt von 3,90 MWh. Bei der Verbrennung von Gas entstehen 0,202 t CO₂ je MWh; eine Tonne Ballen vermeidet daher 0,79 t CO₂, eine Tonne Trockenmasse 0,93 t. Mit einem kleineren Kessel mit 82 % Wirkungsgrad sind es 0,74 t, gegenüber Kohle 1,44 t je Tonne Ballen. Bei 12, 15, 18 und 22 t Trockenmasse werden je Hektar 11,1, 13,9, 16,7 und 20,4 t CO₂ im Jahr vermieden.
Die Einsparung nach den Regeln des EU-EHS und über den Lebenszyklus
Im EU-EHS und bei den nationalen CO₂-Preisen zählt nur das CO₂ aus dem Gas, das nicht mehr verbrannt wird, und alle Zahlen in diesem Kapitel beruhen auf dieser Grundlage. In unserem Artikel über Miscanthus als Brennstoff nennen wir etwa 0,9 t je Tonne über den Lebenszyklus, gemessen am fossilen Vergleichswert der Richtlinie von 288 g CO₂ je kWh Wärme; so gerechnet spart Wärme aus Miscanthus 91–92 %. Beide Zahlen sind auf ihrer jeweiligen Grundlage richtig, doch nur die erste senkt die Kosten für Emissionsberechtigungen oder CO₂-Steuern.
CO₂-Preise auf Wärme aus Gas in Europa, 2026
| CO₂-Preis | Je t CO₂ | € je MWh Wärme aus Gas | € je t Ballen | Anmerkung |
|---|---|---|---|---|
| Emissionsberechtigung im EU-EHS, Durchschnitt 2024 | 64,75 € | 14,2 | 51 | EEX-Primärauktionen |
| Emissionsberechtigung im EU-EHS, Durchschnitt 2025 | 73,45 € | 16,1 | 58 | EEX-Primärauktionen |
| Emissionsberechtigung im EU-EHS, Durchschnitt 2026 bis 13. Oktober | 78,17 € | 17,2 | 62 | Der Planungspreis dieses Artikels, gerundet auf 78 € |
| Emissionsberechtigung im EU-EHS, 13. Oktober 2026 | 87,04 € | 19,1 | 69 | Die letzte für diesen Artikel ausgewertete Auktion |
| Deutschland, nationaler CO₂-Preis auf Heizbrennstoffe | 55–65 € | 12,1–14,3 | 43–51 | Preiskorridor 2026; die erste Versteigerung am 1. Juli 2026 ergab einen Preis von 65 €. Am 15. Oktober 2026 hat der Bundestag ein Gesetz beschlossen, das denselben Korridor für 2027 beibehält; am 10. November 2026 lag es noch dem Bundesrat vor |
| EU-EHS 2: Gebäude, Straßenverkehr und kleinere Industrieanlagen | ab 2028 | – | – | Beginnt am 1. Januar 2028; zusätzliche Emissionsberechtigungen werden freigegeben, wenn der Preis 45 € (zu Preisen von 2020) übersteigt |
| Schweden, CO₂-Steuer für Industrie außerhalb des EU-EHS | etwa 135 € | 29,7 | 107 | 1.520 SEK je Tonne im Jahr 2026 |
| Schweiz, CO₂-Abgabe auf Brennstoffe | etwa 130 € | 28,5 | 102 | 120 CHF je Tonne |
| Frankreich, CO₂-Anteil der Verbrauchsteuer auf Erdgas | 44,6 € | 9,8 | 35 | Seit 2018 eingefroren |
| Dänemark, CO₂-Steuer für emissionshandelspflichtige Anlagen | etwa 21 € | 4,6 | 16 | Wird zusätzlich zur Emissionsberechtigung gezahlt, 154,9 DKK je Tonne im Jahr 2026 |
Zwei Kessel in Deutschland: 10 MW außerhalb des EU-EHS und 30 MW im EU-EHS
| Gelieferte Wärme bei 6.000 Volllaststunden | 52.800 MWh |
|---|---|
| Ballen im Jahr | 14.700 t |
| Fläche bei 15 t Trockenmasse je Hektar | 830 ha |
| Pflanzgut zu unserem Listenpreis, 16,6 Mio. Rhizome | 2,5–3,0 Mio. € |
| Vermiedenes CO₂ im Jahr | 11.600 t |
| Eingesparter CO₂-Preis im Jahr, bei 65 € | etwa 0,75 Mio. € |
| Kessel einschließlich Installation | etwa 8,8 Mio. € |
| Gelieferte Ballen am Tag | etwa 40 t |
| Nettoeinsparung im Jahr nach Kessel- und Betriebskosten | etwa 0,62 Mio. € |
| Statische Amortisationszeit des Kessels | etwa 6 Jahre |
| Gelieferte Wärme bei 6.000 Volllaststunden | 158.400 MWh |
|---|---|
| Ballen im Jahr | 44.100 t |
| Fläche bei 15 t Trockenmasse je Hektar | 2.500 ha |
| Pflanzgut zu unserem Listenpreis, 50 Mio. Rhizome | 7,5–9,0 Mio. € |
| Vermiedenes CO₂ im Jahr | 34.800 t |
| Eingesparte Emissionsberechtigungen im Jahr, bei 78 € | etwa 2,71 Mio. € |
| Kessel einschließlich Installation | etwa 23,8 Mio. € |
| Gelieferte Ballen am Tag | etwa 120 t |
| Nettoeinsparung im Jahr nach Kessel- und Betriebskosten | etwa 2,8 Mio. € |
| Statische Amortisationszeit des Kessels | etwa 4,7 Jahre |
Unsere Berechnung für einen Standort der Lebensmittel-, Papier- oder Chemieindustrie in Deutschland. Angesetzt sind der Industriegaspreis des ersten Halbjahrs 2026 ohne Steuern (44,1 € je MWh, bezogen auf den Brennwert) zuzüglich Energiesteuer nach der Entlastung für das produzierende Gewerbe, Ballen zu 125 € je Tonne frei Werk und ein Kessel mit 88 % Wirkungsgrad. Der Kesselpreis stammt aus den Technologiedaten der Dänischen Energieagentur; der Kessel wird mit 7 % Zins über 20 Jahre finanziert. Für Beispiel A rechnen wir mit dem deutschen CO₂-Preis von 65 € je Tonne im Jahr 2026, an dessen Stelle 2028 das EU-EHS 2 tritt, für Beispiel B mit Emissionsberechtigungen zu 78 €, dem Durchschnitt von 2026. Der vorhandene Gaskessel bleibt als Reserve erhalten. Ein Vorrat für sechs Monate umfasst bei A 37.000–49.000 m³ Ballen, bei B 110.000–147.000 m³.
Kosten einer MWh Wärme, Deutschland, erstes Halbjahr 2026
Die Einsparung ergibt sich aus dem CO₂-Preis auf Gas
Einschließlich Kessel kostet Wärme aus Miscanthus 59–62 € je MWh und damit etwa so viel wie Wärme aus Gas ohne CO₂-Preis, nämlich 59 €. Der CO₂-Preis verteuert Wärme aus Gas um etwa 14–17 € je MWh; in dieser Höhe liegt die Einsparung. In Beispiel B würde der Wechsel auch ohne CO₂-Preis etwa 0,1 Mio. € im Jahr einsparen.
Das Ergebnis hängt am stärksten vom Gaspreis ab, danach von der Zahl der Volllaststunden, vom CO₂-Preis, vom Ballenpreis und von den Kosten des Kessels. Fiele der Gaspreis um 30 %, wäre der Wechsel erst bei einem CO₂-Preis von 70–85 € je Tonne kostendeckend, bei Gaspreisen wie 2020 erst bei etwa 130–145 €. Ein Kessel, der nur Raumwärme liefert und damit auf etwa 2.000–4.000 Stunden im Jahr kommt, arbeitet in der Regel nicht kostendeckend; bei 4.000 Stunden ergibt sich in Beispiel A ein kleiner Verlust (Tabelle am Ende dieses Kapitels).
Zwei Regeln, die den Status eines Standorts im EU-EHS ändern können
- Die 20-MW-Schwelle. Seit der Änderung der Emissionshandelsrichtlinie von 2023 zählen Kesseleinheiten, die nur Biomasse verbrennen, für die Schwelle von 20 MW mit; Einheiten unter 3 MW werden nicht mitgezählt. Ein Standort mit 15 MW Gaskesseln, der einen Miscanthus-Kessel mit 10 MW zubaut und die Gaskessel als Reserve behält, wird emissionshandelspflichtig.
- Das Ausscheiden bei mehr als 95 % Biomasse. Eine Anlage, deren Emissionen aus zertifizierter Biomasse im fünfjährigen Bezugszeitraum im Durchschnitt mehr als 95 % ihrer Gesamtemissionen ausmachten, ist im nächsten Zuteilungszeitraum nicht mehr erfasst und verliert ihre kostenlose Zuteilung. Für den Zeitraum 2031–2035 gelten die Daten von 2024–2028. Das Gas, das ein solcher Standort weiterhin verbrennt, fällt dann unter das EU-EHS 2.
Die kostenlose Zuteilung ändert sich beim Brennstoffwechsel nicht
Die kostenlose Zuteilung für Wärme wird nach der erzeugten Wärme berechnet und nicht nach dem Brennstoff. Eine Anlage, die umstellt, behält daher ihre kostenlos zugeteilten Emissionsberechtigungen, solange sie im EU-EHS bleibt, und kann die nicht mehr benötigten verkaufen. Der Wert des Wechsels ist deshalb der volle Preis der Emissionsberechtigungen für das vermiedene CO₂.
Förderung für den Kessel
Für einen Miscanthus-Kessel dieser Größe gibt es nur wenige Förderprogramme. Die wichtigste deutsche Förderung für Prozesswärme schließt ihn aus; in Kapitel 12 stellen wir die verbleibenden Programme der EU und der Mitgliedstaaten dar.
Flächenbedarf und Zeit bis zur vollen Versorgung
Die Fläche, die ein Kessel braucht, ergibt sich aus seiner Feuerungswärmeleistung und den Volllaststunden. Die erste Ernte fällt im zweiten oder dritten Winter nach der Pflanzung an, die volle Menge im dritten oder vierten Jahr, und der Bau eines Kessels dauert 12–18 Monate. Der Miscanthus sollte daher etwa zweieinhalb bis drei Jahre vor dem Zeitpunkt gepflanzt werden, ab dem der Kessel die volle Brennstoffmenge braucht. In den ersten Jahren kann im selben Kessel Stroh verbrannt werden. In Kapitel 13 beschreiben wir den Zeitplan und wie eine große Fläche über mehrere Frühjahre bepflanzt wird.
Bei 6.000 Volllaststunden und 15 t Trockenmasse je Hektar; bei 18 t sind es 69 ha, bei 12 t 104 ha.
Im DetailSensitivität der beiden Beispiele gegenüber Preisen, Volllaststunden und Kosten
| Abweichung vom Basisfall | A: Nettoeinsparung im Jahr | A: Amortisation | B: Nettoeinsparung im Jahr | B: Amortisation |
|---|---|---|---|---|
| Basisfall | 0,62 Mio. € | 6,0 Jahre | 2,81 Mio. € | 4,7 Jahre |
| CO₂-Preis 55 € (A) / 60 € (B) | 0,51 Mio. € | 6,6 Jahre | 2,19 Mio. € | 5,4 Jahre |
| CO₂-Preis 100 € (A) / 120 € (B) | 1,03 Mio. € | 4,7 Jahre | 4,27 Mio. € | 3,6 Jahre |
| Gas 30 % billiger | −0,22 Mio. € | 14,3 Jahre | 0,29 Mio. € | 9,4 Jahre |
| Gas 30 % teurer | 1,47 Mio. € | 3,8 Jahre | 5,34 Mio. € | 3,1 Jahre |
| Ballen zu 110 € je Tonne frei Werk | 0,85 Mio. € | 5,2 Jahre | 3,48 Mio. € | 4,2 Jahre |
| Ballen zu 145 € je Tonne frei Werk | 0,33 Mio. € | 7,6 Jahre | 1,93 Mio. € | 5,7 Jahre |
| 4.000 Volllaststunden | −0,02 Mio. € | 10,8 Jahre | 0,73 Mio. € | 8,0 Jahre |
| 8.000 Volllaststunden | 1,27 Mio. € | 4,2 Jahre | 4,90 Mio. € | 3,3 Jahre |
Der Basisfall
Der Basisfall beruht auf den Annahmen unter den beiden Beispieltabellen und auf Kesselkosten von etwa 1,0 Mio. € je MW Wärmeleistung bei 10 MW und 0,9 Mio. € bei 30 MW. Rechnet man statt mit dem deutschen Preis mit dem EU-Durchschnittspreis für Gas im zweiten Halbjahr 2025, beträgt die Einsparung in Beispiel A bei einem CO₂-Preis von 65 € etwa 0,49 Mio. € im Jahr (0,37 Mio. € bei 55 €) und in Beispiel B bei Emissionsberechtigungen zu 78 € etwa 2,39 Mio. €.
Kostenlose Zuteilung in Beispiel B
Steht der Sektor des Standorts auf der Liste der Sektoren mit einem Risiko der Verlagerung von CO₂-Emissionen und erhält er eine kostenlose Zuteilung von 100 %, bekommt der Standort beim Wärme-Benchmark von 31,2 Emissionsberechtigungen je Terajoule Wärme etwa 17.800 Emissionsberechtigungen im Jahr, und er behält sie nach dem Wechsel.
Pflanzenkohle aus Miscanthus: welche Standards sie zulassen und wie wirtschaftlich eine Anlage ist
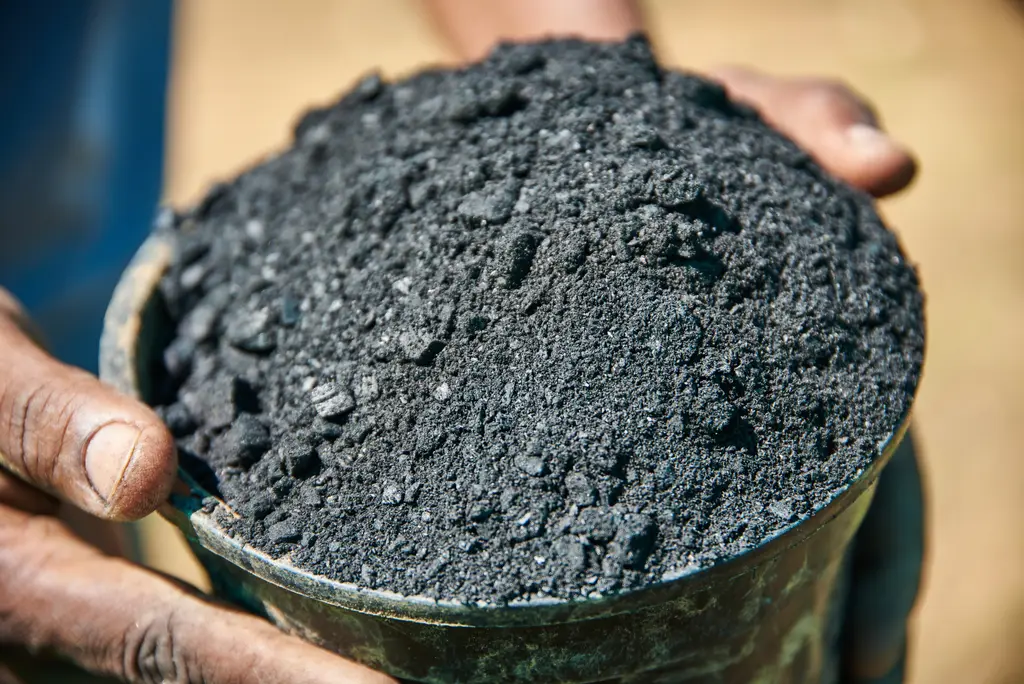
Die Kapitel 05–08 behandeln die Wege, auf denen Kohlenstoff gespeichert wird und Entnahmezertifikate entstehen können. Der erste ist Pflanzenkohle, eine Kohle, die durch Pyrolyse entsteht, also durch Erhitzen von Biomasse unter Luftabschluss. Sie wird im Boden, im Tierfutter, im Kompost oder im Beton verwendet. Der größte Teil ihres Kohlenstoffs bleibt über Jahrhunderte stabil, daher zertifizieren Standards sie als Entnahme. Bei der Pyrolyse entsteht außerdem Gas, das in der Anlage verbrannt wird und Wärme liefert.
Was eine Pyrolyseanlage aus einer Tonne Miscanthus-Trockenmasse erzeugt
- 1 tTrockenmasse mit 4,80 MWh und etwa 1,75 t CO₂
- 0,25–0,29 tPflanzenkohle mit 73–78 % Kohlenstoff, die 42–44 % der Energie enthält
- 0,70–0,77 tCO₂ in der Kohle vor Abzügen
- 0,45–0,60 tangerechnetes CO₂ nach Abzügen für die Dauerhaftigkeit und für die Emissionen entlang der Kette
- 1,5–2,3 MWhWärme, die die Anlage abgibtgegenüberetwa 4,2 MWhaus einem Kessel, der dieselbe Tonne verbrennt
Welche Standards Miscanthus als Ausgangsstoff für Pflanzenkohle zulassen
| Standard | Eigens angebauter Miscanthus | Stand Oktober 2026 |
|---|---|---|
| EU-CRCF, Delegierte Verordnung (EU) 2026/285 | Nur in einer Anlage, in der die Pflanzenkohle weniger als die Hälfte der abgegebenen Energie enthält, Charge für Charge | In Kraft seit dem 7. Mai 2026. Bis zum 10. November 2026 war kein Zertifizierungssystem anerkannt, daher war keine Einheit ausgegeben worden. |
| Puro.earth Biochar, Edition 2025 v2 | Ja: Non-Food-Kulturen auf landwirtschaftlichen Flächen, sofern sie die Kriterien von Puro für die Biomassebeschaffung erfüllen | Die Zertifikate (CORCs) gelten für eine Speicherung über 200 Jahre und werden zehn Jahre lang ausgestellt; dieser Zeitraum kann zweimal verlängert werden. Anerkennung nach dem CRCF im Juni 2026 beantragt. |
| Carbon Standards International, Global Biochar C-Sink, mit dem EBC | Ja: Miscanthus steht auf der EBC-Liste der zulässigen Ausgangsstoffe | CSI stellt C-Senken-Zertifikate aus; der Düngereinsatz auf dem Feld muss angegeben werden. Der Entwurf des Standards für den CRCF übernimmt die 50-%-Regel. Anerkennung nach dem CRCF im August 2026 beantragt. |
| Rainbow | Ja, über die EBC-Liste, nach einer Prüfung der Nachhaltigkeitsrisiken | Anerkennung nach dem CRCF im Juli 2026 beantragt. |
| Verra VM0044 v1.2 | Nein: nur Abfallbiomasse; eigens angebaute Ausgangsstoffe sind nicht zugelassen („purpose-grown feedstocks are not allowed“) | Die Überarbeitung, zu der im Juli und August 2026 eine Konsultation lief, betrifft andere neue Ausgangsstoffe, nicht aber eigens angebaute Pflanzen. |
| Isometric Biochar v1.3 | Nein: Pflanzen, die für Lebensmittel, Futtermittel, Energie oder CO₂-Entnahme angebaut werden, sind ausgeschlossen | Anerkennung nach dem CRCF im Juni 2026 beantragt. |
Der 50-%-Test der EU: Anteil der Pflanzenkohle an der Energie, die eine Anlage abgibt
Eine Anlage muss mehr Wärme verkaufen, als ihre Kohle an Energie enthält
Nach der EU-Regel darf eine Charge Pflanzenkohle, die50 % oder mehr der von der Anlage abgegebenen Energie enthält, nur aus Abfällen oder Reststoffen hergestellt werden. Miscanthus, der für die Ernte angebaut wird, ist weder das eine noch das andere. Eine Anlage, die ihn einsetzt, muss daher mehr Nutzwärme an Abnehmer außerhalb der Anlage abgeben, als ihre Kohle an Energie enthält, und zwar in jeder Charge mehr als etwa 43–44 % der Brennstoffenergie.
Das liegt nahe an der Obergrenze dessen, was Anlagen mit langsamer Pyrolyse erreichen. Eine Anlage, die vorwiegend auf Pflanzenkohle ausgelegt ist, besteht den Test nicht, eine Anlage mit einem ganzjährigen Wärmeabnehmer besteht ihn knapp. Nimmt der Abnehmer einen Sommer lang keine Wärme ab, erhalten die in dieser Zeit hergestellten Chargen keine Einheiten. Die Regel gilt nur für die Zertifizierung nach dem CRCF; Puro.earth und Carbon Standards International haben in ihren freiwilligen Standards keine solche Regel.
Zertifikate je Hektar und je Anlage
Bei etwa 0,51 t angerechnetem CO₂ je Tonne Trockenmasse nach der EU-Methode ergibt die Ernte eines Hektars auf degradierten Flächen Zertifikate über 6–9 t im Jahr (7–10 t bei den 0,58 t von Puro.earth) und auf guten Böden bis zu 13–15 t (unsere Berechnung). Beim Puro.earth-Index für Pflanzenkohle für September 2026 sind das 750–1.900 € je Hektar und Jahr. Diese Zertifikate entstehen in der Anlage aus der Ernte und gehören dem Betreiber der Anlage, sofern der Liefervertrag keine Aufteilung mit dem Erzeuger vorsieht.
Erlöse aus Zertifikaten von einer Million Euro oder mehr im Jahr werden erst im Maßstab einer ganzen Anlage erreicht. Die wärmegeführte Anlage mit 10 MW Feuerungswärmeleistung in der Tabelle unten verarbeitet die Ernte von 1.100–1.400 ha und erzielt zum Indexpreis mit Zertifikaten etwa 1,1 Mio. € im Jahr. Für jede angerechnete Tonne CO₂ verkauft die Anlage etwa 3,9 MWh weniger Wärme als ein Kessel, der denselben Brennstoff verbrennt; bei 45 € je MWh sind das etwa 180 € (unsere Berechnung).
Angebote für einzelne Projekte reichen von 80 bis 200 € je Tonne, und einige Abschlüsse im Premiumsegment liegen über 300 €.
| Miscanthus bei 15 t Trockenmasse je Hektar | 16.670 t TM, 1.110 ha |
|---|---|
| Pflanzenkohle | 4.390 t |
| Abgegebene Wärme, 47 % der Brennstoffenergie | 37.600 MWh |
| CRCF-Einheiten | etwa 8.500 t CO₂ |
| Anlage einschließlich Installation | etwa 11,7 Mio. € |
| Jahreskosten einschließlich Ballen und Kapital | 5,46 Mio. € |
| Erlöse: Wärme 1,69 Mio. €, Zertifikate 1,05 Mio. € | 2,74 Mio. € |
| Fehlbetrag, wenn die Kohle unentgeltlich abgegeben wird | −2,72 Mio. € |
Unsere Berechnung: Ballen zu 140 € je Tonne Trockenmasse frei Werk (119 € je Tonne Ballen, etwas unter den 125 € aus Kapitel 04), Anlagenkosten von etwa 1,17 Mio. € je MW Feuerungswärmeleistung nach dem Katalog der Dänischen Energieagentur, wie ihn eine Studie von 2026 verwendet, Kapitalkosten über 15 Jahre bei 8 % Zins, Wärmeverkauf zu 45 € je MWh, Zertifikate zu 124 €. Die Investitionskosten stammen aus einer einzigen Quelle und sind als Schätzung der Größenordnung zu verstehen. Ein Kessel, der dieselbe Wärme liefert, bräuchte beim Wirkungsgrad von 88 % aus Kapitel 04 etwa 8.900 t Trockenmasse im Jahr und würde die Wärme zu etwa 47–49 € je MWh erzeugen.
Die Spanne hängt davon ab, welchen Preis die Kohle selbst erzielt. Bei Zertifikaten zu 124 € müsste die Kohle für etwa 620 € je Tonne verkauft werden.
Bedingungen, unter denen eine Pflanzenkohle-Anlage auf Miscanthus-Basis ihre Kosten deckt
- Ein ganzjähriger Wärmeabnehmer in Reichweite der Anlage, etwa für Prozessdampf, einen Trockner, Gewächshäuser oder ein Wärmenetz mit Sommerlast.
- Ein Käufer, der mehr für Entnahmen zahlt, die in der EU erzielt und gespeichert und nach dem CRCF zertifiziert wurden.
- Ein Absatzweg, auf dem die Kohle bezahlt wird: als Futterzusatz, in Kompost oder Kultursubstraten oder in Beton.
- Öffentliche Förderung, zum Beispiel das dänische Budget von rund 1,35 Mrd. € für Pyrolyse bis 2045.
- Ein günstigerer Rohstoff als zugekaufte Ballen, zum Beispiel von eigenen Flächen des Unternehmens.
Verwendung der Kohle
In Europa wird Pflanzenkohle vor allem als Futterzusatz verwendet; nach einer Marktschätzung entfielen 2025 etwa drei Viertel der gekauften Mengen darauf. Wird die Kohle in der EU als Bodenverbesserungsmittel verkauft, muss sie die Vorschriften für Düngeprodukte einhalten (Verhältnis von Wasserstoff zu Kohlenstoff unter 0,7, höchstens 6 mg PAK je kg) und nach REACH registriert sein. Der CRCF rechnet sie an, wenn sie in Böden, in Futter, das in den Wirtschaftsdünger gelangt, in Kultursubstraten oder in Zement, Beton oder Asphalt verwendet wird.
Grenzwerte für die Ausbringung auf Böden und für Metalle
Der CRCF begrenzt die Ausbringung von Pflanzenkohle auf land- und forstwirtschaftlichen Böden auf insgesamt 50 t je Hektar, frühere Ausbringungen eingeschlossen. Metalle aus der Ernte reichern sich in der Kohle auf das Drei- bis Vierfache an. Kohle aus Erntegut von belasteten Flächen kann daher den Grenzwert für die Ausbringung auf Böden von 1,5 g Cadmium je Tonne Kohle überschreiten; solche Kohle darf aber weiterhin in Beton oder Asphalt verwendet werden. Unser Artikel über belastete Flächen behandelt den Anbau auf solchen Standorten.
Pflanzenkohle-Zertifikate und das EU-EHS
Pflanzenkohle-Zertifikate können nicht auf die Abgabepflicht im EU-EHS angerechnet werden. Nach dem Vorschlag der Kommission vom Juli 2026 würden ab 2031 nur Entnahmen aus der Abscheidung und Speicherung von CO₂ und aus der direkten Abscheidung aus der Luft in das EU-EHS aufgenommen; Pflanzenkohle ist nicht einbezogen. Gekauft werden die Zertifikate nur freiwillig und von wenigen Käufern. Die meisten bisher verkauften Pflanzenkohle-Zertifikate stammen aus Anlagen außerhalb Europas, die Reststoffe verwenden.
Im DetailDauerhaftigkeit, Abzüge und Käufer
| Methode | Als dauerhaft angerechneter Anteil des Kohlenstoffs | Angerechnet, t CO₂ je t TM | Anmerkung |
|---|---|---|---|
| CRCF, Zerfallsmethode, Böden mit etwa 10 °C | 0,84 | 0,51 | Modell über 200 Jahre; die Bodentemperatur wird auf die nächsten 5 °C aufgerundet |
| CRCF, Zerfallsmethode, Böden mit etwa 15 °C | 0,73 | 0,44 | Ein Boden knapp über 10 °C fällt in diese Zeile |
| Puro.earth, Böden mit 10–12 °C | 0,88–0,90 | 0,57–0,60 | Modell über 200 Jahre; der Anteil ist die Untergrenze eines Konfidenzintervalls von 80 % |
Grundlage der angerechneten Mengen
Kohle, die bei 600 °C hergestellt wird und ein Verhältnis von Wasserstoff zu organischem Kohlenstoff von 0,25 hat, enthält 0,73 t CO₂ je Tonne Trockenmasse. Entlang der Kette entstehen 0,13–0,18 t CO₂ je Tonne: durch Anbau und Ernte, Transport, den Stromverbrauch der Anlage, das Häckseln sowie Transport und Ausbringung der Kohle. Wir setzen einen Unsicherheitsabzug von 5 % an. Für Ballen, die mit etwa 14 % Feuchte gelagert werden, fällt nach dem CRCF kein Abzug für Methan aus der Lagerung an.
Käufer von Pflanzenkohle-Zertifikaten
Microsoft hatte bis Mitte 2025 46 % aller Entnahmen durch Pflanzenkohle vertraglich gesichert, zusammen mit Google, BCG und JPMorgan 57 %; unter den Pflanzenkohle-Verträgen von Microsoft haben wir keinen europäischen Anbieter gefunden. Bei allen dauerhaften Entnahmen zusammen entfallen bisher etwa 80–90 % der vertraglich vereinbarten Tonnen auf Microsoft, nach CDR.fyi 87 % im Jahr 2025. Im Jahr 2026 hat Microsoft neue Käufe stark eingeschränkt: Im April wurde über eine Pause berichtet, und BloombergNEF zählt für das erste Halbjahr etwa 80 % weniger Tonnen als ein Jahr zuvor. Der im Mai 2026 vorgestellte Käuferclub der EU für zertifizierte Entnahmen wollte bis Dezember 2026 erstmals dauerhafte Entnahmen kaufen; bis zum 10. November 2026 haben wir keinen angekündigten Kauf gefunden. Frontier, ein Zusammenschluss von Käufern, meidet eigens angebaute Biomasse grundsätzlich. Die meisten europäischen Hersteller von Pflanzenkohle erzielen keine Erlöse aus Zertifikaten und verkaufen die Kohle als Produkt.
Der in Baustoffen aus Miscanthus gespeicherte Kohlenstoff und die Zertifikate dafür
In einer Wand verbaute Fasern binden das CO₂, das die Pflanze der Luft entzogen hat, für die Lebensdauer des Gebäudes. Nach dem Abriss gelangt das CO₂ wieder in die Luft, sobald die Faser verbrannt wird oder verrottet, es sei denn, das Material wird in einem anderen langlebigen Produkt wiederverwendet. Gebäude stehen in der Praxis 50–100 Jahre und damit länger als die Mindestdauer von 35 Jahren im Unionsrahmen für die Zertifizierung (Kapitel 02). Die Speicherung ist daher langfristig, aber befristet, und Zertifikate dafür werden zu niedrigeren Preisen gehandelt als Zertifikate für dauerhafte Entnahmen.
Ob ein Produkt Kohlenstoff speichert, hängt vom Bindemittel ab
Ein kalkgebundener Miscanthus-Stein speichert nach einer Studie der Universitäten Exeter und Bath über 100 Jahre netto 135 kg CO₂e je m³. Ein tragender Miscanthus-Leichtbeton, der in Luxemburg geprüft wurde, enthält je m³ 150 kg Miscanthus, 592 kg Zement und 324 kg Kalk. Der Miscanthus darin speichert etwa 0,26 t CO₂, während allein bei der Herstellung des Zements etwa 0,36–0,47 t entstehen. Bei diesem Beton entsteht also mehr CO₂, als er speichert (unsere Berechnung).
Miscanthus senkt daher den CO₂-Fußabdruck von zementreichem Beton, ohne ihn zu einem Speicher zu machen. Nur Produkte mit wenig Bindemittel, etwa kalk- oder lehmgebundene Steine, Ausfachungen und Dämmstoffe, speichern mehr Kohlenstoff, als bei ihrer Herstellung freigesetzt wird. Pflanzenkohle als Zusatz im Beton ist ein eigener Verwertungsweg, den wir in Kapitel 05 behandeln.
Drei Viertel der Herstellungsemissionen des Steins stammen aus seinem mineralischen Bindemittel.
Wer für Kohlenstoff in Gebäuden bezahlt und wie viel je Tonne
| Standard oder Käufer | Was angerechnet wird | Preis je t CO₂ | Stand Oktober 2026 |
|---|---|---|---|
| Puro.earth | Unter den acht aufgeführten Methoden ist keine für biobasierte Bauprodukte | – | Geprüft am 13. Oktober 2026 |
| Verra | Ein Methodenvorschlag für Hanfkalk | – | Am 13. Februar 2024 archiviert |
| Carbon Standards International, Global Construction C-Sink | Netto gespeicherter Kohlenstoff in Gebäuden aus biogenen Baustoffen; Miscanthus ist weder genannt noch ausgeschlossen | etwa 85 € netto für das Bauunternehmen | Erste Zertifikate im Dezember 2025, für ein Schweizer Gebäude aus Hanfkalk, etwa 500 t CO₂e |
| Rainbow, Biobased Construction Materials (Frankreich) | Entnahmezertifikate für biobasierte Produkte auf Grundlage ihrer Umweltproduktdeklaration; Miscanthus ist nicht genannt | nicht veröffentlicht | 20 Projekte, 109.491 t verfügbar |
| SNK und ONCRA (Niederlande) | CO₂, das in Baustoffen aus niederländischem Anbau gespeichert ist, nach Abzug von Anbau und Verarbeitung; SNK nennt Miscanthus | Verkauf an den niederländischen Staat, siehe unten | In Betrieb |
| Niederländischer Staat, über den Nationaal Groenfonds | Kauft SNK- oder ONCRA-Zertifikate für Fasern aus niederländischem Anbau, die in Gebäuden in den Niederlanden verbaut werden | 95–110 € im Verarbeitermodul, im Voraus gezahlt | Verarbeitermodul des Fonds 2026: Gebote von 300.000 € bis 2,3 Mio. € je Verarbeiter, Lieferung bis 31. Dezember 2031. Im Erzeugermodul kann die Vergütung anders geregelt sein |
| EU-CRCF, CO₂-Speicherung in Produkten | Produkte, die Kohlenstoff mindestens 35 Jahre speichern; der Entwurf umfasst tragendes Massivholz und biobasierte Dämmstoffe | – | Die Kommission wollte die Methode bis Ende 2026 veröffentlichen; bis zum 10. November 2026 nicht veröffentlicht |
Produkte auf dem Markt
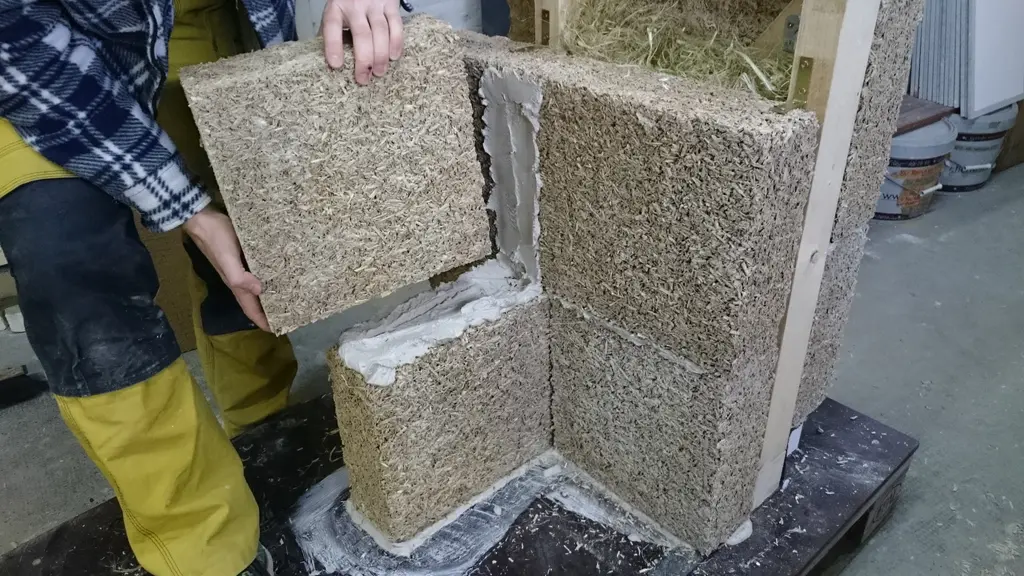
Der französische Zementkonzern Vicat hat am 3. März 2026 den Miscanbloc vorgestellt. Das ist ein nicht tragender Stein aus natürlichem Schnellzement und Miscanthus für Ausfachungswände, Trennwände und dämmende Vorsatzschalen. Hergestellt wird er auf einer Linie mit einer Kapazität von 220.000 Steinen im Jahr neben einem Miscanthus-Betrieb mit 200 ha in Hauts-de-France. Die Linie sollte im Sommer 2026 anlaufen; bis zum 10. November 2026 haben wir keine Mitteilung gefunden, dass sie angelaufen ist. Alkern hat sein Werk in Les Andelys in der Normandie auf Steine mit 30 % Miscanthus umgestellt, der von etwa 100 ha im Umkreis von 25 km kommt; nach Angaben der Fachpresse kostete der Umbau etwa 8 Mio. €, davon 2 Mio. € öffentliche Förderung. Dämmplatten aus Miscanthus befinden sich noch im Forschungsstadium.
Was ein Produkt braucht, damit der darin gespeicherte Kohlenstoff angerechnet wird
Bevor für ein Produkt Zertifikate ausgestellt werden können, braucht es eine CE-Kennzeichnung, in Frankreich eine technische Zulassung für die Versicherer und eine Umweltproduktdeklaration nach EN 15804+A2, in der der gespeicherte biogene Kohlenstoff angegeben ist. Ohne diese Deklaration zählt der gespeicherte Kohlenstoff nach den französischen Regeln nicht, und keiner der oben genannten Standards stellt dafür Zertifikate aus.
Wie Bauvorschriften den in Baustoffen gespeicherten Kohlenstoff berücksichtigen
| Vorschrift | Anforderung | Gespeicherter biogener Kohlenstoff |
|---|---|---|
| EU, Richtlinie (EU) 2024/1275 über die Gesamtenergieeffizienz von Gebäuden | Das Lebenszyklus-Treibhauspotenzial wird berechnet und im Energieausweis angegeben: für neue Gebäude über 1.000 m² ab 1. Januar 2028, für alle neuen Gebäude ab 1. Januar 2030; nationale Grenzwerte ab 2030 | Die Mitgliedstaaten müssen sich mit der CO₂-Speicherung in Gebäuden „befassen“; im Energieausweis kann sie angegeben werden |
| EU, Delegierte Verordnung (EU) 2026/52 | Gemeinsame Methode für die Lebenszyklusberechnung: Betrachtungszeitraum 50 Jahre, EN 15978, in Kraft seit 24. Mai 2026 | Der bei der Herstellung gespeicherte Kohlenstoff wird am Ende der Lebensdauer wieder ausgebucht, sodass die Speicherung allein netto null ergibt; für ihre eigenen Grenzwerte dürfen die Mitgliedstaaten Emissionen nach dem Zeitpunkt ihres Entstehens gewichten |
| Frankreich, RE2020 | CO₂-Obergrenze für neue Wohnhäuser: 530 kg CO₂e je m² ab 2025, 475 ab 2028 und 415 ab 2031 | Die dynamische Ökobilanz gewichtet frühe Emissionen stärker als späte; Kohlenstoff, der im ersten Jahr gespeichert wird, zählt daher zugunsten des Produkts |
| Dänemark, Bauvorschriften | Durchschnittlicher Grenzwert von 7,1 kg CO₂e je m² und Jahr über 50 Jahre für neue Gebäude ab 1. Juli 2025 | Gespeicherter Kohlenstoff wird bei der Herstellung angerechnet und am Ende der Lebensdauer als freigesetzt gezählt, sodass er netto null ergibt |
| Niederlande, MPG | Grenzwert für die Umweltleistung neuer Gebäude; die für 2025 geplante Verschärfung wurde verschoben | Gespeicherter Kohlenstoff wird am Ende der Lebensdauer als Emission angegeben und hat praktisch keinen Wert |
Zertifikate je Hektar und Jahr für den in Steinen gespeicherten Kohlenstoff
| Ertrag, t TM je ha | CO₂ im Produkt, t | Faserbasis, t | bei 95–110 € | Nettobasis, t | bei 85–110 € |
|---|---|---|---|---|---|
| 12, degradierte Flächen | 16,6 | 14,9 | 1.420–1.640 € | 7,3 | 620–800 € |
| 15 | 20,7 | 18,7 | 1.770–2.050 € | 9,1 | 775–1.000 € |
| 18, gute Flächen | 24,9 | 22,4 | 2.130–2.460 € | 10,9 | 930–1.200 € |
| 26, beste tiefgründige Böden | 35,9 | 32,3 | 3.070–3.560 € | 15,8 | 1.340–1.740 € |
Zertifikate je Hektar und für ein Bauunternehmen mit 100 Häusern im Jahr
Auf degradierten Flächen ergeben sich Zertifikate im Wert von etwa 600–2.500 € je Hektar und Jahr, je nachdem, ob der Standard die Faser oder die Nettobilanz des Steins anrechnet. Zum Vergleich: Die Ballen eines Hektars mit 15 t Trockenmasse bringen als Brennstoff etwa 1.900–2.000 €.
Ein Bauunternehmen in Frankreich oder den Niederlanden, das im Jahr 100 Holzrahmenhäuser baut und die Außenwände mit Miscanthus-Steinen ausfacht, verbraucht bei 36 m³ Steinen je Haus 3.600 m³ Steine mit 648 t Miscanthus-Trockenmasse im Jahr. Diese Fasern stammen von etwa 54 ha bei einem Ertrag von 15 t je Hektar, von dem 80 % in das Produkt eingehen. In den Wänden sind etwa 1.120 t CO₂ gespeichert, davon können je nach Standard 490–1.010 t angerechnet werden, im Wert von 40.000–110.000 € im Jahr. Bei Baukosten von 25–30 Mio. € sind das 0,13–0,44 % (unsere Berechnung). Für einen Steinhersteller liegt der größere Nutzen im Vertrieb, weil sich mit dem Material in einem Projekt die RE2020 leichter einhalten oder eine Ausschreibung für biobasiertes Bauen gewinnen lässt. Für einen Erzeuger liegt der Wert im Faserpreis, der höher sein kann als der Brennstoffpreis.
Die Abscheidung und Speicherung des CO₂ aus der Verbrennung von Miscanthus (BECCS) erfordert eine große Anlage und eine CO₂-Speicherstätte
Die Verbrennung von Miscanthus für sich genommen ist annähernd klimaneutral, weil das CO₂ aus dem Schornstein dasselbe CO₂ ist, das die Pflanze aufgenommen hat; der Klimanutzen ergibt sich aus dem fossilen Brennstoff, den Miscanthus ersetzt (Kapitel 04). Wird dieses CO₂ am Schornstein abgeschieden, verflüssigt, per Schiff transportiert und in eine genehmigte geologische Speicherstätte verpresst, bleibt der Kohlenstoff der Ernte über Jahrtausende der Atmosphäre entzogen, länger als bei jeder anderen in diesem Artikel beschriebenen Verwendung. Diese Kette heißt BECCS (Bioenergie mit CO₂-Abscheidung und -Speicherung).
Die EU-Zertifizierungsmethode für BECCS
Die Delegierte Verordnung (EU) 2026/285, in Kraft seit dem 7. Mai 2026, legt die EU-Methode für die Zertifizierung solcher Entnahmen fest. Die Einheiten gehen an die Abscheideanlage und nicht an den Landwirt, und die Abscheideanlage muss in der EU liegen. Die Biomasse muss die Flächen- und Treibhausgaskriterien der RED erfüllen, auch wenn keine erneuerbare Energie geltend gemacht wird. Das CO₂ muss als Nebenprodukt der Erzeugung von Wärme, Strom oder Gütern anfallen; Biomasse darf nicht allein zu dem Zweck verbrannt werden, CO₂ für die Speicherung zu erzeugen. Eine Anlage, die weniger als ein Jahr vor Beginn der Tätigkeit gebaut oder von fossilem Brennstoff umgestellt wurde, muss nachweisen, dass sie ohne die Abscheidekosten und die Erlöse aus Entnahmen wirtschaftlich ist. Eine bestehende Anlage darf ihre Leistung höchstens um den Energiebedarf der Abscheidung erweitern.
Die Methode zieht Energie und Material für Abscheidung, Transport und Speicherung ab, nicht aber die Emissionen aus Anbau und Transport der Biomasse, die die Anlage ohnehin verbrennen würde. Neun Umweltorganisationen haben die Kommission im Juni 2026 aufgefordert, die Methode zu überprüfen; das Ergebnis war im Oktober 2026 nicht bekannt.
Abgeschiedenes biogenes CO₂ im heutigen EU-EHS
Die Abscheidung von biogenem CO₂ spart keine Emissionsberechtigungen, weil Biomasse bereits mit null angesetzt wird; die Kommission stellt das in den Erwägungsgründen der Methode fest. Nur der fossile Anteil des abgeschiedenen CO₂ einer Anlage mit Mitverbrennung spart Emissionsberechtigungen.
Der Vorschlag der Kommission für Entnahmen im EU-EHS ab 2031
Nach dem Vorschlag vom 17. Juli 2026 würde die Kommission von 2031 bis 2040 bis zu 250 Mio. t zertifizierte Entnahmen kaufen, und eine Anlage könnte ihre eigenen zertifizierten Entnahmen aus der Abscheidung mit ihren fossilen Emissionen verrechnen, höchstens bis auf null. Am 10. November 2026 hatten weder der Umweltausschuss des Europäischen Parlaments noch der Rat einen Standpunkt festgelegt; die EU-Organe haben das erste Quartal 2027 als Termin für den Abschluss der Überprüfung bestimmt.
Wer für gespeichertes biogenes CO₂ bezahlt und wie viel je Tonne
| Zahler | Je t CO₂ | Bedingungen und Stand, Oktober 2026 |
|---|---|---|
| Schweden, Ausschreibung für Bio-CCS (umgekehrte Auktion) | etwa 158 €, unsere Berechnung | Stockholm Exergi erhielt im Januar 2025 den Zuschlag über 20 Mrd. SEK für mehr als 11 Mio. t; ein Preis je Tonne ist im Zuschlag nicht angegeben. Die Förderung wird bis zu 15 Jahre ab Beginn der Speicherung gezahlt. In der zweiten Runde, die am 13. August 2026 mit einem Budget von 10,17 Mrd. SEK endete, bewilligte die Behörde am 16. Oktober 2026 Renova, SYSAV und Öresundskraft 9,3 Mrd. SEK für zusammen 5,75 Mio. t. |
| Dänemark, NECCS-Fonds, Zuschläge 2024 | 130–349 € | Drei Projekte mit zusammen 160.350 t im Jahr in den Jahren 2026–2032. Das kleinste mit 4.650 t im Jahr brauchte je Tonne das 2,7-Fache der Förderung des größten. Weitere Runden waren bis Oktober 2026 nicht angekündigt. |
| Freiwillige Käufer | 130–375 € | 150–430 $ je Tonne. Von den 36 Mio. t BECCS, die bis zum ersten Quartal 2026 weltweit vertraglich vereinbart waren, entfielen etwa 32 Mio. t auf Microsoft. |
| EU-EHS, Vorschlag der Kommission vom 17. Juli 2026 | 214 €, sinkend auf 176 € | Die Preise, die die Folgenabschätzung für 2030 und 2040 beim oben beschriebenen Ankauf von Entnahmen annimmt. Finanziert würde der Ankauf aus den Erlösen von 250 Mio. zusätzlichen Emissionsberechtigungen. Der Vorschlag ist noch kein geltendes Recht. |
| Kosten von Abscheidung, Transport und Speicherung | 167–261 € | Die Schätzung der Kommission für BECCS im Jahr 2030. Die Abscheidung aus nahezu reinen CO₂-Strömen, etwa aus der Fermentation, kostet etwa 64–66 € je Tonne. |
Anlagengröße, Entnahmen und Fläche
| Anlage | Trockenmasse im Jahr | Nettoentnahme im Jahr | Fläche bei 18–12 t TM je ha | Vergleichbares Projekt |
|---|---|---|---|---|
| Kessel, 20 MW, 6.000 Stunden | 25.000 t | 37.400 t | 1.390–2.080 ha | Dänische NECCS-Projekte mit 4.650–25.000 t im Jahr |
| KWK-Anlage, 50 MW, 6.500 Stunden | 67.700 t | 101.300 t | 3.760–5.640 ha | Der Strohkessel in Avedøre, etwa 150.000 t im Jahr |
| KWK-Anlage, 150 MW, 7.000 Stunden | 218.800 t | 327.300 t | 12.150–18.230 ha | Stockholm Exergi, bis zu 800.000 t im Jahr aus Waldrestholz |
Speicherkapazität in der Nordsee
Die Anlage braucht außerdem Zugang zu einer CO₂-Speicherstätte. Northern Lights in Norwegen hat im August 2025 das erste CO₂ verpresst und verfügt über eine Kapazität von 1,5 Mio. t im Jahr, die ab dem zweiten Halbjahr 2028 auf mindestens 5 Mio. t steigt. Greensand in Dänemark hat am 18. September 2026 mit 0,4 Mio. t im Jahr den Betrieb aufgenommen. Porthos in Rotterdam mit 2,5 Mio. t im Jahr rechnet nicht damit, dass sein System vor dem zweiten Halbjahr 2027 in Betrieb geht. Die EU strebt bis 2030 eine Injektionskapazität von 50 Mio. t im Jahr an.
Die Größe der Anlage wirkt sich am stärksten auf die Kosten je Tonne aus. Die kleinsten laufenden Projekte speichern einige Tausend Tonnen im Jahr und brauchen eine hohe Förderung je Tonne. Die beiden größten Projekte, die 2024 und 2025 nordische Förderung erhielten, nach unserer Umrechnung und Berechnung zu etwa 130 € und 158 € je Tonne, speichern etwa 130.000 und 800.000 t im Jahr. Eine mit Miscanthus befeuerte Abscheideanlage haben wir in Europa nicht gefunden.
Mitverbrennung in einem Stroh- oder Holz-Heizkraftwerk mit nachgerüsteter Abscheidung
Das nächstliegende Vergleichsbeispiel ist der strohgefeuerte Kessel in Avedøre. Dort sollen als Teil des Kalundborg-Hubs von Ørsted (insgesamt etwa 430.000 t im Jahr) etwa 150.000 t im Jahr abgeschieden und zu Northern Lights verschifft werden; nach Angaben von Ørsted gehen die Abscheideanlagen 2027 in Betrieb. Stroh und Miscanthus brauchen denselben Rosttyp. Ein Heizkraftwerk mit 150 MW, das 20 % seiner Brennstoffenergie aus Miscanthus bezieht, würde im Jahr 51.500 t Ballen von etwa 2.900 ha verbrennen und etwa 65.500 t CO₂ im Jahr entnehmen, die dem Miscanthus zuzurechnen sind (unsere Berechnung).
Biogas- und Ethanolanlagen
Bei der Fermentation und bei der Aufbereitung von Biogas wird nahezu reines CO₂ frei, das sich am kostengünstigsten abscheiden lässt. Die dänischen NECCS-Zuschläge gingen vor allem an Biogasanlagen. Eine Ethanolanlage auf Miscanthus-Basis würde ebenfalls solches CO₂ freisetzen; die Menge je Hektar nennt Kapitel 09.
Ein Einzugsgebiet für eine neue Anlage
Ein neues Heizkraftwerk kann in der Nähe eines Hafens gebaut werden, mit einem Einzugsgebiet, das passend zum Inbetriebnahmetermin bepflanzt wird. Der EU-Tätigkeitszeitraum von 15 Jahren und die 15 Jahre der schwedischen Förderung passen beide in eine Standzeit des Bestands von etwa 20 Jahren.
Der Einwand gegen die Verbrennung von Waldbiomasse und was er für Miscanthus bedeutet
Die Organisationen, die die EU-Methode beanstandet haben, argumentieren, dass sie gespeicherten biogenen Kohlenstoff als Entnahme zählt und dabei den Kohlenstoff außer Acht lässt, den Wälder verlieren, wenn ihr Holz verbrannt wird. Ein mehrjähriges Gras auf Acker- oder degradierten Flächen entzieht keinem Wald Kohlenstoff, und auf ehemaligem Ackerland reichert es in der Regel Kohlenstoff im Boden an (Kapitel 08). Diese Antwort trifft nur dort zu, wo die Kultur keine Nahrungsmittelerzeugung an anderer Stelle verdrängt. Ob ein Abscheideprojekt mit Miscanthus die Kritik entkräftet, hängt daher von der Fläche ab, auf der der Miscanthus wächst (Kapitel 10).
Wo der Bodenkohlenstoff unter Miscanthus zunimmt, welche Systeme ihn vergüten und was er wert ist
In Kapitel 02 stehen die Größe des Kohlenstoffvorrats in Wurzeln und Rhizomen und der dauerhafte Nettozuwachs an Bodenkohlenstoff auf ehemaligem Ackerland.
Nettoveränderung des Bodenkohlenstoffs unter Miscanthus nach vorheriger Nutzung, t C je Hektar und Jahr
| Vorherige Nutzung und Datengrundlage | Spanne | Mitte | Anmerkung |
|---|---|---|---|
| Ehemaliges Ackerland, 14 europäische Vergleiche | −0,26 bis +3,8 | Median 1,1 | Sechs der 14 Vergleiche sind signifikant; die meisten wurden bis in eine feste Tiefe von 30–150 cm beprobt, was den Zuwachs überschätzen kann |
| Ehemaliges Ackerland, sechs Praxisbestände im Alter von 11–19 Jahren | −0,17 bis +1,57 | Mittelwert 0,87 | Deutschland, Dänemark, Niederlande und Schweiz, beprobt bis 80 cm |
| Ehemals einjährige Kulturen, weltweite Übersicht zu Dauerkulturen | +6 t C in 20 Jahren | 0,3 im Jahr | Obere 30 cm |
| Ehemaliges Ackerland, französisches Modell für Zertifikate | 0,37 im Norden bis 0,91 im Süden | 0,55 gewichtet | Über eine Standzeit von 20 Jahren, einschließlich des Umbruchjahrs |
| Ehemaliges Grünland, vier Vergleiche | −1,2 bis +0,29 | um null oder darunter | Irland, Großbritannien und Deutschland |
| Grünland auf einem Grenzertragsstandort in Wales, 12 Jahre | −8 t C in 12 Jahren | −0,67 im Jahr | Obere 30 cm; im Modell nach 15 Jahren noch 4 t C unter dem Wert des Grünlands |
Wo der Kohlenstoffgehalt des Bodens unter Miscanthus zunimmt
Am besten für den Bodenkohlenstoff eignet sich Ackerland mit geringem Kohlenstoffvorrat. Nach einer Übersichtsarbeit von 2018 sagt der Ausgangsvorrat den Zuwachs besser voraus als die vorherige Nutzung, und die größten Einsparungen werden auf kohlenstoffarmen Böden erzielt. Auf altem Grünland nimmt der Kohlenstoffgehalt des Bodens in den ersten 10–15 Jahren meist nicht zu, und in Wales ging Kohlenstoff verloren. Aufgegebenes Grünland, Gebüsch und Wald eignen sich daher schlecht für Bodenzertifikate, und werden Bäume entfernt, ist die Fläche nach der EU-Methode ausgeschlossen.
Der Zuwachs konzentriert sich auf die obersten Bodenschichten. In 5 und 20 Jahre alten Beständen im Osten Frankreichs und in der Schweiz stammten in den oberen 10 cm 69 % des Bodenkohlenstoffs aus Miscanthus, in 70–100 cm Tiefe nur 7 %. Die Systeme messen die oberen 30 cm und schreiben Probenahmeverfahren vor, die den lockereren Boden unter der Kultur berücksichtigen.
Wird dieselbe Tonne statt Gas verbrannt, vermeidet sie 0,93 t (Kapitel 04). Der Bodenkohlenstoff erhöht den Klimanutzen der Ernte daher um ein Zehntel bis ein Drittel.
Welche Systeme Bodenkohlenstoff unter Miscanthus vergüten
| System | Miscanthus | Was angerechnet wird | Stand Oktober 2026 |
|---|---|---|---|
| EU-CRCF, Methode für kohlenstoffspeichernde Landbewirtschaftung C(2026) 4666 | Nicht genannt. Miscanthus kann unter die Maßnahme „verbesserte Bewirtschaftung von Kulturen, die den Kohlenstoffeintrag in den Boden erhöht“ fallen, wenn ein Zertifizierungssystem ihn akzeptiert; die Liste der Maßnahmen ist nicht abschließend | Bodenkohlenstoff in den oberen 30 cm; keine Rhizome | Am 9. Juli 2026 erlassen und am 3. September berichtigt; das Europäische Parlament hat am 20. Oktober 2026 einen Einwand dagegen abgelehnt; bis zum 10. November 2026 nicht im Amtsblatt veröffentlicht und daher nicht in Kraft; kein System anerkannt; EU-Register bis 27. Dezember 2028 |
| Frankreich, Label Bas-Carbone, Methode für Ackerkulturen (Grandes Cultures) v2.0 | Ja, eine Maßnahme „Miscanthus pflanzen“ auf Ackerflächen in der Fruchtfolge, auf höchstens 20 % der Ackerfläche eines Betriebs | Bodenkohlenstoff, modelliert: 0,37–0,91 t C je ha und Jahr | Entwurf im Februar 2025 eingereicht; die offizielle Seite zeigte im Oktober 2026 noch die Fassung von 2021. Durchschnittspreis der Zertifikate des Labels 35 € je Tonne, Spanne 20–70 € |
| ONCRA (Niederlande) | Ja: ein Projekt mit 18 Landwirten, laut Projekteintrag | Bodenkohlenstoff sowie Wurzeln und Rhizome; Planungswert laut Projekteintrag 4,8 t CO₂e je ha und Jahr, davon 20 % in einem Puffer zurückgehalten | In Betrieb; Nachbeprobung in den Jahren 5 und 10. ONCRA hat im Juli 2026 die Anerkennung nach dem CRCF beantragt. Diese kann sich nur auf Methoden erstrecken, die bereits in Kraft sind; für Miscanthus führt sie daher erst dann zu CRCF-Einheiten für Bodenkohlenstoff, wenn der Rechtsakt zur kohlenstoffspeichernden Landbewirtschaftung gilt und ein System dafür anerkannt ist |
| Verra VM0042 v2.2 | Nicht unter den Bewirtschaftungsmaßnahmen aufgeführt | Unterirdische, nicht verholzte Biomasse ausgeschlossen | Aktiv |
| Deutsche Humuszertifikate (private Systeme) | Nicht kulturspezifisch | Einmalzahlungen nach einigen Jahren, ohne langfristiges Monitoring | Von einer Studie unter Leitung des ZALF und des Thünen-Instituts 2023 als Klimaschutzinstrument für ungeeignet befunden |
Die EU-Methode für kohlenstoffspeichernde Landbewirtschaftung
Der Tätigkeitszeitraum beträgt fünf Jahre und kann bis zu dreimal verlängert werden, auf insgesamt 20 Jahre. Der Boden wird innerhalb eines Jahres vor oder nach dem Beginn und danach mindestens alle fünf Jahre beprobt. Abgezogen werden mindestens 8 % für Unsicherheit und 2–15 % für das Risiko einer Umkehrung. Die Einheiten verfallen am Ende des Überwachungszeitraums, fünf Jahre nach dem letzten Tätigkeitszeitraum, sofern die Überwachung nicht fortgesetzt wird.
Die Wirtschaftlichkeitsprüfung der EU
Nach der EU-Methode darf die Tätigkeit ohne die Zertifikatserlöse nicht die wirtschaftlichste Nutzung der Fläche sein. Geprüft wird das anhand des Kapitalwerts bei einem Zinssatz von 3,5 % unter Einbeziehung aller Erlöse und Subventionen. Eine Plantage, deren Ernte einen guten Abnehmer hat, kann bereits die wirtschaftlichste Nutzung der Fläche sein und besteht die Prüfung dann nicht.
Das Ende des Bestands nach etwa 20 Jahren
Wird die Fläche neu bepflanzt, bleibt der unterirdische Vorrat erhalten, und es können neue Tätigkeitszeiträume folgen. Wird sie wieder ackerbaulich genutzt, behandelt der Unionsrahmen den gespeicherten Kohlenstoff als am Ende der Überwachung freigesetzt; ein Umbruch vor diesem Zeitpunkt ist eine Umkehrung, für die der Betreiber haftet. Diese Entscheidung sollte zu Beginn im Liefervertrag festgehalten werden.
Ein Programm mit 500 ha auf Ackerflächen von Lieferanten in Frankreich, 20 Jahre
| Region | Brutto, t CO₂e je ha | Netto, t CO₂e je ha | 500 ha | Wert bei 35 € | Anteil an den Pflanzkosten |
|---|---|---|---|---|---|
| Nordfrankreich | 27,4 | 23,9 | 11.960 t | 0,42 Mio. € | 20–23 % |
| Frankreich, gewichtetes Mittel | 40,6 | 35,4 | 17.720 t | 0,62 Mio. € | 30–34 % |
| Südfrankreich | 66,8 | 58,3 | 29.160 t | 1,02 Mio. € | 49–57 % |
Wert der Bodenzertifikate im Programm mit 500 ha
Ein Lebensmittel- oder Getränkehersteller, der 500 ha Miscanthus auf den Ackerflächen seiner Lieferanten finanziert, würde zum französischen Durchschnittspreis über 20 Jahre Zertifikate im Wert von insgesamt 0,42–1,02 Mio. € erhalten. Damit ist ein Fünftel bis etwas mehr als die Hälfte der Kosten für die Etablierung des Bestands gedeckt. Jeder Betrieb darf höchstens 20 % seiner Ackerfläche umstellen; 500 ha verteilen sich daher auf viele Betriebe, zum Beispiel 50 Betriebe mit je 10 ha.
Im mittleren französischen Fall entspricht der Wert der Bodenzertifikate etwa 3 % des jährlichen Werts der Ballen desselben Hektars zu unserem Preis ab Feldrand. In den Niederlanden ergibt der Planungswert von ONCRA aus dem Projekteintrag nach Abzug des Puffers 1.920 t im Jahr auf 500 ha (unsere Berechnung), im Wert von 29.000–115.000 € im Jahr bei Preisen für Bodenzertifikate von 15–60 €.
Weitere Abnehmer der Ernte: Verkehrskraftstoffe, Hygienepapier, Einstreu und andere Faserprodukte
Neben Kesseln und Pyrolyseanlagen kann die Ernte an Kraftstoffanbieter verkauft werden, die daraus Ethanol oder Biomethan herstellen, um ihre gesetzlichen Pflichten zu erfüllen, sowie an Papierfabriken und Verarbeiter, die sie als Faser für Hygienepapier, Tiereinstreu, Mulch und Verbundwerkstoffe nutzen. Auf keinem dieser Wege entstehen CO₂-Zertifikate. Kraftstoff aus Miscanthus kann der Anbieter, der ihn beimischen muss, auf seine Quote anrechnen, und Faserprodukte halten zu kurz, um als Speicher zu gelten (Kapitel 02).
Das EU-Recht nennt Miscanthus als Rohstoff für fortschrittliche Biokraftstoffe
Die Erneuerbare-Energien-Richtlinie nennt Miscanthus unter dem „zellulosehaltigen Non-Food-Material“ (Art. 2 Nr. 42) und ordnet ihn damit Teil A des Anhangs IX zu, der Liste der Rohstoffe für fortschrittliche Biokraftstoffe. Kraftstoff daraus wird auf das Unterziel für fortschrittliche Biokraftstoffe und erneuerbare Kraftstoffe nicht biogenen Ursprungs angerechnet, das 2025 mindestens 1 % und 2030 5,5 % der Energie im Verkehr beträgt. Er fällt weder unter die Obergrenze von 7 % für Nahrungs- und Futtermittelpflanzen noch unter die Obergrenze von 3 % in der EU-Verordnung über nachhaltige Flugkraftstoffe (ReFuelEU Aviation). Unser Artikel über Flugkraftstoff behandelt den Weg zum Kerosin.
Nach der Reform, die der Bundestag im April 2026 beschlossen hat, steigt die deutsche THG-Quote von 12 % im Jahr 2026 auf 26,5 % im Jahr 2030 und 65 % im Jahr 2040, mit einer Unterquote für fortschrittliche Kraftstoffe von 2 % im Jahr 2026, die bis 2040 auf 9 % steigt. THG-Quoten wurden 2025–2026 Berichten zufolge zu 150–340 € je Tonne CO₂ gehandelt. Wird die Unterquote für fortschrittliche Kraftstoffe unterschritten, ist eine Abgabe von 45 € je Gigajoule fällig, etwa 0,95 € je Liter Ethanol. Nach Angaben des Bundesumweltministeriums rechnet Deutschland fortschrittliche Kraftstoffe ab 2026 nicht mehr doppelt an; einige der neuen Regeln gelten erst ab 2027. Die Niederlande haben 2026 ihre Einheiten für erneuerbare Energie durch Einheiten für Emissionsminderung ersetzt, Frankreich führt 2027 einen neuen Mechanismus ein, und für die Schifffahrt gilt FuelEU Maritime.
Vermiedenes fossiles CO₂ je Hektar und Jahr bei 15 t Trockenmasse, in t
Clariant, Podari, Rumänien
Die Anlage für Zellulose-Ethanol wurde gebaut, um im Jahr 250.000 t landwirtschaftliche Reststoffe zu 50.000 t Ethanol zu verarbeiten, das vollständig an Shell verkauft wurde. Die Produktion begann 2022. Am 6. Dezember 2023 gab Clariant die Schließung bekannt, nachdem die Anlage ihre Zielwerte nicht erreicht hatte. In einem EU-Forschungsprojekt hatte die Pilotanlage von Clariant 2019 etwa 30 t Miscanthus von einem kroatischen Demonstrationsfeld zu Zucker und Ethanol verarbeitet.
INA, Sisak, Kroatien
Der kroatische Ölkonzern plante eine Raffinerie für Ethanol der zweiten Generation für etwa 250 Mio. €, davon etwa 50 Mio. € für die Rohstoffkette, vor allem Miscanthus-Plantagen auf brachliegenden landwirtschaftlichen Flächen. Am 16. April 2024 teilte INA mit, dass es keine Investitionsentscheidung gebe, weil die Kosten gestiegen seien und die Nachfrage nach Bioethanol unsicher sei. Seitdem hat das Unternehmen in Sisak eine Biomethananlage in Auftrag gegeben.
Die Kosten von Ethanol und der Methanertrag bei Biogas
Zu unserem Preis ab Feldrand kosten allein die Ballen etwa 0,51 € je Liter Ethanol, noch ohne die Kapital- und Betriebskosten der Anlage. Konventionelles Ethanol kostete im September 2026 am Markt 0,75–0,80 € je Liter. Eine Anlage würde ihre Kosten nur decken, wenn fortschrittliche Kraftstoffe für die Unterquote über Jahre knapp blieben. Für Biogas ist eine Grünernte im Oktober nötig, die den Ertrag des Folgejahres senkt, und in einem deutschen Versuch brachte Miscanthus × giganteus unter den geprüften Genotypen den niedrigsten Methanertrag.
Hygienepapier, Tiereinstreu, Mulch und Kultursubstrate sind die kommerziellen Absatzwege für Fasern in Europa
| Verwertungsweg | Kommerziell in Europa | Preis | CO₂-Zertifikat | Nutzen für ein Unternehmen |
|---|---|---|---|---|
| Hygienepapier und Papier | Ja, ein Abnehmer in kleinem Maßstab | Ein garantierter Preis im Rahmen eines Zehnjahresvertrags; die Höhe ist nicht öffentlich | Keine | Ein geringerer CO₂-Fußabdruck des Produkts, soweit die Faser Frischfaserzellstoff aus Holz ersetzt |
| Tiereinstreu | Ja; in Frankreich der größte Absatzweg, 2019 mit 46 % der Ernte | 120–180 € je Tonne für den Tierhalter | Keine | Eine halbe Tonne ersetzt etwa eine Tonne Stroh |
| Mulch und Kultursubstrate | Ja, im Fach- und Einzelhandel | Siehe die Artikel über Mulch und Kultursubstrate | Keine | Ersetzt Torf und Rinde |
| Formfaserverpackungen | Keine europäische Anlage auf Miscanthus-Basis gefunden | Kein veröffentlichter Preis | Keine | – |
| Autoteile und andere Verbundwerkstoffe | Demonstration im EU-Projekt GRACE 2017–2022 | Kein veröffentlichter Preis | Keine: Die Teile halten 12–15 Jahre | Fossiler Kunststoff im Produkt wird ersetzt |
| Chemikalien: HMF, Furfural, Lignin | Pilotmaßstab | HMF aus Miscanthus kostet das Drei- bis Vierfache des fossilen Gegenstücks | Keine | – |
Hygienepapier, Verpackungen und Kunststoffsteuern
Der deutsche Hygienepapierhersteller WEPA stellt seit 2022 ein Hygienepapier für den gewerblichen Bedarf mit Miscanthusfaser her. WEPA hat einem Unternehmen in Zeeland, das mehrere Anbaubetriebe unter Vertrag hat, eine Abnahmegarantie über zehn Jahre gegeben, zu einem garantierten Preis, dessen Höhe nicht öffentlich ist. Die niederländische Agrarpresse berichtete 2024 von einem Preis von 150 € je Tonne, ohne dessen Grundlage zu nennen. Eine Zellstofflinie für Nichtholzfasern in der Größe der Weizenstrohlinie von Essity in Mannheim, 35.000 t Zellstoff im Jahr, bräuchte die Ernte von etwa 3.900–6.500 ha Miscanthus (unsere Berechnung bei einer Zellstoffausbeute von 45–50 % der Trockenmasse).
Die EU-Verpackungsverordnung (EU) 2025/40 gilt seit dem 12. August 2026. Sie begrenzt PFAS in Lebensmittelkontaktverpackungen, verbietet ab 1. Januar 2030 mehrere Einwegformate aus Kunststoff und verpflichtet die Kommission, biobasierte Kunststoffverpackungen bis zum 12. Februar 2028 zu überprüfen; einen Mindestanteil biobasierter Stoffe schreibt sie bisher nicht vor. Kunststoffsteuern begünstigen Fasern bereits heute. Die EU erhebt von den Mitgliedstaaten 0,80 € je kg nicht recycelter Kunststoffverpackungsabfälle, Spanien besteuert nicht wiederverwendbare Kunststoffverpackungen mit 0,45 € je kg und das Vereinigte Königreich mit 228,82 £ je Tonne.
Die Faser zuerst als Material und am Ende ihrer Lebensdauer als Brennstoff nutzen
Ökobilanzstudien, darunter ein Vergleich von sechs Verwendungen der Ernte an sechs europäischen Standorten (Wagner et al., 2017), sprechen dafür, die Faser zuerst als Material zu nutzen und sie zu verbrennen, wenn das Produkt entsorgt wird. In diesem Vergleich hatte Dämmstoff aus den Ballen an jedem Standort den größten Klimanutzen.
Die EU-Flächenregel mit dem Stichtag Januar 2008 und warum ehemaliges Ackerland am besten geeignet ist
Jeder Wert in diesem Artikel hängt von der Fläche ab, auf der die Kultur wächst. Die Erneuerbare-Energien-Richtlinie der EU setzt den Januar 2008 als Stichtag: Biomasse von Flächen, die zu diesem Zeitpunkt oder in manchen Fällen zu irgendeinem Zeitpunkt danach einen bestimmten Natur- oder Kohlenstoffwert hatten, wird nicht anerkannt. Die Regel gilt für jede emissionshandelspflichtige Anlage, jede Wärme- oder Stromerzeugungsanlage ab 7,5 MW, alle Verkehrskraftstoffe und jedes Förderprogramm sowie seit Mai 2026 jede CRCF-Einheit aus Pflanzenkohle oder abgeschiedenem CO₂, unabhängig von der Größe der Anlage. Für CRCF-Einheiten aus Bodenkohlenstoff gelten eigene Ausschlüsse, die in der zweiten Tabelle unten aufgeführt sind, und die Rodung von Wald ist nach beiden Regelwerken ausgeschlossen.
Der Stichtag Januar 2008: Flächen, deren Ernte nicht anerkannt wird
| Fläche | Artikel der RED | Stichtagsprüfung |
|---|---|---|
| Primärwald und andere bewaldete Flächen, Altwald sowie Wald mit großer biologischer Vielfalt, den die Behörden als solchen ausgewiesen haben | Art. 29 Abs. 3 Buchst. a und b | Dieser Status zu irgendeinem Zeitpunkt im Januar 2008 oder danach |
| Gebiete, die für Naturschutzzwecke oder zum Schutz seltener oder bedrohter Ökosysteme oder Arten ausgewiesen sind | Art. 29 Abs. 3 Buchst. c | Im Januar 2008 oder danach, es sei denn, es wird nachgewiesen, dass der Anbau die Schutzzwecke nicht beeinträchtigt hat |
| Grünland mit großer biologischer Vielfalt von mehr als einem Hektar sowie Heideland | Art. 29 Abs. 3 Buchst. d und e | Zu irgendeinem Zeitpunkt im Januar 2008 oder danach |
| Feuchtgebiete: Flächen, die ständig oder für einen beträchtlichen Teil des Jahres von Wasser bedeckt oder durchtränkt sind | Art. 29 Abs. 4 Buchst. a | Im Januar 2008 Feuchtgebiet und heute nicht mehr |
| Kontinuierlich bewaldete Gebiete: mehr als ein Hektar mit über 5 m hohen Bäumen und einem Überschirmungsgrad von mehr als 30 % oder mit Bäumen, die diese Werte auf dem jeweiligen Standort erreichen können | Art. 29 Abs. 4 Buchst. b | Im Januar 2008 bewaldet und heute nicht mehr |
| Flächen von mehr als einem Hektar mit über 5 m hohen Bäumen und einem Überschirmungsgrad von 10–30 % | Art. 29 Abs. 4 Buchst. c | Im Januar 2008, es sei denn, der Brennstoff hält den Schwellenwert für die Treibhausgaseinsparung auch nach Abzug des bei der Umwandlung verlorenen Kohlenstoffs ein |
| Torfmoor | Art. 29 Abs. 5 | Im Januar 2008 Torfmoor, es sei denn, der Anbau erfordert keine Entwässerung von Boden, der bis dahin nicht entwässert war |
Die Regeln, die eine Rodung von Wald für Miscanthus ausschließen
| Regel | Folge für gerodeten Wald |
|---|---|
| Nationales Waldrecht | Deutschland: Die Rodung bedarf einer Genehmigung, und jede mit Forstpflanzen bestockte Grundfläche ist rechtlich Wald (Bundeswaldgesetz §§ 2, 9). Frankreich: Die Rodung bedarf einer Genehmigung, verbunden mit einer Ersatzaufforstung auf dem Ein- bis Fünffachen der Fläche oder einer Zahlung in einen Waldfonds |
| Umweltverträglichkeitsprüfung | Die Richtlinie 2011/92/EU nennt Abholzungen zum Zweck der Umwandlung in eine andere Bodennutzungsart sowie die Verwendung von Ödland oder naturnahen Flächen zu intensiver Landwirtschaftsnutzung unter den Projekten, für die eine Prüfung nötig sein kann |
| Erneuerbare-Energien-Richtlinie und EU-EHS | Die Ernte erfüllt die Flächenkriterien nicht: Sie wird auf kein Ziel und keine Verpflichtung angerechnet, erhält keine Förderung, und eine emissionshandelspflichtige Anlage setzt sie als fossilen Brennstoff an |
| EU-zertifizierte Entnahmen (CRCF) | Die Flächenkriterien der RED gelten für die Biomasse jeder Pflanzenkohle- oder Abscheidungstätigkeit, unabhängig von der Größe der Anlage; die Bodenmethode für kohlenstoffspeichernde Landbewirtschaftung schließt die Beseitigung vorhandener Bäume oder Gehölzstrukturen, neue Entwässerungen nach dem 1. Januar 2023 und die Umwandlung von Lebensräumen mit hohem Schutzwert aus |
| EU-Entwaldungsverordnung | Holz aus Wald, der nach dem 31. Dezember 2020 in landwirtschaftliche Nutzfläche umgewandelt wurde, ist nicht entwaldungsfrei; die Regeln gelten für große und mittlere Marktteilnehmer ab 30. Dezember 2026 |
| Treibhausgasbilanz des Unternehmens | Ab 2027 rechnet das GHG Protocol Emissionen aus Landnutzungsänderungen noch 20 Jahre nach der Umwandlung in die Bilanz ein |
Eine emissionshandelspflichtige Anlage setzt solchen Brennstoff als fossil an, mit etwa 1,45–1,5 t CO₂ je Tonne Ballen (unsere Schätzung auf Grundlage des Standardfaktors für feste Biomasse). Die Emissionsberechtigungen kosten daher etwa so viel wie die Ballen selbst.
Viele „aufgegebene“ Flächen sind rechtlich Wald
Die Hälfte der landwirtschaftlichen Flächen in der EU, die seit 2000 Anzeichen einer Nutzungsaufgabe zeigen, entwickelt sich zu Wald. Nach der deutschen Definition in der Tabelle ist ein solcher Aufwuchs bereits Wald, und in Frankreich stehen auf etwa 3 Mio. Hektar ehemaliger landwirtschaftlicher Flächen junge Wälder. Ein junger Wald darf in Frankreich ohne Genehmigung gerodet werden. Erreichte er aber im Januar 2008 auf mehr als einem Hektar bereits die Schwellenwerte für Wald, erfüllt die Ernte von dieser Fläche die Kriterien der Richtlinie nicht, und das gilt für jede Verwendung: im EU-EHS, in Förderprogrammen, für Pflanzenkohle und für die Abscheidung.
Altes Grünland
Wird altes Grünland für Miscanthus umgebrochen, geht Bodenkohlenstoff verloren, wie der walisische Versuch in Kapitel 08 zeigt. Die Richtlinie wertet die Umwandlung als Landnutzungsänderung, deren Kohlenstoffverlust auf 20 Jahre verteilt wird. Nach der GAP gilt Land, das fünf Jahre oder länger mit Gras bewachsen ist, als Dauergrünland; die Regionen dürfen davon gegenüber 2018 höchstens 5 % verlieren, und umweltsensibles Grünland in Natura-2000-Gebieten darf nicht umgebrochen werden.
Feuchtgebiete und Moore
Feuchtgebiete und Torfmoore sind nach der Richtlinie ausgeschlossen, es sei denn, der Anbau erfordert keine neue Entwässerung. Die Verordnung über die Wiederherstellung der Natur setzt Ziele für die Wiederherstellung entwässerter Moorböden in landwirtschaftlicher Nutzung: 30 % bis 2030, 40 % bis 2040 und 50 % bis 2050. Für solche Flächen eignet sich die Kultur ohnehin nicht.
Ehemaliges Ackerland
Flächen, die im Januar 2008 Ackerland waren, weiterhin offen sind und außerhalb von Schutzgebieten liegen, erfüllen die Flächenkriterien. Mit Miscanthus bepflanzt, gelten sie als Kulturflächen, sodass die Berechnung nach der Richtlinie keine Landnutzungsänderung ergibt. Auf solchen Flächen nimmt der Kohlenstoffgehalt des Bodens zu, und es wird weniger Nitrat ausgewaschen als unter den vorherigen Kulturen. Flächen, die bis vor Kurzem bewirtschaftet wurden oder brachlagen und keinen Baumbestand haben, eignen sich daher am besten für ein Programm.
Landwirtschaftliche Flächen in der EU, auf denen Energiepflanzen wachsen könnten, in Mio. Hektar
Warum ertragsschwache Flächen ungenutzt bleiben und welche Regeln für belastete Flächen gelten
Der Hauptgrund dafür, dass ertragsschwache landwirtschaftliche Flächen nicht wieder genutzt werden, ist wirtschaftlicher Art. In Interviews für die Studie der Kommission zur Flächenverfügbarkeit von 2020 nannten 163 von 199 Antworten wirtschaftliche oder soziale Ursachen, am häufigsten das Fehlen eines Absatzmarkts für die Ernte. Ein Abnahmevertrag für die Ernte mit einer Laufzeit von 15–20 Jahren setzt bei dem am häufigsten genannten Grund an.
Für belastete Flächen nennt die Bodenüberwachungsrichtlinie (EU) 2025/2360, in Kraft seit Dezember 2025, die Phytostabilisierung unter den anerkannten Maßnahmen zur Risikominderung. Die Mitgliedstaaten müssen bis zum 17. Dezember 2029 öffentliche Register potenziell kontaminierter Standorte einrichten und bis zum 17. Dezember 2035 alle diese Standorte ermitteln. Mit Miscanthus bleiben solche Flächen in Nutzung; dem Boden entzieht die Kultur aber nur einen kleinen Teil der Schadstoffe, wie unser Artikel über marginale und belastete Flächen erläutert.
Was 20 Jahre Miscanthus auf einem ehemaligen Acker bewirken
| Wirkung | Befund | Quelle |
|---|---|---|
| Bodenkohlenstoff | Nach 20 Jahren 13 t C je Hektar mehr als auf dem benachbarten Acker (Frankreich) | Dufossé et al. 2014 |
| Bodenstruktur und Wasserhaltevermögen | Die mehrjährigen Wurzeln verbessern nach einer Übersicht britischer Studien die Bodenstruktur und erhöhen das Wasserhaltevermögen um 100–150 mm | McCalmont et al. 2017 |
| Regenwürmer | 5,1 Arten in einem 15 Jahre alten Bestand gegenüber 3,0–4,0 unter Mais, Getreide und Raps (Deutschland) | Felten und Emmerling 2011 |
| Erosion | An einem Lösshang in Polen verringerte ein junger Miscanthus-Streifen den Bodenabtrag um etwa ein Fünftel und die Rillenerosion um fast die Hälfte | Mazur und Kowalczyk-Juśko 2021 |
| Nitrat | Im ersten Winter gingen 154 kg N je Hektar verloren, im zweiten und dritten Jahr 8 und 3 kg, ähnlich wie unter extensivem Grünland (Rothamsted) | Christian und Riche 1998 |
| Phosphor und Kalium | Nach 20 Jahren etwa 100 kg P und 1.170 kg K je Hektar weniger im Boden; beide müssen ersetzt werden, wenn die Fläche wieder ackerbaulich genutzt wird | Dufossé et al. 2014 |
| Umbruch des Bestands | Etwa 1,5 t CO₂ je Hektar und ein Anstieg der Lachgasemissionen im folgenden Jahr; der nachfolgende Weizen war kaum beeinträchtigt | Dufossé et al. 2014; McCalmont et al. 2018 |
Artenvielfalt und Wasser
Nach einer Metaanalyse von 25 Studien ist die Artenvielfalt in mehrjährigen Gräsern wie Miscanthus tendenziell höher als in einjährigen Kulturen, signifikant aber nur bei Pflanzen und Kleinsäugern; bei Gliederfüßern und Vögeln war der Unterschied positiv, aber nicht signifikant. In Cambridgeshire wurden in bis zu fünf Jahre alten Beständen im Winter 24 Vogelarten gezählt, im Weizen 11, und in der Brutzeit etwa doppelt so viele Arten. Eine Ausnahme war die Feldlerche, die dort schlechter abschnitt als im Weizen. Bestäuber waren an den Feldrändern häufiger als im Bestand. Die Kultur ist kein Ersatz für Grünland, und ein großer Teil der Wildtiere lebt an den Feldrändern.
Miscanthus verbraucht im Jahr etwa 100–120 mm mehr Wasser als Weizen, also 1.000–1.200 m³ je Hektar, und eignet sich daher für Standorte mit mindestens etwa 500 mm Niederschlag. Wegen der geringen Nitratauswaschung nach dem ersten Jahr, die die Tabelle oben zeigt, erproben französische und belgische Wasserversorger ihn in Trinkwassereinzugsgebieten.
Prüfung eines Flurstücks vor der Pflanzung
- Status der Fläche im Januar 2008, anhand von Orthofotos aus den Jahren 2006–2009 und der GAP-Anträge für das Flurstück.
- Heute kein Baumbestand mit mehr als 10 % Überschirmung und kein Aufwuchs, der rechtlich als Wald gilt.
- Seit 2008 kein Schutzgebiet, kein umweltsensibles oder artenreiches Grünland und kein Heideland.
- Ob das Flurstück nach der GAP Dauergrünland ist.
- Altlastenkataster und, falls der Standort verzeichnet ist, die Arbeitsschritte für belastete Flächen.
- Mindestens etwa 500 mm Niederschlag im Jahr oder eine geplante Bewässerung; keine überflutungsgefährdeten Bachufer.
- Eine Ausgangsuntersuchung des Bodens vor der Pflanzung: Kohlenstoff, Ton, pH-Wert, Phosphor, Kalium und Lagerungsdichte.
Ein Unternehmen berichtet seine Emissionen brutto und weist Entnahmen und Zertifikate in eigenen Zeilen aus
Kein Berichtsstandard erlaubt es einem Unternehmen, Zertifikate oder Entnahmen von seinen Emissionen abzuziehen. Die Europäischen Standards für die Nachhaltigkeitsberichterstattung (ESRS), das GHG Protocol und die Science Based Targets initiative (SBTi) verlangen übereinstimmend, die Emissionen brutto zu berichten und Entnahmen in der Wertschöpfungskette sowie außerhalb davon gekaufte Zertifikate in eigenen Zeilen auszuweisen. Die Minderung, die ein Unternehmen mit Miscanthus berichten kann, ergibt sich aus dem fossilen Brennstoff oder Material, das die Kultur ersetzt.
Die Bruttobilanz
Die Emissionen in Scope 1–3 werden ohne Verrechnung von Entnahmen, Zertifikaten oder Emissionsberechtigungen berichtet. Ein Brennstoffwechsel zeigt sich hier in geringeren Scope-1-Emissionen.
Biogenes CO₂
Das CO₂ aus der Verbrennung von Miscanthus steht in einer eigenen Zeile außerhalb von Scope 1–3; Methan und Lachgas aus der Verbrennung bleiben in Scope 1.
Entnahmen in der Wertschöpfungskette
Bodenkohlenstoff auf den Flächen der Lieferanten sowie Pflanzenkohle oder gespeichertes CO₂ aus eigenen Anlagen des Unternehmens werden gesondert berichtet, mit ihrer Überwachung und etwaigen Umkehrungen.
Gekaufte Zertifikate
Für Zertifikate von außerhalb der Wertschöpfungskette gibt das Unternehmen an, wie viele Tonnen es im Jahr stillgelegt hat, nach welchem Standard sie zertifiziert sind und ob es sich um Entnahmen handelt.
Insetting, Kompensation und das Recht, Entnahmen zu berichten
Finanziert ein Unternehmen eine Entnahme in seiner eigenen Lieferkette, etwa Bodenkohlenstoff auf den Feldern der Erzeuger, die seinen Kessel beliefern, spricht man von Insetting. Nach dem Land Sector and Removals Standard des GHG Protocol darf ein Unternehmen solche Entnahmen ab 2027 nur unter folgenden Bedingungen berichten: physische Rückverfolgbarkeit bis zu den Feldern oder zu einer festgelegten Bezugsregion, Messdaten, eine bezifferte Unsicherheit, ein Plan zur Überwachung der Speicherung über ihre gesamte Dauer und das von jedem Flächeneigentümer schriftlich eingeräumte Recht, die Entnahmen zu berichten. Zertifikate, die getrennt von den Ballen gehandelt werden, können keine physische Rückverfolgbarkeit belegen. Der Kauf von Zertifikaten aus Projekten außerhalb der Wertschöpfungskette ist Kompensation, und diese Zertifikate werden gesondert ausgewiesen.
Jede Tonne kann nur von einer Partei beansprucht werden. Verkauft ein Erzeuger Zertifikate für den Bodenkohlenstoff einer Fläche an ein anderes Unternehmen, verliert der Käufer der Biomasse dieser Fläche das Recht, diese Entnahmen zu berichten. Der Unionsrahmen legt dieselbe Regel für seine Einheiten fest, und im Liefervertrag sollte geregelt werden, wer was berichtet.
Die Regel des GHG Protocol für biogenes CO₂ ab 2027
Ab dem 1. Januar 2027 lässt das GHG Protocol das CO₂ aus der Verbrennung von Biomasse nur dann außerhalb der Treibhausgasbilanz, wenn das Unternehmen den gesamten Lebenszyklus dieser Biomasse erfasst, einschließlich der Kohlenstoffveränderung auf den Feldern, von denen sie stammt. Andernfalls wird das CO₂ innerhalb der Bilanz als Emission aus der Landnutzung berichtet. Brennstoff, der vertraglich von bekannten Feldern bezogen wird, erfüllt diese Bedingung, Brennstoff unbekannter Herkunft nicht. Die ESRS führen biogenes CO₂ in jedem Fall außerhalb der Scopes, und die SBTi folgt dem GHG Protocol.
Produktaussagen, die in der EU ab dem 27. September 2026 verboten sind
Die Richtlinie (EU) 2024/825 verbietet in der Werbung gegenüber Verbrauchern jede auf der Kompensation von Emissionen beruhende Aussage, ein Produkt habe eine neutrale, verringerte oder positive Klimawirkung. Sie verbietet außerdem allgemeine Aussagen wie „grün“ oder „öko“ ohne Nachweis einer anerkannten hervorragenden Umweltleistung. Bis zum Ende der Umsetzungsfrist hatten sieben Mitgliedstaaten, darunter Deutschland, Italien und Irland, die Richtlinie umgesetzt (ClimatePartner, Juni 2026), und am 28. Mai 2026 leitete die Kommission gegen 20 weitere Vertragsverletzungsverfahren ein. Bis zum 5. Oktober 2026 hatten 19 der 27 Mitgliedstaaten Umsetzungsmaßnahmen in Kraft gesetzt (Übersicht von Freshfields).
- „Dieses Produkt ist klimaneutral“ oder „CO₂-kompensiert“, wenn sich die Aussage auf Zertifikate stützt.
- „CO₂-negativer Stein“ oder „klimapositives Gebäude“.
- „CO₂-freie Wärme“ oder „emissionsfreier Kraftstoff“.
Aussagen, die ein Unternehmen machen darf, sofern sie zutreffen
- „Seit 2030 wird der Kessel in unserem Werk mit Miscanthus befeuert, der auf etwa 830 ha im Umkreis von 50 km angebaut wird. Dadurch sind die fossilen CO₂-Emissionen des Werks um etwa 11.600 t im Jahr gesunken.“
- „Im Jahr 2029 haben wir die Entnahme von 5.000 t CO₂ durch Pflanzenkohle aus Miscanthus finanziert, zertifiziert nach [Standard] und stillgelegt in [Register].“
- „Jeder m³ dieses Steins enthält laut Umweltproduktdeklaration Nr. … N kg Kohlenstoff, den Miscanthus aufgenommen hat.“
Die vorgeschlagene Green-Claims-Richtlinie ist noch kein geltendes Recht, und die Verhandlungen darüber kamen im Juni 2025 zum Stillstand.
Anwendungsbereich der CSRD nach der Richtlinie (EU) 2026/470
Seit der Richtlinie (EU) 2026/470 gilt die Berichtspflicht für Unternehmen in der EU mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Umsatz; neu erfasste Unternehmen berichten 2028 über das Jahr 2027. Die vereinfachten ESRS, die die Kommission am 3. Juli 2026 angenommen hat und die am 21. September 2026 als Delegierte Verordnung (EU) 2026/1563 im Amtsblatt veröffentlicht wurden, gelten seit dem 10. November 2026 und behalten eine Angabepflicht zu Entnahmeprojekten und CO₂-Zertifikaten bei. Lieferanten mit weniger als 1.000 Beschäftigten dürfen Datenanfragen ablehnen, die über den freiwilligen Standard hinausgehen. Die Felddaten, die ein Käufer braucht, müssen daher im Liefervertrag festgelegt werden.
SBTi Net-Zero Standard V2.0
Nach dem im Juni 2026 veröffentlichten Standard werden Zertifikate in keinem Fall auf Ziele angerechnet. Ein Unternehmen kann eine Anerkennung dafür beantragen, dass es Verantwortung für seine laufenden Emissionen übernimmt, mit verifizierten Ergebnissen oder einem Budget, das mindestens 1 %, 10 % oder 100 % davon abdeckt. Für größere Unternehmen in Ländern mit höherem Einkommen (Kategorie A) beschreibt der Standard außerdem beispielhaft eine Pflicht, ab 2035 Entnahmen zu unterstützen, deren Umfang bis zum Netto-Null-Jahr auf die gesamten Restemissionen steigt; diese Pflicht soll in der nächsten Fassung überprüft werden und ist noch nicht verbindlich. Bodenkohlenstoff ist eine kurzlebige Entnahme; für langlebige Entnahmen kommen Pflanzenkohle und gespeichertes CO₂ infrage.
Die EU-Taxonomie erfasst Miscanthus-Kessel und KWK-Anlagen
Ein Miscanthus-Kessel, eine KWK-Anlage oder ein Kraftwerk ist taxonomiekonform (Tätigkeiten 4.24, 4.20 und 4.8), wenn die Biomasse die Flächenkriterien der RED erfüllt und eine Treibhausgaseinsparung von mindestens 80 % erreicht wird. Die Plantage selbst fällt nicht darunter, weil die Taxonomie keine Kriterien für den Anbau von Kulturpflanzen enthält. Bei einer europäischen grünen Anleihe dürfen bis zu 15 % der Erlöse in Tätigkeiten fließen, für die es keine Kriterien gibt.
Berichterstattung und zulässige Aussagen je Verwertungsweg
| Verwertungsweg | In der Bilanz | Gesondert berichtet | SBTi | Zertifikat | EU-Taxonomie | Zulässige Aussage | Zu vermeidende Aussagen |
|---|---|---|---|---|---|---|---|
| Brennstoffwechsel in Kessel oder KWK-Anlage außerhalb des EU-EHS | Scope 1 sinkt; Scope 3 steigt durch die Lieferkette des Brennstoffs leicht an | Biogenes CO₂ in einer eigenen Zeile; ab 2027 verlangt das GHG Protocol Lebenszyklusdaten von den Feldern | Wird auf die Ziele angerechnet | Nein | Konform (4.24, 4.20) bei mindestens 80 % Einsparung und Einhaltung der Flächenkriterien der RED | „Unsere fossilen CO₂-Emissionen am Standort X sind um N t im Jahr gesunken“ | „CO₂-neutrale Wärme“, „CO₂-frei“ |
| Brennstoffwechsel in einer emissionshandelspflichtigen Anlage | Scope 1 und die geprüften Emissionen im EU-EHS sinken | Biogenes CO₂ in einer eigenen Zeile | Wird auf die Ziele angerechnet | Nein: Der CRCF schließt Emissionen innerhalb des EU-EHS aus | Konform, wie oben | „Die geprüften EU-EHS-Emissionen des Standorts sind um N t gesunken“ | Jede Aussage über Zertifikate oder Neutralität |
| Kohlenstoff in Boden und Rhizomen auf den Flächen der Lieferanten, vom Unternehmen selbst beansprucht | Nicht mit Emissionen verrechnet | Entnahmen in der Wertschöpfungskette, mit Rückverfolgbarkeit, Messung und Überwachungsplan | Kurzlebig; auf Ziele im Landsektor anrechenbar, wenn nicht anderweitig genutzt | Nur wenn das Unternehmen ihn nicht selbst beansprucht | Nicht taxonomiefähig: keine Tätigkeit für den Anbau von Kulturpflanzen | „Gemessener Zuwachs an Bodenkohlenstoff von N t auf den Feldern unserer Erzeuger, gesondert berichtet“ | „CO₂-negative Lieferkette“, „klimapositives Produkt“ |
| Zertifikate für Bodenkohlenstoff, an ein anderes Unternehmen verkauft | Der Käufer der Biomasse muss seine eigenen Zahlen anpassen | Der Käufer der Zertifikate weist sie aus | Kurzlebig, für den Käufer der Zertifikate | Ja, befristete Einheiten | Nein | Käufer der Zertifikate: „Wir haben Entnahmen von N t Bodenkohlenstoff finanziert, zertifiziert nach …“ | Jede Aussage über die Neutralität eines Produkts |
| Gekaufte Pflanzenkohle-Zertifikate | Nicht verrechnet | Stillgelegte Zertifikate, als technische Entnahmen ausgewiesen | Wahrscheinlich langlebig; für eine Anerkennung über die Ziele hinaus und später zur Neutralisierung | Ja: Puro.earth, CSI; CRCF, sobald Systeme anerkannt sind | Keine Tätigkeit für Pflanzenkohle | „Wir haben die Entnahme von N t CO₂ durch Pflanzenkohle finanziert, zertifiziert nach …, stillgelegt in …“ | „Klimaneutrales Produkt“ |
| Pflanzenkohle aus der eigenen Wertschöpfungskette des Unternehmens | Nicht verrechnet | Technische Entnahmen in der Wertschöpfungskette | Wie oben | Nur für Tonnen, die das Unternehmen nicht selbst beansprucht | Nein | „Unsere Pflanzenkohle-Anlage hat 2029 N t CO₂ gespeichert“ | Dieselben Tonnen verkaufen und selbst beanspruchen |
| Bauprodukte mit Miscanthus | Keine Entnahme | CO₂-Speicherung im Produkt und der biogene Kohlenstoff in der Produktdeklaration | Nicht angerechnet | Von kleineren Standards; CRCF-Einheiten, sobald die Methode vorliegt | Indirekt, über die Kriterien für Gebäude | „N kg biogener Kohlenstoff je m³, Umweltproduktdeklaration Nr. …“ | „CO₂-negativer Stein“ |
| Abscheidung und Speicherung des CO₂ | Gespeichertes biogenes CO₂ ist eine Entnahme | Geologische Entnahmen in der Wertschöpfungskette | Langlebig; zur Neutralisierung | Ja: CRCF-Methode seit Mai 2026; Ankäufe im EU-EHS ab 2031 vorgeschlagen | 4.8 mit Abscheidung, 5.11 und 5.12 für Transport und Speicherung | „Wir haben N t biogenes CO₂ unter [Standort] gespeichert“ | Brennstoffwechsel und Speicherung doppelt zählen |
| Verkehrskraftstoffe aus Miscanthus | Die Lebenszyklusemissionen des Kraftstoffnutzers sinken | Biogenes CO₂ in einer eigenen Zeile | Wird auf die Ziele angerechnet | Nein: Wert für den Kraftstoffanbieter bei der Quotenerfüllung | 4.13, mindestens 65 % Einsparung | „Der Kraftstoff unserer Flotte verursacht über den Lebenszyklus N % weniger Emissionen“ | „Emissionsfreier Kraftstoff“ |
| Papier, Verpackungen und andere kurzlebige Produkte | Scope 3 sinkt, wenn die Faser ein fossiles Material oder einen Primärrohstoff ersetzt | CO₂-Speicherung im Produkt nur, wenn der Produktbestand wächst | Minderung in Scope 3 | Nein | Nein | „Verpackung mit N % Miscanthusfaser“ | „CO₂-neutrale Verpackung“ |
Steuervergünstigungen, Fördermittel und Agrarzahlungen: was sie für ein Miscanthus-Programm wert sind
Kein EU-Staat befreit ein Unternehmen von der Ertragsteuer, weil es in ein grünes Projekt investiert. Ein grünes Label, etwa die Taxonomiekonformität oder das Label einer grünen Anleihe, dient der Offenlegung und der Finanzierung, und wir haben kein Steuergesetz gefunden, das daran eine Befreiung von der Ertragsteuer knüpft. Es gibt drei enger gefasste Arten von Vergünstigungen: einen zusätzlichen Abzug für Wirtschaftsgüter auf einer abschließenden nationalen Liste, beschleunigte Abschreibungen und befristete regionale Steuerbefreiungen für neue Produktionsstätten. Ein großes, ertragsstarkes Unternehmen spart damit einmalig etwa 2–17 % der begünstigten Investition. Jedes Jahr spart ein Unternehmen mit einem Miscanthus-Kessel die Energiesteuer und den CO₂-Preis auf das Gas, das es nicht mehr verbrennt (Kapitel 04).
Zusätzliche Abzüge für gelistete Wirtschaftsgüter
In den Niederlanden, Belgien, Österreich, Italien, Slowenien, Litauen und Dänemark darf ein Unternehmen für ein Wirtschaftsgut auf einer veröffentlichten Liste mehr als dessen Kosten abziehen. Die Steuerersparnis ergibt sich aus dem zusätzlichen Abzug, multipliziert mit dem Steuersatz: in Belgien für Investitionen im Jahr 2026 aus 40 % mal 25 %, also 10 % der Investition.
Beschleunigte Abschreibung
In Deutschland, Spanien und Irland darf ein Unternehmen schneller abschreiben. Die über die Nutzungsdauer gezahlte Steuer ändert sich insgesamt nicht; der Vorteil besteht im Zinseffekt der später gezahlten Steuer und beträgt 2–5 % der Kosten.
Regionale Steuerbefreiungen
Polen, Kroatien und Ungarn befreien einen Teil des Gewinns aus einer neuen Produktionsinvestition für 10–15 Jahre von der Steuer, bis zur Obergrenze für Regionalbeihilfen. Solche Befreiungen eignen sich für ein Werk, etwa für Platten oder Steine, in der Regel aber nicht für ein eigenständiges Heizwerk oder eine Plantage.
Steuervergünstigungen für Investitionen nach Ländern, Stand Oktober 2026
| Land | Maßnahme | Vergünstigung | Biomassekessel | Steuerersparnis je 1 Mio. €, Barwert |
|---|---|---|---|---|
| Niederlande | Energie-Investitionsabzug (EIA) und Umwelt-Investitionsabzug mit freier Abschreibung (MIA und Vamil) | EIA: 40 % zusätzlicher Abzug. MIA: 27–45 % zusätzlicher Abzug, wobei 75 % der Kosten jederzeit abgeschrieben werden können | Auf keiner der beiden Listen steht ein Biomassekessel. Die Umweltliste nennt Anlagen zum Anbau von Miscanthus oder zu seiner Verarbeitung zu biobasierten Rohstoffen (Code F 2318) | 156.000 € für Code F 2318 |
| Belgien | Thematischer Investitionsabzug | 40 % für Investitionen im Jahr 2026; für Investitionen im Jahr 2025 lag der Satz für große Unternehmen bei unserer Prüfung im Oktober 2026 bei 30 % | Wahrscheinlich, als Anlage zur Erzeugung erneuerbarer Energie auf der Energieliste, wenn das Kaskadenprinzip, eine Amortisationszeit von mindestens drei Jahren und bei großen Unternehmen eine Rendite von höchstens 13 % eingehalten werden; der Wortlaut für Biomasse ist nicht geprüft | 94.000 € |
| Österreich | Investitionsfreibetrag, Öko-Satz | 15 % oder, für Kosten vom 1. November 2025 bis 31. Dezember 2026, 22 %; auf höchstens 1 Mio. € im Jahr | Nur über eine Umweltförderung der KPC oder als Biomasse-KWK-Anlage | 48.000 € bei 22 % |
| Deutschland | Degressive Abschreibung | Bis zu 30 % im Jahr auf bewegliche Wirtschaftsgüter, die vom 1. Juli 2025 bis 31. Dezember 2027 angeschafft werden; die Steuer wird dadurch später gezahlt, ihre Höhe ändert sich nicht | Ja, wie für jedes bewegliche Wirtschaftsgut | 30.000–41.000 € |
| Italien | Hyperabschreibung 2026 | Erhöhung der steuerlichen Anschaffungskosten um 180 % bis 2,5 Mio. €, um 100 % von 2,5 bis 10 Mio. € und um 50 % von 10 bis 20 Mio. €, für Investitionen bis 30. September 2028 | Nicht bestätigt; die Vorgängerregelung schloss Biomasse aus | 318.000 € in der ersten Stufe, falls begünstigt |
| Spanien | Freie Abschreibung | Sofortabschreibung von Wärmeanlagen mit erneuerbarer Energie, die fossile Anlagen ersetzen | Ja, für Investitionen bis 500.000 € bei Inbetriebnahme 2025 oder 2026 | 26.000 € insgesamt |
| Frankreich | Steuergutschrift für Investitionen in die grüne Industrie (C3IV) | Eine Steuergutschrift für Fabriken, die Batterien, Windenergieanlagen, Solarmodule und Wärmepumpen herstellen | Nein: Die Nutzer solcher Anlagen erhalten nichts | 0 |
| Polen | Polnische Investitionszone | Befreiung der Gewinne aus der neuen Investition von der Ertragsteuer für 12–15 Jahre, bis zur Obergrenze für Regionalbeihilfen | Für neue Produktionsinvestitionen; ein eigenständiges Heizwerk in der Regel nicht | Im Einzelfall zu prüfen |
| Irland | Beschleunigte Abschreibung (Accelerated Capital Allowance) | 100 % der Kosten werden im ersten Jahr abgezogen statt über acht Jahre | Wenn das Kesselmodell im SEAI-Register steht | 21.000 € |
| Dänemark | Grünes Investitionsfenster | Abschreibungsbasis von 108 % für neue, nicht mit fossilen Brennstoffen betriebene Wirtschaftsgüter, die 2025–2026 angeschafft werden | Ja | 14.000 € |
Steuervergünstigungen für den Kessel aus Beispiel A
Auf den Kessel für 8,8 Mio. € aus Beispiel A angewandt, würde der belgische Abzug für eine Investition im Jahr 2026 einmalig etwa 0,83 Mio. € als Barwert (0,88 Mio. € nominal) einbringen, sofern der Kessel als Anlage für erneuerbare Energie anerkannt wird und die Voraussetzungen der Regelung erfüllt. Die degressive Abschreibung in Deutschland brächte etwa 0,26–0,36 Mio. € als Barwert (unsere Berechnung). Mit dem Brennstoffwechsel selbst spart das Unternehmen nach Abzug der Kosten für Kessel und Betrieb etwa 0,62 Mio. € im Jahr (Kapitel 04).
Für Pflanzgut gibt es in keinem der von uns geprüften Länder eine Steuervergünstigung. Die Plantage ist ein landwirtschaftliches Wirtschaftsgut. Die einzige Liste, die Miscanthus nennt, ist die niederländische Umweltliste; sie gilt für Anlagen zum Anbau oder zur Verarbeitung, und landwirtschaftliche Betriebe können sie nur nutzen, wenn sie kleine oder mittlere Unternehmen sind.
Der Anteil hängt vom Land und vom Wirtschaftsgut ab.
Steuervergünstigungen für die Teile eines Miscanthus-Projekts nach Ländern
| Wirtschaftsgut | Niederlande | Belgien | Österreich | Deutschland | Italien | Frankreich |
|---|---|---|---|---|---|---|
| Pflanzgut und Plantage | Nein | Nicht auf der Liste | Nicht auf der Öko-Liste | Nein | Nein | Nein |
| Maschinen für Pflanzung, Ernte und Verarbeitung | MIA 45 % und Vamil (F 2318); landwirtschaftliche Betriebe nur als kleine und mittlere Unternehmen | Nur wenn gelistet (nicht geprüft) | Investitionsfreibetrag zum Normalsatz, nicht zum Öko-Satz | Degressive Abschreibung | Wenn als vernetztes „4.0“-Gut eingestuft | Nein |
| Biomassekessel für Prozesswärme | Nein; stattdessen Betriebsbeihilfe über SDE++ | Wahrscheinlich, 40 % (2026), als Anlage für erneuerbare Energie | Öko-Satz über eine Förderung der KPC | Abschreibung; EEW-Förderung nur unter 700 kW | Nicht bestätigt | Keine Steuervergünstigung; stattdessen Förderung für Wärmeanlagen |
| Pyrolyse- oder Pflanzenkohle-Anlage | Kein Code gefunden | Möglicherweise, als sonstige erneuerbare Energie | Nein | Nicht als Feuerungsanlage | Möglicherweise, als „4.0“-Gut | Nein |
| Werk für Bauprodukte | Nur für Abfälle und Nebenprodukte, nicht für Primärbiomasse | Umweltliste (nicht geprüft) | Investitionsfreibetrag zum Normalsatz | Abschreibung; Forschungszulage für die Entwicklung | Wenn als „4.0“-Gut eingestuft | Nein |
Förderprogramme und EU-Fonds
Die Bundesförderung für Energie- und Ressourceneffizienz in der Wirtschaft (EEW), Modul 2 „Prozesswärme aus erneuerbaren Energien“, übernimmt 40–60 % der Kosten einer Anlage für erneuerbare Prozesswärme, bei Biomassefeuerungen weniger. Biomasse wird nur gefördert, wenn die gesamte Feuerungswärmeleistung der Biomasseanlagen am Standort unter 7,5 MW liegt, und Anlagen ab 700 kW dürfen nur gelistete Abfälle und Reststoffe verbrennen. Miscanthus ist nur in Kesseln unter 700 kW und nur mit einem Anteil von höchstens 25 % am Brennstoff zulässig; keiner der beiden Kessel aus Kapitel 04 ist daher förderfähig. Pyrolyseanlagen werden nicht als Feuerungsanlagen gefördert.
In der Runde 2025 der Wärmeauktion des EU-Innovationsfonds standen bis zu 1 Mrd. € bereit, und 65 Projekte mit 766 MW wurden eingeladen; die endgültigen Bedingungen der Auktion 2026, ebenfalls über 1 Mrd. €, wurden am 24. September 2026 veröffentlicht, und die Kommission rechnete damit, sie Anfang Dezember 2026 zu eröffnen. Die Bekanntmachung der Kommission zur Auktion 2026 nennt elektrifizierte Wärme, Wärme aus direkter Solarthermie und Geothermie sowie Nukleartechnologien und erwähnt Biomassekessel nicht. Die EU-Beihilferegeln erlauben Investitionsbeihilfen für erneuerbare Energie von bis zu 45 % der beihilfefähigen Mehrkosten, mehr für kleinere Unternehmen und strukturschwache Regionen und bis zu 100 %, wenn die Beihilfe im Ausschreibungsverfahren vergeben wird. Der Modernisierungsfonds finanziert nationale Programme in 13 Mitgliedstaaten, darunter Kroatien und Polen. In den Niederlanden läuft die Antragsfrist der SDE++-Runde 2026 vom 27. Oktober bis zum 26. November 2026, mit 8 Mrd. €; welche Biomassekategorien offen sind, ist zu prüfen.
GAP-Zahlungen gehen an den Landwirt
Ein Miscanthus-Bestand ist eine Dauerkultur, und die Fläche bleibt für die Einkommensgrundstützung der GAP beihilfefähig, die in Deutschland 2026 bei 147 € je Hektar liegt. Sie wird an den aktiven Landwirt gezahlt, der die Fläche bewirtschaftet, und nicht an ein Unternehmen, das die Pflanzung finanziert. Auf 500 ha sind das 73.500 € im Jahr für die Erzeuger. Eine Förderung für die Pflanzung von Miscanthus haben wir in keinem der geprüften Länder gefunden.
Gekaufte Zertifikate sind abzugsfähige Betriebsausgaben
Freiwillig gekaufte CO₂-Zertifikate bringen einem Unternehmen keine Steuergutschrift. Dient der Kauf dem Betrieb, ist er in der Regel als Betriebsausgabe abzugsfähig; Zertifikate für 100 € kosten nach Steuern bei einem Steuersatz von 25 % also etwa 75 €. Zertifikate können weder Emissionsberechtigungen im EU-EHS noch einen nationalen CO₂-Preis ersetzen.
Fristen für Anträge auf Förderung und Steuervergünstigungen
- Förderung und staatliche Beihilfen. Bei deutschen Förderprogrammen und den meisten Beihilferegelungen muss der Antrag gestellt sein, bevor der Auftrag erteilt wird oder die Arbeiten beginnen.
- Niederlande. EIA und MIA müssen innerhalb von drei Monaten nach Eingehen der Verpflichtung gemeldet werden; maßgeblich ist der unterschriebene oder mündliche Auftrag, nicht die Rechnung.
- Belgien. Die regionale Bescheinigung muss innerhalb von drei Monaten nach dem Ende des Steuerzeitraums beantragt werden.
- Steuerbefreiungen. In Polen, Kroatien und Ungarn muss die Entscheidung vor Beginn der Investition vorliegen.
- Kumulierung. Alle Beihilfen zusammen müssen innerhalb der Beihilfehöchstgrenzen bleiben; die Niederlande ziehen Zuschüsse von der Bemessungsgrundlage ab, und Beihilfen über der Höchstgrenze werden mit Zinsen zurückgefordert.
Wie ein Unternehmen ein Miscanthus-Programm aufbaut und was wir dafür liefern
Der größte und sicherste Wert, den dieser Artikel beschreibt, entsteht im eigenen Kessel eines Unternehmens (Kapitel 04). Ein Programm wird daher um die Brennstoffversorgung herum aufgebaut: die Flächen, die Anbauverträge, die Zertifizierungskette ab dem Feld, die Pflanzung und den Kessel. Der Zeitplan unten folgt Beispiel A aus Kapitel 04, einem Kessel mit 10 MW außerhalb des EU-EHS, der die Ernte von etwa 830 ha verbrennt. Für ein Programm dieser Größe muss das Pflanzgut eine Saison im Voraus reserviert werden. Beispiel B mit 2.500 ha würde in Blöcken über mehrere Frühjahre gepflanzt, jeder Block mit dem Vorlauf, den der Zeitplan zeigt.
Flächen und Anbauverträge
Ein Unternehmen kann eigene Flächen bepflanzen, Flächen für länger als die Standzeit des Bestands pachten, also für etwa 20 Jahre zuzüglich des Umbruchjahrs, oder Erzeuger unter Vertrag nehmen, die ihre Flächen und ihre GAP-Zahlungen behalten. Ein Anbauvertrag über 15–20 Jahre entspricht der Standzeit des Bestands. Er legt einen Preis frei Werk fest, der teilweise an Gaspreise oder an die Preise der Emissionsberechtigungen gekoppelt oder mit einer jährlichen Steigerung festgeschrieben ist. Das Unternehmen kann das Pflanzgut und das erste Jahr vorfinanzieren, in unserem Planungsmodell etwa 5.100 € je Hektar einschließlich Pflanzgut zum Listenpreis, und den Betrag über den Brennstoffpreis verrechnen.
Der Vertrag sollte außerdem regeln, wer den Kohlenstoff der Flächen berichten darf und wem etwaige Zertifikate daraus gehören, welche Aufzeichnungen jeder Erzeuger für die Zertifizierungskette führt und was am Ende der Standzeit geschieht: eine Neupflanzung oder der Umbruch des Bestands mit anschließendem Ersatz von Kalium und Phosphor. In Kapitel 11 erläutern wir, warum das Recht, Entnahmen zu berichten, schriftlich festgehalten werden muss, und in Kapitel 10 führen wir die Prüfungen auf, die für jedes Flurstück vor der Unterzeichnung nötig sind.
Was wir liefern
Wir liefern rückverfolgbares Pflanzgut des sterilen Klons ‚Illinois‘ von Miscanthus × giganteus, Generation G1–G2. Jeder Lieferung liegen der EU-Pflanzenpass und die Lieferpapiere bei, in denen Klon, Menge und Datum angegeben sind; die Erzeuger bewahren sie mit ihrer Schlagkartei für das Zertifizierungsaudit auf. Für einen Hektar werden 20.000 Rhizome benötigt; das sind zu unserem Listenpreis 3.000–3.600 € je Hektar (0,15–0,18 € je Rhizom, FCA Kroatien); die Kosten für die Beispiele A und B stehen in deren Tabellen in Kapitel 04.
Wir erzeugen Pflanzgut für etwa 1.000 Hektar im Jahr. Für eine bestimmte Fläche können wir sagen, wie viel Pflanzgut sie braucht und in welchen Frühjahren es gerodet werden kann. Gepflanzt wird im Frühjahr; Zeitpunkt, Tiefe und Maschinen behandelt der Artikel zur Pflanzung.
Wer in einem Programm welche Aufgabe übernimmt
| Beteiligte | Aufgabe |
|---|---|
| Das Unternehmen | Wärmebedarf, Kessel oder Anlage, Brennstofflager, Lieferverträge und Finanzierung; der Überwachungsplan für das EU-EHS; Berichterstattung und Umweltaussagen |
| Erzeuger oder eine Liefergenossenschaft | Flächen, Pflanzung, Ernte, Pressen, Lagerung und Lieferung; Schlagkartei; GAP-Zahlungen |
| Anlagenbauer | Ein Kessel für Halmgutbrennstoffe oder eine Pyrolyse- oder Abscheideanlage; Genehmigungen |
| Zertifizierungsstelle | Audits der Kette vom Feld bis zum Kessel nach SURE oder ISCC, einschließlich des Status der Flächen seit Januar 2008 |
| CO₂-Standard und Prüfstelle | Nur für Entnahmen: Methode, Verifizierung und Register für Pflanzenkohle, Bauprodukte, Bodenkohlenstoff oder gespeichertes CO₂ |
| Wir | Rückverfolgbares Pflanzgut des Klons ‚Illinois‘ mit EU-Pflanzenpass und Lieferpapieren; die Menge an Pflanzgut, die eine Fläche braucht, und die Frühjahre, in denen es gerodet werden kann |
Zertifizierung vor der Pflanzung
Die Nachweise über den Status einer Fläche im Januar 2008 lassen sich am leichtesten vor der Pflanzung zusammenstellen; die Zertifizierungsstelle sollte daher schon im ersten Jahr beauftragt werden. Soll Bodenkohlenstoff geltend gemacht werden, müssen die Ausgangsproben innerhalb des Zeitfensters genommen werden, das das System um die Pflanzung herum festlegt.
Überwachung während der Standzeit
Die Prüfstelle im EU-EHS kontrolliert die Brennstoffnachweise jedes Jahr. Wo Bodenkohlenstoff geltend gemacht wird, wird der Boden mindestens alle fünf Jahre erneut beprobt. In den Berichten des Unternehmens erscheinen die Minderung durch den Brennstoffwechsel, das biogene CO₂ und etwaige Entnahmen jeweils in einer eigenen Zeile.
Zeit bis zur ersten Einsparung
Die Einsparung beim Brennstoff beginnt mit der ersten Ballenlieferung, zwei bis drei Jahre nach der Pflanzung. Pflanzenkohle-Zertifikate folgen auf die Inbetriebnahme und Zertifizierung der Anlage, Bodenzertifikate auf die erste Verifizierung nach mindestens fünf Jahren, und Ankäufe von gespeichertem CO₂ im EU-EHS würden nicht vor 2031 beginnen.
Pflanzgut für das Miscanthus-Programm eines Unternehmens
Ein Standort mit Kessel
Nennen Sie uns die zu bepflanzende Fläche und die Region oder die Feuerungswärmeleistung und die Volllaststunden des Kessels, aus denen sich die Fläche ergibt (Kapitel 04). Wir sagen Ihnen, wie viel Pflanzgut die Fläche braucht und in welchen Frühjahren es gerodet werden kann.
Ein Unternehmen, das Erzeuger finanziert
Für ein Programm auf den Flächen von Lieferanten liefern wir das Pflanzgut an jeden Erzeuger, und die Erzeuger können die Lieferpapiere mit ihrer Schlagkartei für das Zertifizierungsaudit aufbewahren.
CO₂-Projekte
Wir entwickeln keine CO₂-Projekte, verifizieren keine Entnahmen und verkaufen keine Zertifikate. Entnahmen werden von den Standards und Prüfstellen zertifiziert, die in den Kapiteln 05–08 genannt sind.
Die Reihe „Miscanthus als Brennstoff“, marginale Flächen und Flugkraftstoff
Die Brennstoffdaten, der Wärmepreis nach Brennstoff und Land, die Kessel, die Genehmigungen und die 20-Jahres-Kalkulation für einen Hektar.
Lesen Marginale und belastete FlächenMiscanthus auf marginalen und belasteten FlächenWas die Kultur auf geschädigten Böden bewirkt, was die Versuche ergeben haben und welche drei Verwendungen es für die Ernte gibt.
Lesen FlugkraftstoffDas EU-Recht schreibt nachhaltigen Flugkraftstoff vor, und das Angebot bleibt hinter der Nachfrage zurückDie EU-Quote für Flugkraftstoff, die Herstellungswege aus Miscanthus und die Zeit, die der Aufbau einer Rohstoffbasis braucht.
LesenHäufig gestellte Fragen
Nein. Seit 2021 werden im EU-Emissionshandelssystem (EU-EHS) weder Kompensations- noch Entnahmezertifikate irgendeiner Art auf die Abgabepflicht angerechnet. Eine Anlage, die statt Gas zertifizierten Miscanthus verbrennt, muss weniger Emissionsberechtigungen abgeben, weil nachhaltige Biomasse mit null Emissionen angesetzt wird. Bei einem durchschnittlichen Preis von 78 € je Emissionsberechtigung im Jahr 2026 ist diese Einsparung etwa 62 € je Tonne Ballen wert.
Nein. Wer Gas durch Miscanthus ersetzt, senkt die fossilen CO₂-Emissionen in seiner eigenen Treibhausgasbilanz und braucht im EU-EHS weniger Emissionsberechtigungen. Würde dieselbe Einsparung zusätzlich als Zertifikat verkauft, wäre sie doppelt gezählt. Zertifikate gibt es nur dort, wo Kohlenstoff gespeichert wird: in Pflanzenkohle, in langlebigen Bauprodukten, bei der geologischen Speicherung von abgeschiedenem CO₂ und im Boden.
Ja, wenn der Betreiber nachweist, dass der Brennstoff die Nachhaltigkeitskriterien und die Kriterien für Treibhausgaseinsparungen der Erneuerbare-Energien-Richtlinie erfüllt. Der Nachweis wird über ein Zertifizierungssystem wie SURE oder ISCC geführt, das die Lieferkette ab dem Feld abdeckt. Ohne diesen Nachweis gilt der Brennstoff als fossil, mit etwa 1,45–1,5 t CO₂ je Tonne Ballen (unsere Schätzung). Bei 78 € je Berechtigung sind das Emissionsberechtigungen im Wert von etwa 113–117 €, also etwa so viel, wie die Ballen selbst kosten.
In Deutschland fällt 2026 auf Erdgas für die Wärmeerzeugung ein nationaler CO₂-Preis von 55–65 € je Tonne an, und Schweden, die Schweiz und Frankreich erheben eigene CO₂-Steuern auf Heizbrennstoffe. Ab dem 1. Januar 2028 belegt das zweite EU-Emissionshandelssystem (EU-EHS 2) Heizbrennstoffe in allen Mitgliedstaaten mit einem CO₂-Preis. Für Biomasse, die die Kriterien erfüllt, fällt in keinem der beiden Systeme ein CO₂-Preis an.
Bei 15 t Trockenmasse je Hektar und 6.000 Volllaststunden braucht er etwa 830 ha, also etwa 83 ha je MW Feuerungswärmeleistung. Bei 18 t je Hektar sind es etwa 690 ha, bei 12 t etwa 1.040 ha. Der Miscanthus sollte etwa zweieinhalb bis drei Jahre vor dem Zeitpunkt gepflanzt werden, ab dem der Kessel die volle Brennstoffmenge braucht.
Nein. Die Pflanzenkohle-Methode von Verra, VM0044, lässt nur Abfallbiomasse zu, und auch Isometric schließt eigens angebaute Kulturen aus. Puro.earth und Carbon Standards International akzeptieren Miscanthus. Der Unionsrahmen für die Zertifizierung (CRCF) akzeptiert ihn nur in Anlagen, in denen die Pflanzenkohle weniger als die Hälfte der Energie enthält, die die Anlage nach außen abgibt.
Aus der Ernte eines Hektars ergeben sich auf degradierten Flächen 6–9 t angerechnetes CO₂ im Jahr und auf guten Böden bis zu 13–15 t. Der Puro.earth-Index für Pflanzenkohle stand im September 2026 bei 124 € je Tonne; das ergibt 750–1.900 € im Jahr. Die Zertifikate entstehen in der Pyrolyseanlage und nicht auf dem Feld. Eine Anlage mit 10 MW, die ihre Ballen zukauft, deckt bei diesem Preis ihre Kosten nur, wenn sie auch für die Kohle selbst einen guten Preis erzielt.
Das ist möglich, aber nur bei Produkten mit wenig Bindemittel wie kalkgebundenen Steinen und Dämmstoffen und nur bei kleineren Standards, die für die befristete Speicherung Zertifikate zu etwa 85–110 € je Tonne ausgeben. Puro.earth hat keine Methode für biobasierte Bauprodukte, und Verra hat seinen Vorschlag für Hanfkalk archiviert. Bei einem zementreichen Beton entsteht mehr CO₂, als der darin enthaltene Miscanthus speichert.
In einigen Systemen ist das möglich. Laut dem Eintrag auf einem Handelsplatz für CO₂-Zertifikate zertifiziert das niederländische System ONCRA ein Miscanthus-Projekt. Das französische Label Bas-Carbone hat den Entwurf einer Methode mit einer eigenen Maßnahme für Miscanthus vorgelegt; ob sie genehmigt wurde, war bis Oktober 2026 nicht bestätigt. Die im Juli 2026 erlassene EU-Methode für kohlenstoffspeichernde Landbewirtschaftung war am 10. November 2026 nicht in Kraft und nennt Miscanthus nicht. Die Zertifikate sind befristet, und auf altem Grünland nimmt der Kohlenstoffgehalt des Bodens meist nicht zu.
Er wird nur in einigen Systemen angerechnet. Die EU-Methode für kohlenstoffspeichernde Landbewirtschaftung und die Bodenmethode von Verra erfassen den Bodenkohlenstoff in den oberen 30 cm und lassen die Rhizome außer Betracht; ONCRA rechnet auch Wurzeln und Rhizome an. Der Kohlenstoff in den Rhizomen bleibt so lange gespeichert, wie der Bestand steht. Wird die Fläche wieder ackerbaulich genutzt, wird der größte Teil davon in der Ackerkrume abgebaut.
Nach ihrem Vorschlag vom 17. Juli 2026 würde die Kommission von 2031 bis 2040 bis zu 250 Mio. t zertifizierte Entnahmen aus der Abscheidung und Speicherung von biogenem CO₂ und aus der direkten Abscheidung aus der Luft kaufen. Eine Anlage könnte ihre eigenen zertifizierten Entnahmen mit ihren fossilen Emissionen verrechnen, höchstens bis auf null. Pflanzenkohle ist nicht einbezogen, und der Vorschlag ist noch kein geltendes Recht.
Nicht, wenn sich die Aussage auf Kompensation stützt. Seit dem 27. September 2026 verpflichtet das EU-Recht die Mitgliedstaaten, solche Aussagen in der Werbung gegenüber Verbrauchern zu verbieten. Ein Unternehmen darf genau angeben, was es gemindert und was es finanziert hat, in Tonnen und unter Nennung des Standards und des Registers. Nach keinem Berichtsstandard darf es Zertifikate oder Entnahmen von seinen berichteten Emissionen abziehen.
Nein. Ein Kessel, eine KWK-Anlage oder ein Kraftwerk, in dem Miscanthus verbrannt wird, kann taxonomiekonform sein, wenn die Biomasse die Flächenkriterien erfüllt und eine Treibhausgaseinsparung von mindestens 80 % erreicht wird. Die Plantage selbst ist nicht erfasst, weil die EU-Taxonomie keine Kriterien für den Anbau von Kulturpflanzen enthält.
Kein EU-Staat befreit eine grüne Investition von der Ertragsteuer. Mit zusätzlichen Abzügen für Wirtschaftsgüter auf amtlichen Listen, beschleunigter Abschreibung und regionalen Steuerbefreiungen spart ein großes, ertragsstarkes Unternehmen einmalig etwa 2–17 % der begünstigten Investition. Für Pflanzgut gibt es in keinem der Länder, die wir geprüft haben, eine Steuervergünstigung.
Sie gehen an den aktiven Landwirt, der die Fläche bewirtschaftet. Ein Miscanthus-Bestand ist eine Dauerkultur, und die Fläche bleibt für die Einkommensgrundstützung beihilfefähig, die in Deutschland 2026 bei 147 € je Hektar liegt. Ein Unternehmen, das nur die Pflanzung finanziert, erhält davon nichts.
Nein. In Deutschland ist für die Rodung eine Genehmigung zur Waldumwandlung nötig, in Frankreich ebenfalls, außer bei jungen oder kleinen Wäldern. War die Fläche im Januar 2008 Wald, erfüllt die Ernte die Flächenkriterien der EU nicht: Sie erhält keine Förderung und keine zertifizierten Entnahmeeinheiten, und eine emissionshandelspflichtige Anlage muss sie als fossilen Brennstoff ansetzen. Werden Bäume entfernt, ist die Fläche außerdem von EU-Einheiten für Bodenkohlenstoff ausgeschlossen. Viele Flächen, die aufgegeben wirken, sind rechtlich bereits Wald; deshalb muss jedes Flurstück vor der Pflanzung geprüft werden.
Wir hoffen, dieser Artikel hilft Ihnen weiter
Die Angaben in diesem Artikel haben wir aus veröffentlichten Quellen und aus unserer eigenen Erfahrung zusammengetragen und so wiedergegeben, wie wir sie vorgefunden haben.
Preise und Vorschriften ändern sich, und auch uns können Fehler unterlaufen. Bitte prüfen Sie die Zahlen, auf die es für Sie ankommt, noch einmal nach, bevor Sie sich darauf stützen.
Wenn Sie einen Fehler finden, schreiben Sie uns bitte an info@miscanthus.eu oder nutzen Sie das Formular weiter unten, dann korrigieren wir ihn.
Quellen
- EU-EHS: Richtlinie 2003/87/EG, konsolidierte Fassung vom 1. März 2024 (Anhang I Nr. 1 und 3, Art. 10a, 10b, 11, 14, 27, 27a, Anhänge III und IV); Durchführungsverordnung (EU) 2018/2066, geändert durch (EU) 2020/2085 und (EU) 2024/2493 (Art. 38 Abs. 5, Biomasse mit dem Emissionsfaktor null); Durchführungsverordnung (EU) 2026/1412 (Benchmarks 2026–2030); ICAP, EU ETS factsheet.
- Vorschläge der Kommission vom 17. Juli 2026: COM(2026) 616, Verfahren 2026/0212(COD) (Überprüfung des EU-EHS einschließlich des Ankaufs von Entnahmen 2031–2040), mit der Folgenabschätzung SWD(2026) 616; sowie COM(2026) 619, eine gesonderte Aufstockung der Benchmarks 2026–2030 für die kostenlose Zuteilung; nach den Zusammenfassungen von ICAP (aktualisiert am 23. Juli 2026) und dem EPRS-Briefing vom September 2026. Noch kein geltendes Recht; Stand: 10. November 2026 (Verfahrensakten des Europäischen Parlaments, 2026/0211(COD) für den Vorschlag zu den Benchmarks; Ratsdokument 13435/26 vom 25. September 2026).
- Preise: EEX-Berichte zu den Primärauktionen 2024, 2025 und 2026 (bis 13. Oktober 2026); EEX, Pressemitteilung zur ersten nEHS-Versteigerung, 2. Juli 2026; Bundestag-Drucksache 21/7869 vom 7. September 2026 und Bundesrat-Drucksache 624/26 vom 30. Oktober 2026 (BEHG-Preiskorridor für 2027, vom Bundestag am 15. Oktober 2026 beschlossen); Eurostat nrg_pc_203, Gaspreise für Nichthaushaltskunden, aktualisiert am 13. Oktober 2026; EnergieStG §§ 2 und 54; IEA, schwedische CO₂-Steuer (Juni 2026); tax.dk, Den Juridiske Vejledning 2026-2; Rijksoverheid, CO2-heffing industrie; EDF entreprises, Verbrauchsteuer auf Erdgas (August 2026); BAFU und BAZG, Schweizer CO₂-Abgabe; Verordnung (EU) 2026/667 (Ziel für 2040, EU-EHS 2 ab 2028).
- Dänische Energieagentur, Technologiedaten für industrielle Prozesswärme (Januar 2026) sowie für Strom und Fernwärme (August 2026): Kesselkosten, Wirkungsgrade und Betriebskosten.
- Erneuerbare-Energien-Richtlinie: Richtlinie (EU) 2018/2001, geändert durch die Richtlinie (EU) 2023/2413 (Art. 2 Nr. 42, Art. 25–27, 29, 30; Anhänge V, VI und IX); Durchführungsverordnung (EU) 2022/996 (Prüfung des Flächenstatus seit Januar 2008).
- CRCF: Verordnung (EU) 2024/3012 (Art. 2, 6, 7, 12); Delegierte Verordnung (EU) 2026/285 (dauerhafte Entnahmen: Pflanzenkohle und BioCCS, in Kraft seit 7. Mai 2026); Delegierte Verordnung der Kommission C(2026) 4666 vom 9. Juli 2026 (kohlenstoffspeichernde Landbewirtschaftung) und ihre Berichtigung C(2026) 6304, ausgewertet über das Ratsdokument 11809/26, bis zum 10. November 2026 nicht im Amtsblatt veröffentlicht (Verfahren des Europäischen Parlaments 2026/2819(DEA): Einwand am 20. Oktober 2026 abgelehnt); Seiten der Kommission zu Zertifizierungsmethoden (Juni 2026) und Zertifizierungssystemen (Anträge bis Oktober 2026).
- Standards für Pflanzenkohle: Puro.earth Biochar Methodology, Edition 2025 v2; Puro.earth- und Nasdaq-CORC-Indizes, September 2026; Verra VM0044 v1.2 und die zugehörigen FAQ; Isometric Biochar v1.3 und Biomass Feedstock Accounting v1.3; EBC-Standard 10.5 und Positivliste v02_2025; CSI Global Biochar C-Sink und Entwurf CS-BCR v0.7 (Konsultation August–September 2026); Delegierte Verordnung (EU) 2021/2088 (Düngeprodukte, CMC 14).
- Pflanzenkohle, Forschung und Markt: Rasse, D. P. et al. (2017), PLoS ONE 12(9): e0184383; Kwapinski, W. et al. (2010); das Ertragsmodell von Woolf et al., wie es in der Übersicht der Kommission zu Entnahmen durch Pflanzenkohle wiedergegeben ist (GD CLIMA, 2026); CO2RE, Bericht zu Standards für Pflanzenkohle (Juni 2026), sowie CO2RE und ERM, GGR cost update (Dezember 2025); Fernandes, R. et al. (2026), arXiv 2603.25663; CDR.fyi, biochar market snapshot 2025; Bioenergy International über den fünften Marktbericht von Biochar Europe (26. Juni 2026); Frontier, Grundsätze für die nachhaltige Beschaffung von Biomasse.
- Käufer: Bericht von CDR.fyi vom April 2026, zitiert nach ESG Dive (15. April 2026; Anteil von Microsoft an dauerhaften Entnahmen 2025: 87 %); Sylvera, State of Carbon Credits 2025; ESG Today über den Bloomberg-Bericht zu einer Pause bei neuen Käufen von Microsoft (April 2026); BloombergNEF zu den Käufen im ersten Halbjahr 2026; der Käuferclub der EU für den CRCF (vorgestellt im Mai 2026). Stand: 13. und 14. Oktober 2026; den Käuferclub haben wir am 10. November 2026 erneut geprüft.
- Baustoffe: Vicat, Pressemitteilung zum Miscanbloc (3. März 2026; bis zum 10. November 2026 keine Mitteilung zum Anlauf der Steinlinie gefunden); Alkern (Neozone, 10. Juni 2024, zu den Kosten des Werks und der öffentlichen Förderung; Batiweb, 2017); Nationaal Groenfonds und TenderNed, Ausschreibungsformular für Modul 2 und Marktkonsultation 2026; myclimate-Projekt 7854 und HempBuild Magazine (November 2025) zur C-Senke von CSI im Bauwesen; Rainbow, Biobased Construction Materials; ONCRA-Register; Methodenliste von Puro.earth (13. Oktober 2026); Pereira Dias und Waldmann, Universität Luxemburg; Ntimugura et al. (2021), Sustainable Materials and Technologies 28: e00253; Lask, J. et al. (2025), GCB Bioenergy 18: e70099.
- Bauvorschriften: Richtlinie (EU) 2024/1275, Art. 7; Delegierte Verordnung (EU) 2026/52; RE2020 und décret 2024-1258; dänische Bauvorschriften BR18/BR25; Boverket, Vorschlag für Grenzwerte (Juni 2026); Climate Cleanup, Bepalingsmethode materiaalgebonden CO2-opslag v1.0 (Januar 2026).
- Abscheidung und Speicherung: Energimyndigheten, Zuschlag für Bio-CCS (Januar 2025) und zweite Ausschreibung; Dänische Energieagentur, NECCS-Zuschläge (17. April 2024) und CCS-Ausschreibungen; IETA Business Brief zu BECCS (Juli 2026); Pressemitteilungen von Stockholm Exergi und Ørsted; OGJ über Northern Lights (August 2025); AFP über Greensand (18. September 2026); OneStopESG über den Antrag der Umweltorganisationen auf Überprüfung (17. Juni 2026).
- Bodenkohlenstoff: McCalmont, J. P. et al. (2017), GCB Bioenergy 9: 489; Poeplau und Don (2014); Holder, A. J. et al. (2019), GCB Bioenergy 11: 1173; Hu et al. (2018), PLoS ONE; Whitaker, J. et al. (2018), GCB Bioenergy 10: 150; Agostini et al. (2015), BioEnergy Research 8: 1057; Ledo, A. et al. (2020), Global Change Biology 26: 4158.
- Systeme für Bodenkohlenstoff: Label Bas-Carbone, Methode Grandes Cultures v2.0 (Entwurf vom 6. Februar 2025) und Entwurf der Genehmigungsentscheidung, dazu die offizielle Methodenseite, ausgewertet am 13. Oktober 2026, die noch die Fassung von 2021 zeigte; DREAL Pays de la Loire (7. Oktober 2025), durchschnittlicher Zertifikatspreis; Verra VM0042 v2.2; ONCRA-Miscanthus-Projekt (Regreener) und Interreg Europe (27. Mai 2026); Paul et al. (2023), Journal of Environmental Management (Humuszertifikate); Öko-Institut für Carbon Market Watch (7. Mai 2026).
- Verkehrskraftstoffe: Pressemitteilung 042/26 des BMUKN (23. April 2026) und das Bundestagsarchiv zur THG-Quote; § 37c BImSchG; Preise deutscher THG-Quoten nach Angaben von emobility.energy und energate für 2025–2026, gemeldete Abschlüsse und kein offizieller Index; Verordnung (EU) 2023/2405 (ReFuelEU Aviation); Verordnung (EU) 2023/1805 (FuelEU Maritime); Richtlinie (EU) 2023/958; Clariant zu Podari (6. Dezember 2023); Erklärung von INA (16. April 2024); Kiesel und Lewandowski (2017), GCB Bioenergy 9: 153; Kiesel et al. (2017), Frontiers in Plant Science 8: 347; Platts-Bewertungen für T2-Ethanol (September 2026, nach Notizen von Abonnenten).
- Fasern und Verpackungen: WEPA in Stal & Akker (28. Oktober 2022), EUWID (16. November 2022) und Nieuwe Oogst (9. Dezember 2024), das einen Preis von 150 € je Tonne ohne Angabe der Grundlage nennt; der garantierte Vertragspreis ist nicht öffentlich; Verordnung (EU) 2025/40; Beschluss (EU, Euratom) 2020/2053 des Rates; Ley 7/2022; HMRC, Plastic Packaging Tax; FranceAgriMer und Agrex (2020); Chambre d’agriculture Nouvelle-Aquitaine (September 2023); Wagner, M. et al. (2017), Frontiers in Plant Science 8: 990; Götz, M. et al. (2022), GCB Bioenergy 14: 447; CORDIS, Projekt GRACE; Bioenergy International über Essity Mannheim (30. September 2021).
- Flächen: Bundeswaldgesetz §§ 2 und 9; französische schriftliche Anfrage Nr. 16954 und die Antwort des Ministeriums (JO vom 12. März 2019); Richtlinie 2011/92/EU, Anhang II; Verordnungen (EU) 2023/1115 und (EU) 2025/2650; Verordnung (EU) 2024/1991; Richtlinie (EU) 2025/2360; Verordnung (EU) 2021/2115; MAGIC D2.6 (Elbersen et al. 2018); die Studie zur Flächenverfügbarkeit für die GD ENER (Elbersen et al. 2020); JRC LUISA (Perpiña Castillo et al. 2018); S2BIOM über Concawe (2021).
- Flächen und Artenvielfalt: Lask, J. et al. (2020), GCB Bioenergy 12: 968; Bellamy et al. (2009); Stanley, D. A. und Stout, J. C. (2013), Journal of Applied Ecology; Felten, D. und Emmerling, C. (2011), Applied Soil Ecology; Christian, D. G. und Riche, A. B. (1998), Soil Use and Management 14: 131; Dufossé, K. et al. (2014), Biomass and Bioenergy 69: 198, nach der Zusammenfassung; Mazur, A. und Kowalczyk-Juśko, A. (2021), Resources 10: 66; McCalmont, J. P. et al. (2018); ANR, Projekt MisEauVert.
- Berichterstattung und Umweltaussagen: GHG Protocol, Land Sector and Removals Standard v1.1 (gültig ab 1. Januar 2027); SBTi, Corporate Net-Zero Standard V2.0 (Juni 2026); Richtlinie (EU) 2024/825; ClimatePartner, Übersicht zur Umsetzung (22. Juni 2026); Freshfields, Übersicht zur Umsetzung der Richtlinie (EU) 2024/825 (Stand 5. Oktober 2026); EFRAG, vereinfachte ESRS E1 und Mitteilung vom 3. Juli 2026; Delegierte Verordnung (EU) 2026/1563 (ABl. vom 21. September 2026); Richtlinie (EU) 2026/470 (Linklaters, William Fry); Delegierte Verordnung (EU) 2021/2139, konsolidierte Fassung vom 1. Januar 2026; Verordnung (EU) 2023/2631; ICVCM, Stand der Bewertungen (4. August 2026); Taylor Wessing und EUWID zum Vorschlag der Green-Claims-Richtlinie (2025).
- Steuern und Förderung: RVO, Energielijst 2026 und Milieulijst 2026; flämisches Handbuch zum thematischen Investitionsabzug (19. Juni 2026); BGBl. II 155/2023; § 7 EStG und § 23 KStG; italienisches Gesetz 199/2025 in der Kommentierung von Pirola Pennuto Zei (Juli 2026); entreprises.gouv.fr zum C3IV (August 2026); AEAT zum RDL 2/2026; Rat der EU, Bericht 9626/26 ADD 1 (Dänemark); PwC Worldwide Tax Summaries, Länderseiten, geprüft 2026; BAFA, Seite zu EEW Modul 2 und Merkblatt 2025; Kommission, Seiten zum Innovationsfonds (Wärmeauktionen IF25 und IF26); Verordnung (EU) 651/2014, geändert durch (EU) 2023/1315; Modernisierungsfonds; RVO, SDE++-Runde 2026.
- GAP-Zahlungen: nationale Sätze der Einkommensgrundstützung für 2026, wie sie in unserer früheren Recherche zur GAP und zur CO₂-Politik zusammengestellt sind.
- Zelena Biomasna Energija: unsere Preise für Pflanzgut, unser Ballenpreis ab Feldrand, unser Planungsmodell für einen Hektar und die im Text als unsere gekennzeichneten Berechnungen.
Kontakt
Veröffentlicht am Aktualisiert am